
Lập tờ khai thuế GTGT là bước đầu tiên của Kê khai thuế GTGT (giá trị gia tăng). Bài viết này sẽ cung cấp cho bạn những thông tin cần thiết về 3 bước lập tờ khai thuế GTGT và cách kê khai thuế GTGT dễ hiểu nhất, đặc biệt là khi giữ vị trí kế toán thuế của doanh nghiệp.
Kê khai thuế GTGT (giá trị gia tăng) là gì?
Kê khai thuế GTGT (giá trị gia tăng) là một thủ tục phải làm của kế toán thuế GTGT.
Thủ tục về thuế của doanh nghiệp gồm 2 bước: kê khai thuế và nộp thuế.
Kê khai thuế là quá trình doanh nghiệp cung cấp thông tin chi tiết về các yếu tố liên quan đến việc tính toán số thuế phải nộp tới cơ quan thuế.
Kê khai thuế GTGT là quá trình cung cấp thông tin chi tiết về các giao dịch kinh doanh mà doanh nghiệp đã thực hiện và có liên quan đến thuế giá trị gia tăng (GTGT) tới cơ quan thuế. Doanh nghiệp cần cung cấp thông tin về doanh số bán hàng, thuế GTGT đầu ra, các chi phí, thuế VAT đã khấu trừ, để tính toán số thuế GTGT phải nộp hoặc còn được khấu trừ, hoặc hoàn thuế khi đủ điều kiện.
Các quy định về tờ khai thuế GTGT
Thời hạn nộp tờ khai thuế GTGT
Điều 44 của Luật quản lý thuế số 38/2019/QH14 quy định thời hạn nộp tờ khai thuế GTGT như sau:
- Thời hạn nộp tờ khai thuế GTGT theo tháng: Việc nộp tờ khai thuế GTGT phải được thực hiện chậm nhất vào ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng.
- Thời hạn nộp tờ khai thuế GTGT theo quý: Nộp tờ khai thuế GTGT theo quý phải được thực hiện chậm nhất vào ngày cuối cùng của tháng đầu tiên của quý liền kề tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp thuế theo quý.
Mức phạt chậm nộp tờ khai thuế GTGT
Căn cứ theo quy định tại Điều 13 Nghị định 125/2020/NĐ-CP quy định về việc xử phạt hành vi vi phạm về thời hạn nộp hồ sơ khai thuế như sau:
(1) Phạt cảnh cáo đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ.
(2) Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại khoản 1 Điều này.
(3) Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn quy định từ 31 ngày đến 60 ngày.
Điều 13 Nghị định 125/2020/NĐ-CP
(4) Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
a) Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 ngày đến 90 ngày;
b) Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp;
c) Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp;
d) Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
Điều 13 Nghị định 125/2020/NĐ-CP
(5) Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế theo quy định tại khoản 11 Điều 143 Luật Quản lý thuế.
Điều 13 Nghị định 125/2020/NĐ-CP
Mẫu tờ khai thuế GTGT mới nhất (Mẫu 01/GTGT)
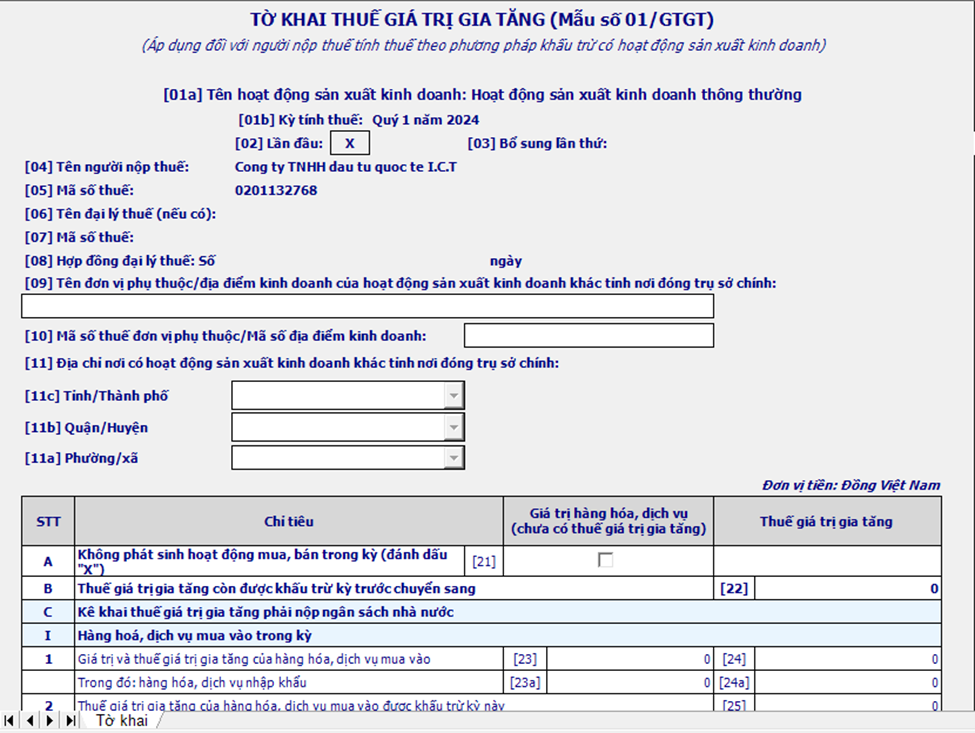

Xác định phương pháp kê khai thuế GTGT
Kê khai thuế GTGT theo phương pháp khấu trừ
Để tính toán thuế GTGT, phương pháp khấu trừ thuế được quy định như sau:
- Số thuế GTGT phải nộp theo phương pháp khấu trừ thuế bằng cách trừ đi số thuế GTGT đầu vào từ số thuế GTGT đầu ra.
- Số thuế GTGT đầu ra được tính bằng tổng số thuế GTGT của hàng hóa và dịch vụ bán ra, được ghi trên hoá đơn GTGT.
- Số thuế GTGT đầu vào được khấu trừ là tổng số thuế GTGT ghi trên hóa đơn GTGT khi mua hàng hóa và dịch vụ, cũng như chứng từ nộp thuế GTGT cho hàng hóa nhập khẩu, miễn là đáp ứng các điều kiện được quy định tại Điều 12 của Luật Thuế giá trị gia tăng 2008.
Phương pháp này chỉ áp dụng cho các cơ sở kinh doanh thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định của pháp luật về kế toán, hóa đơn, chứng từ và đã đăng ký nộp thuế theo phương pháp khấu trừ thuế.
Kê khai thuế GTGT theo phương pháp trực tiếp
Đối tượng thực hiện kê khai theo phương pháp trực tiếp chia thành 2 nhóm là:
Các cơ sở kinh doanh tham gia mua bán chế tác vàng, bạc, đá quý.
Các đối tượng khác không hoạt động trong lĩnh vực mua bán và chế tác vàng, bạc, đá quý bao gồm:
- Hộ gia đình và cá nhân kinh doanh.
- Doanh nghiệp và hợp tác xã
- Tổ chức và cá nhân nước ngoài kinh doanh tại Việt Nam
- Các tổ chức kinh tế khác
Các đối tượng này chưa thực hiện đầy đủ chế độ kế toán, hoá đơn, và chứng từ theo quy định thuế hiện hành.
Hiện nay thì không cần phải đăng ký phương pháp kê khai thuế (trước đây phải đăng ký nhưng quy định đã bỏ).
Doanh nghiệp tự chọn tờ khai để khai thuế theo mẫu quy định.
Ở đây tiếp tục phát sinh vấn đề là hóa đơn điện tử nào được sử dụng: hóa đơn GTGT hay hóa đơn bán hàng.
Ngay từ khi đăng ký sử dụng hóa đơn loại nào thì doanh nghiệp đã xác định ngay cho mình phương pháp khấu trừ thuế rồi.
Xem thêm về hóa đơn điện tử.
Bài viết này sẽ tập trung vào kê khai thuế GTGT theo phương pháp khấu trừ.
Xác định kỳ kê khai thuế GTGT
Kỳ kê khai thuế GTGT là tháng hoặc quý.
Phần lớn kế toán bắt đầu làm việc với các doanh nghiệp vừa và nhỏ nên kỳ kê khai sẽ là quý.
Hơn nữa, kỳ kê khai thuế GTGT cũng là căn cứ lựa chọn kỳ kê khai thuế thu nhập cá nhân.
Đối tượng kê khai thuế GTGT theo quý
Nếu bạn đọc lại quy định thì có 2 trường hợp: doanh thu năm trước dưới 50 tỷ sẽ được kê khai theo quý.
Trường hợp tiếp theo: doanh nghiệp mới đi vào hoạt động.
Đối tượng kê khai thuế GTGT theo tháng
Nếu doanh nghiệp có doanh thu 50 tỷ trở lên sẽ phải kê khai thuế GTGT theo tháng.
Quy định như sau:
Nghị định số: 126/2020/NĐ-CP hướng dẫn về quản lý thuế
Điều 9. Tiêu chí khai thuế theo quý đối với thuế giá trị gia tăng và thuế thu nhập cá nhân
1. Tiêu chí khai thuế theo quý
a) Khai thuế giá trị gia tăng theo quý áp dụng đối với:
a.1) Người nộp thuế thuộc diện khai thuế giá trị gia tăng theo tháng được quy định tại điểm a khoản 1 Điều 8 Nghị định này nếu có tổng doanh thu bán hàng hoá và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống thì được khai thuế giá trị gia tăng theo quý. Doanh thu bán hàng hóa, cung cấp dịch vụ được xác định là tổng doanh thu trên các tờ khai thuế giá trị gia tăng của các kỳ tính thuế trong năm dương lịch.
Trường hợp người nộp thuế thực hiện khai thuế tập trung tại trụ sở chính cho đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu bán hàng hóa, cung cấp dịch vụ bao gồm cả doanh thu của đơn vị phụ thuộc, địa điểm kinh doanh.
a.2) Trường hợp người nộp thuế mới bắt đầu hoạt động, kinh doanh thì được lựa chọn khai thuế giá trị gia tăng theo quý. Sau khi sản xuất kinh doanh đủ 12 tháng thì từ năm dương lịch liền kề tiếp theo năm đã đủ 12 tháng sẽ căn cứ theo mức doanh thu của năm dương lịch trước liền kề (đủ 12 tháng) để thực hiện khai thuế giá trị gia tăng theo kỳ tính thuế tháng hoặc quý.
Nghị định số: 126/2020/NĐ-CP
Lưu ý: nếu doanh nghiệp chỉ kinh doanh hàng hóa, dịch vụ không thuộc đối tượng chịu thuế GTGT thì không phải kê khai thuế.
Cách lập tờ khai thuế GTGT trên phần mềm HTKK
Bước 1: Đăng nhập vào phần mềm HTKK
Người nộp thuế đăng nhập vào hệ thống HTKK bằng Mã Số Thuế của doanh nghiệp.

Sau đó chọn “Thuế giá trị gia tăng” và mở “Mẫu tờ khai thuế GTGT (01/GTGT).

Bước 2: Kê khai thông tin quản lý thuế, doanh mục ngành nghề, kỳ thuế GTGT
Người nộp thuế khai báo thông tin quản lý thuế, loại hình kinh doanh, bao gồm kỳ khai thuế, danh mục ngành nghề hoạt động, và phụ lục kê khai thuế điện tử.
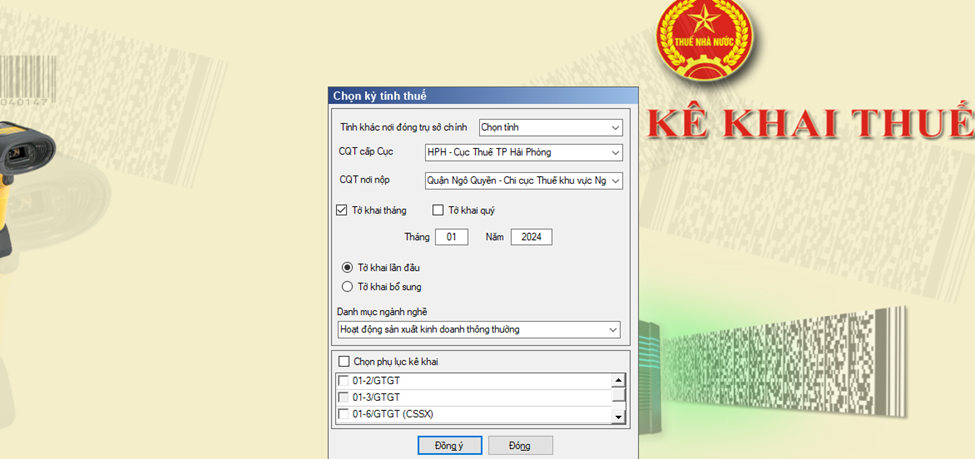
Bước 3: Kê khai thuế trên “Tờ khai thuế GTGT (01/GTGT)”

Người nộp thuế nhập các số liệu vào các chỉ tiêu trên tờ khai thuế GTGT, bao gồm:
- Chỉ tiêu [21]: Đánh dấu nếu không có hóa đơn đầu ra và đầu vào trong kỳ khai thuế.
- Chỉ tiêu [22]: Số GTGT còn được khấu trừ từ kỳ trước.
- Chỉ tiêu [23]: Tổng giá trị hàng hóa, dịch vụ mua vào chưa có thuế GTGT.
- Chỉ tiêu [24]: Tổng tiền thuế GTGT của hàng hóa, dịch vụ mua vào.
- Chỉ tiêu [25]: Tổng tiền thuế GTGT của hàng hóa, dịch vụ mua vào được khấu trừ.
- Chỉ tiêu [26]: Tổng doanh thu không chịu thuế GTGT.
- Chỉ tiêu [29], [30], [31], [32], [33]: Tổng doanh thu với mức thuế suất 0%, 5%, 10%.
- Chỉ tiêu [32a]: Tổng doanh thu không phải kê khai và tiền nộp thuế GTGT.
- Chỉ tiêu [37], [38]: Số tiền điều chỉnh giảm và số tiền điều chỉnh tăng.
Sau khi hoàn thiện, kế toán cần kết xuất XML để hoàn tất quy trình khai thuế GTGT cho doanh nghiệp.
Cách lập tờ khai thuế GTGT online
Bước 1: vào trang thuế điện tử: https://thuedientu.gdt.gov.vn/
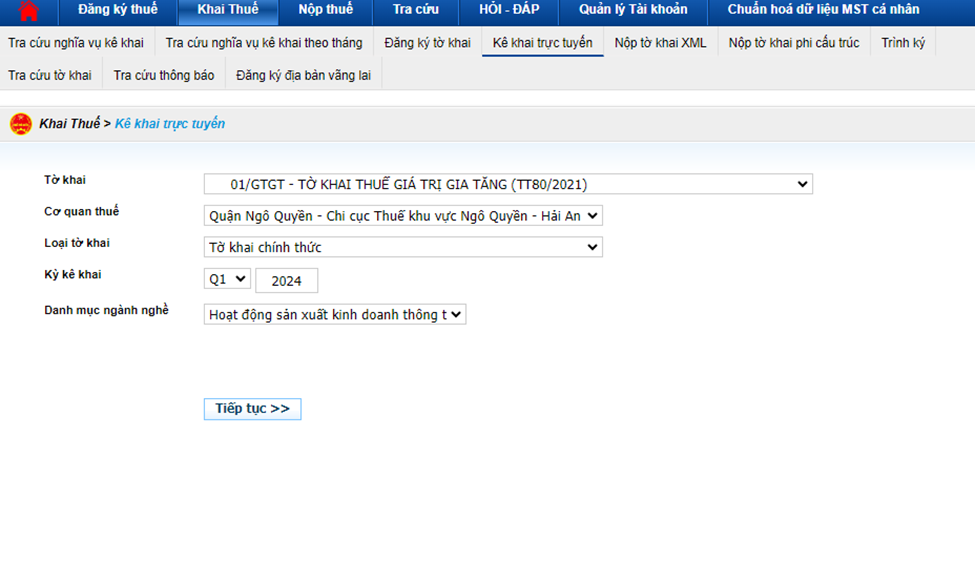
Sau đó chọn kê khai trực tuyến:
Bước 2: bạn tiếp tục khai đầy đủ thông tin với các nội dung y hệt như trên phần HTKK ở trên.
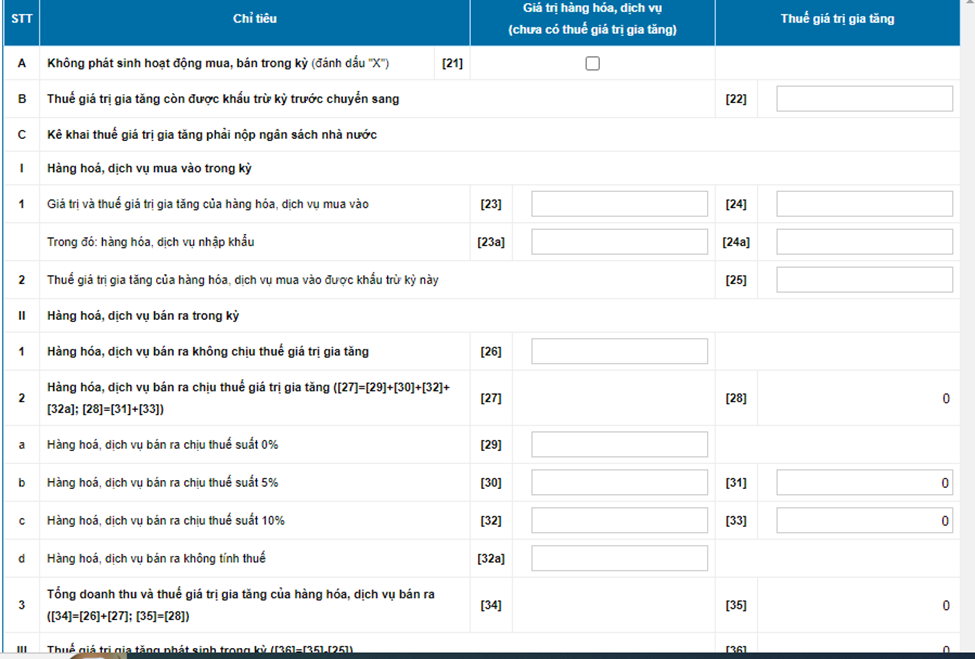
Bước 3: Kiểm tra đầy đủ thông tin, sau đó chọn hoàn thành kê khai (không phải kết xuất ra file xml như làm offline trên HTKK). Ký và gửi bằng chữ ký số.
Cách nộp tờ khai thuế GTGT
Bước 1: Đăng ký và đăng nhập vào hệ thống kê khai thuế qua mạng
Vào tài khoản nộp thuế điện tử cho doanh nghiệp tại https://thuedientu.gdt.gov.vn/;
Tên đăng nhập là Mã Số Thuế của doanh nghiệp; Mật khẩu đăng nhập được tạo trong quá trình đăng ký tài khoản nộp thuế điện tử.
Bước 2: Kê khai thuế và nộp tờ khai qua mạng
Trong thanh menu, chọn “Khai thuế” >> “Nộp tờ khai XML” >> sau đó “Chọn tệp tờ khai”;
Nhấn “Chọn tệp tờ khai”, chọn file tờ khai XML đã được kết xuất từ phần mềm HTKK
Bước 3: Ký điện tử và hoàn thành nộp tờ khai thuế
Kết nối USB chữ ký số điện tử (token) vào máy tính;
Tại giao diện “Nộp tờ khai XML”, nhấn “Ký điện tử”;
Nhập mã số PIN vào cửa sổ hiển thị và chọn “Chấp nhận”;
Bước 4: Kiểm tra kết quả nộp tờ khai
Sau khi nộp tờ khai điện tử, cơ quan thuế sẽ gửi 2 thông báo đến email bạn đã đăng ký:
Thông báo số 1: Ngay sau khi nộp tờ khai, thông báo tiếp nhận hồ sơ khai thuế điện tử;
Thông báo số 2: Trong vòng 1 ngày làm việc, thông báo kết quả nộp tờ khai thành công. Trong trường hợp không thành công, điều chỉnh theo yêu cầu trong thông báo của cơ quan thuế.
Lưu ý:
Cơ quan thuế sẽ ghi nhận nghĩa vụ nộp hồ sơ khai thuế tại thông báo số 1;
Nếu chưa ghi nhận, bạn cần điều chỉnh và nộp lại theo hướng dẫn tại thông báo số 2.
Bạn cũng có thể kiểm tra tình trạng được chấp nhận hay chưa trực tiếp trên trang thuedientu.
Cách lập tờ khai thuế GTGT điều chỉnh bổ sung
Các thao tác ý hệt như tờ khai lần đầu, bạn chỉ chọn tờ khai bổ sung theo giao diện như sau:

Lưu ý: trong phần mềm HTKK đã phải có tờ khai lần đầu hay tờ khai sửa đổi trước đó rồi.
Sau đó bạn điền lại các thông tin chuẩn tương tự như hướng dẫn ở phần lập tờ khai nói trên.
Trên đây là cách kê khai thuế GTGT phổ biến nhất mà bạn hay gặp.
Tìm hiểu thêm về:

