
Hạch toán thuế GTGT là công việc thuần về kế toán thuế giống như các phần hành kế toán khác, bên cạnh các thủ tục về khai thuế và nộp thuế. Bài viết này sẽ hướng dẫn bạn cụ thể về trường hợp phổ biến nhất mà bạn hay gặp trong thực tế. Hãy cùng bắt đầu nhé!
Nội dung
Chứng từ hạch toán thuế GTGT
Chứng từ hạch toán thuế GTGT gồm các chứng từ gốc thường đã có ở các phần hành kế toán khác như: hóa đơn GTGT, phiếu thu/chi hay Báo Nợ, báo có ngân hàng, phiếu kế toán.
Hóa đơn GTGT là chứng từ quan trọng nhất gồm hóa đơn đầu vào và hóa đơn đầu ra.
Xem thêm về: Hóa đơn điện tử.
Phiếu thu/chi hay báo Nợ báo Có là chứng từ liên quan đến việc nộp tiền thuế, hoặc tiền thuế được hoàn.
Xem thêm: kế toán tiền mặt và tiền gửi ngân hàng.
Phiếu kế toán: dùng để bạn hạch toán bù trừ hay các điều chỉnh tăng, giảm thuế hay các sai sót khác.
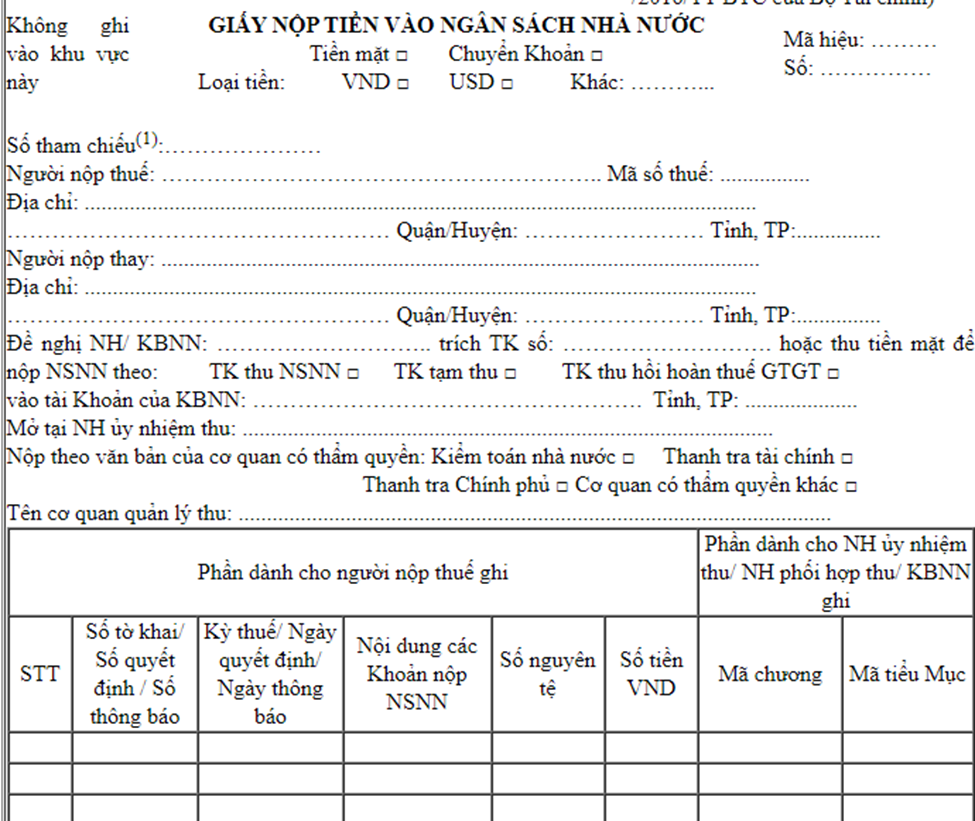
Giấy nọp tiền vào ngân sách là loại chứng từ thuộc kế toán tiền mặt hoặc tiền gửi ngân hàng nói trên
Tài khoản hạch toán thuế GTGT
Không giống như các tài khoản thuế khác chỉ là chi tiết thêm của tài khoản 333.
Tài khoản hạch toán thuế GTGT gồm tài khoản 133 và 3331..
Tài khoản 133 – Thuế GTGT được khấu trừ
Nguyên tắc kế toán
a) Tài khoản này thể hiện số thuế GTGT đầu vào được khấu trừ, đã khấu trừ và còn được khấu trừ của doanh nghiệp.
b) Trong quá trình hạch toán, thuế GTGT đầu vào được phân loại thành hai loại: đầu vào được khấu trừ và đầu vào không được khấu trừ. Nếu không thể phân loại được, số thuế GTGT đầu vào sẽ được ghi vào tài khoản 133.
Kết thúc kỳ, kế toán phải xác định số thuế GTGT được khấu trừ và không được khấu trừ theo quy định của pháp luật về thuế GTGT.
c) Số thuế GTGT đầu vào không được khấu trừ sẽ được tích vào giá trị tài sản mua, giá vốn của hàng bán ra hoặc chi phí sản xuất, kinh doanh, tùy thuộc vào từng trường hợp cụ thể.
d) Việc xác định số thuế GTGT đầu vào được khấu trừ, kê khai, quyết toán, và nộp thuế phải tuân thủ đúng theo quy định của pháp luật về thuế GTGT.
Kết cấu và nội dung phản ánh của tài khoản 133 – Thuế GTGT được khấu trừ
Bên Nợ: Số thuế GTGT đầu vào được khấu trừ.
Bên Có:
Số thuế GTGT đầu vào đã khấu trừ;
Kết chuyển số thuế GTGT đầu vào không được khấu trừ;
Thuế GTGT đầu vào của hàng hóa mua vào nhưng đã trả lại, được giảm giá;
Số thuế GTGT đầu vào đã được hoàn lại.
Số dư bên Nợ: Số thuế GTGT đầu vào còn được khấu trừ, số thuế GTGT đầu vào được hoàn lại nhưng NSNN chưa hoàn trả.
Tài khoản 3331 – Thuế GTGT phải nộp
“Tài khoản 3331 – Thuế giá trị gia tăng phải nộp: Phản ánh số thuế GTGT đầu ra, số thuế GTGT của hàng nhập khẩu phải nộp, số thuế GTGT đã được khấu trừ, số thuế GTGT đã nộp và còn phải nộp vào Ngân sách Nhà nước.
Tài khoản 3331 có 2 tài khoản cấp 3:
+ Tài khoản 33311 – Thuế giá trị gia tăng đầu ra: Dùng để phản ánh số thuế GTGT đầu ra, số thuế GTGT đầu vào đã khấu trừ, số thuế GTGT của hàng bán bị trả lại, bị giảm giá, số thuế GTGT phải nộp, đã nộp, còn phải nộp của sản phẩm, hàng hoá, dịch vụ tiêu thụ trong kỳ.
+ Tài khoản 33312 – Thuế GTGT hàng nhập khẩu: Dùng để phản ánh số thuế GTGT của hàng nhập khẩu phải nộp, đã nộp, còn phải nộp vào Ngân sách Nhà nước.”
Thông tư 200
Tính chất cũng như các tài khoản 333 khác.
Bên Có là phần xác định nghĩa vụ thuế phải nộp.
Bên Nợ là số thuế đã nộp.
Hạch toán thuế GTGT theo phương pháp trực tiếp
Cách này ít phổ biến chỉ áp dụng cho những doanh nghiệp không áp dụng đầy đủ chế độ chứng từ sổ sách theo quy định.
Có các lưu ý:
Dùng hóa đơn bán hàng. Cách sử dụng hóa đơn loại nào thể hiện phương pháp kê khai thuế GTGT.
Vẫn phải nộp tờ khai thuế GTGT theo mẫu tương ứng.
Hạch toán thuế GTGT theo phương pháp khấu trừ
Hạch toán Thuế GTGT đầu vào
Một số trường hợp phổ biến như sau:
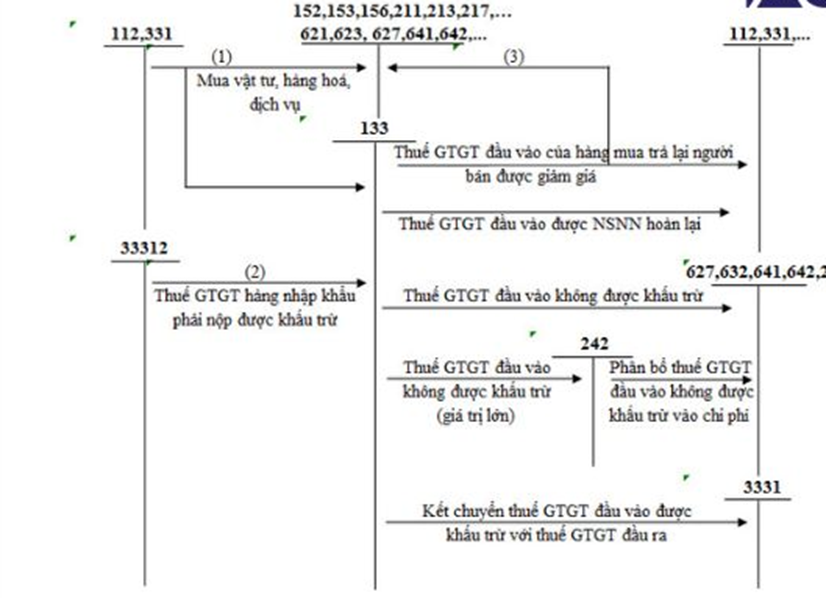
3.1 Khi mua hàng tồn kho, TSCĐ, BĐSĐT, nếu thuế GTGT đầu vào được khấu trừ, ghi:
Nợ các TK 152, 153, 156, 211, 213, 217, 611 (giá chưa có thuế GTGT)
Nợ TK 133 – Thuế GTGT được khấu trừ (1331, 1332)
Có các TK 111, 112, 331,… (tổng giá thanh toán).
3.2. Khi mua vật tư, hàng hoá, công cụ, dịch vụ dùng ngay vào sản xuất, kinh doanh, nếu thuế GTGT đầu vào được khấu trừ, ghi:
Nợ các TK 621, 623, 627, 641, 642, 241, 242,… (giá chưa có thuế GTGT)
Nợ TK 133 – Thuế GTGT được khấu trừ (1331)
Có các TK 111, 112, 331,… (tổng giá thanh toán).
3.3. Khi mua hàng hoá giao bán ngay cho khách hàng (không qua nhập kho), nếu thuế GTGT được khấu trừ, ghi:
Nợ TK 632 – Giá vốn hàng bán (giá mua chưa có thuế GTGT)
Nợ TK 133 – Thuế GTGT được khấu trừ (1331)
Có các TK 111, 112, 331,… (tổng giá thanh toán).
Thông tư 200
3.4. Khi nhập khẩu vật tư, hàng hoá, TSCĐ:
– Kế toán phản ánh giá trị vật tư, hàng hoá, TSCĐ nhập khẩu bao gồm tổng số tiền phải thanh toán cho người bán (theo tỷ giá giao dịch thực tế), thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường phải nộp (nếu có), chi phí vận chuyển, ghi:
Nợ TK 152, 153, 156, 211
Có TK 331 – Phải trả cho người bán
Có TK 3331 – Thuế GTGT phải nộp (33312) (nếu thuế GTGT đầu vào của hàng nhập khẩu không được khấu trừ)
Có TK 3332 – Thuế tiêu thụ đặc biệt.
Có TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế nhập khẩu)
Có TK 33381 – Thuế Bảo vệ môi trường
Có các TK 111, 112, …
– Nếu thuế GTGT đầu vào của hàng nhập khẩu được khấu trừ, ghi:
Nợ TK 133 – Thuế GTGT được khấu trừ (1331, 1332)
Có TK 333 – Thuế và các khoản phải nộp Nhà nước (33312).
Thông tư 200
Hạch toán thuế GTGT đầu ra
Kế toán thuế GTGT đầu ra (TK 33311)
a) Kế toán thuế GTGT đầu ra phải nộp theo phương pháp khấu trừ:
Khi xuất hóa đơn GTGT theo phương pháp khấu trừ và doanh nghiệp nộp thuế GTGT tính theo phương pháp khấu trừ, kế toán phản ánh doanh thu, thu nhập theo giá bán chưa có thuế GTGT, thuế GTGT phải nộp được tách riêng tại thời điểm xuất hóa đơn, ghi:
Nợ các TK 111, 112, 131 (tổng giá thanh toán)
Có các TK 511, 515, 711 (giá chưa có thuế GTGT)
Có TK 3331 – Thuế GTGT phải nộp (33311).
Kết chuyển thuế giá trị gia tăng đầu vào và đầu ra cuối kỳ
Định kỳ, kế toán tính, xác định số thuế GTGT được khấu trừ với số thuế GTGT đầu ra phải nộp trong kỳ, ghi:
Nợ TK 3331 – Thuế GTGT phải nộp (33311)
Có TK 133 – Thuế GTGT được khấu trừ.
Cuối kỳ, trước khi bù trừ VAT bạn hãy so sánh số phát sinh Nợ trên TK 133 (cộng với số dư đầu kỳ nếu có) với số phát sinh bên Có TK 3331.
Nguyên tắc sẽ phải chọn số bé hơn để lấy số đó hạch toán bù trừ theo bút toán trên.
Cụ thể hơn, bạn hãy làm theo các bước sau:
Bước 1: Tập hợp tất cả số thuế GTGT đầu vào:
- Số dư nợ tài khoản 133 nếu có, đại diện cho số thuế GTGT còn được khấu trừ từ kỳ trước chuyển sang kỳ sau (nếu TK 133 dư nợ kỳ trước đầu vào > đầu ra).
- Số thuế GTGT đầu vào tăng bên Nợ của TK 133 trong kỳ, xuất phát từ việc mua hàng hóa, dịch vụ được khấu trừ thuế GTGT đầu vào.
- Số thuế GTGT đầu vào tăng bên nợ của TK 133 trong kỳ, do các khoản thuế GTGT không được khấu trừ hoặc các điều chỉnh như giảm giá hàng bán, khuyến mại,…
Do đó: Tổng 133 = 133 dư nợ (nếu có) + 133 tăng trong kỳ – 133 giảm trong kỳ (nếu có).
Bước 2: Tập hợp tổng số thuế GTGT đầu ra phát sinh trong kỳ:
- Tăng bên Có TK 3331.
- Giảm bên Nợ TK 3331, xuất phát từ các khoản như chương trình khuyến mại, giảm giá hàng bán,…
Do đó: Tổng 3331 = 3331 tăng – 3331 giảm (nếu có).
Bước 3: So sánh giữa Tổng 133 và Tổng 3331
Sau khi so sánh, giá trị của tài khoản nào nhỏ hơn sẽ được kế toán đưa vào bút toán:
- Nếu Tổng 133 > Tổng 3331: Nợ TK 3331 (đại diện cho thuế GTGT phải nộp).
- Nếu Tổng 133 < Tổng 3331: Có TK 133 (đại diện cho thuế GTGT được khấu trừ).
Lưu ý: Kế toán cần đối chiếu với tờ khai thuế GTGT:
- Nếu TK 133 còn số dư bên Nợ: Kế toán so sánh với chỉ tiêu 43 trên tờ khai thuế GTGT.
- Nếu TK 3331 còn số dư bên Có: Kế toán so sánh với chỉ tiêu 40 trên tờ khai thuế GTGT.
Hạch toán nộp thuế GTGT
Khi nộp thuế GTGT vào Ngân sách Nhà nước, ghi:
Nợ TK 3331 – Thuế GTGT phải nộp
Có các TK 111, 112.
Kế toán thuế GTGT đầu vào được hoàn
Trường hợp doanh nghiệp được hoàn thuế GTGT theo luật định do thuế đầu vào lớn hơn thuế đầu ra, ghi:
Nợ các TK 111, 112
Có TK 133 – Thuế GTGT được khấu trừ.
Hạch toán thuế GTGT hàng nhập khẩu
Chứng từ hạch toán thuế GTGT hàng nhập khẩu
Chứng từ hạch toán thuế GTGT hàng nhập khẩu sẽ hơi khác so với chứng từ thông thường.
Khi nhập khẩu hàng hóa sẽ liên quan đến các giao dịch về ngoại thương và các thủ tục về hải quan:
Bộ chứng từ hàng nhập khẩu gồm:
Commercial Invoice: tính chất giống với hóa đơn GTGT như khi mua hàng nội địa
Packing List: phiếu đóng gói
Bill of Lading: vận đơn đường biển
C/O: chứng nhận xuất xứ …
Chứng từ về thủ tục hải quan:
Tờ khai hải quan.
Các chứng từ khác có thể có: như chứng nhận kiểm định chất lượng, chứng thư giám định…
Tài khoản hạch toán thuế GTGT hàng nhập khẩu
Tài khoản 33312 – Thuế GTGT hàng nhập khẩu: Dùng để phản ánh số thuế GTGT của hàng nhập khẩu phải nộp, đã nộp, còn phải nộp vào Ngân sách Nhà nước.
Nội dung bên Nợ, bên Có giống như tài khoản 333 chung.
Cách hạch toán thuế GTGT hàng nhập khẩu
“a) Khi nhập khẩu vật tư, hàng hoá, TSCĐ kế toán phản ánh số thuế nhập khẩu phải nộp, tổng số tiền phải thanh toán và giá trị vật tư, hàng hoá, TSCĐ nhập khẩu (chưa bao gồm thuế GTGT hàng nhập khẩu), ghi:
Thông tư 200
Nợ các TK 152, 153, 156, 211, 611,…
Có TK 333 – Thuế và các khoản phải nộp Nhà nước (3333)
Có các TK 111, 112, 331,…
b) Phản ánh số thuế GTGT phải nộp của hàng nhập khẩu:
Thông tư 200
– Trường hợp thuế GTGT hàng nhập khẩu phải nộp được khấu trừ, ghi:
Nợ TK 133 – Thuế GTGT được khấu trừ
Có TK 3331 – Thuế GTGT phải nộp (33312).
– Trường hợp thuế GTGT hàng nhập khẩu phải nộp không được khấu trừ phải tính vào giá trị vật tư, hàng hoá,TSCĐ nhập khẩu, ghi:
Nợ các TK 152, 153, 156, 211, 611,…
Có TK 3331 – Thuế GTGT phải nộp (33312).
c) Khi thực nộp thuế GTGT của hàng nhập khẩu vào Ngân sách Nhà nước, ghi:
Nợ TK 3331 – Thuế GTGT phải nộp (33312)
Có các TK 111, 112,…”
Trên đây là toàn bộ hướng dẫn về hạch toán thuế GTGT, gồm cả thuế GTGT nội địa và thuế GTGT hàng nhập khẩu.
Có bất cứ ý kiến gì bạn hãy để lại bình luận hoặc kết nối với Khanh qua Facebook nhé!

