
Thuế giá trị gia tăng (GTGT) là một loại thuế phổ biến bất cứ ai làm kế toán đều phải biết. Bài viết này sẽ giúp bạn nắm bắt các khái niệm cơ bản về thuế giá trị gia tăng trước khi tìm hiểu trong các hướng dẫn chi tiết tiếp theo.
Quy định về thuế giá trị gia tăng (GTGT)
Các văn bản pháp luật về Thuế GTGT và những sửa đổi, bổ sung của chúng:
- Luật Thuế GTGT năm 2008 (bắt đầu có hiệu lực từ ngày 01/01/2009).
- Luật số 31/2013/QH13 sửa đổi, bổ sung một số điều của Luật Thuế GTGT (có hiệu lực từ ngày 01/01/2014).
- Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều của các Luật về Thuế (có hiệu lực từ ngày 01/01/2015).
- Luật số 106/2016/QH13 sửa đổi, bổ sung một số điều của Luật Thuế GTGT, Luật thuế tiêu thụ đặc biệt và luật quản lý thuế (có hiệu lực từ ngày 01/07/2016).
Tất cả những thứ sau đều bám theo quy định này. Một số vấn đề chi tiết hơn sẽ được quy định bởi các Nghị định và Thông tư hướng dẫn.
Tổng quan thuế giá trị gia tăng VAT
Thuế giá trị gia tăng (GTGT) là gì?
Điều 2. Thuế giá trị gia tăng
Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Luật số: 13/2008/QH12
Một số bình luận:
Thuế giá trị gia tăng (VAT) là một loại thuế quan trọng trong hệ thống thuế của một quốc gia.
Đây là loại thuế kế toán gặp hàng ngày. Phần lớn các công ty đều phải nộp loại thuế này.
Trừ 1 số trường hợp như: chưa có doanh thu hoặc chỉ có hoạt động xuất khẩu.
Thuế GTGT điều chỉnh trong phạm vi rất rộng từ sản xuất đến tiêu dùng.
Để xem phạm vi ảnh hưởng của thuế GTGT, hãy xem ai là người bị tác động.
Đối tượng áp dụng thuế GTGT
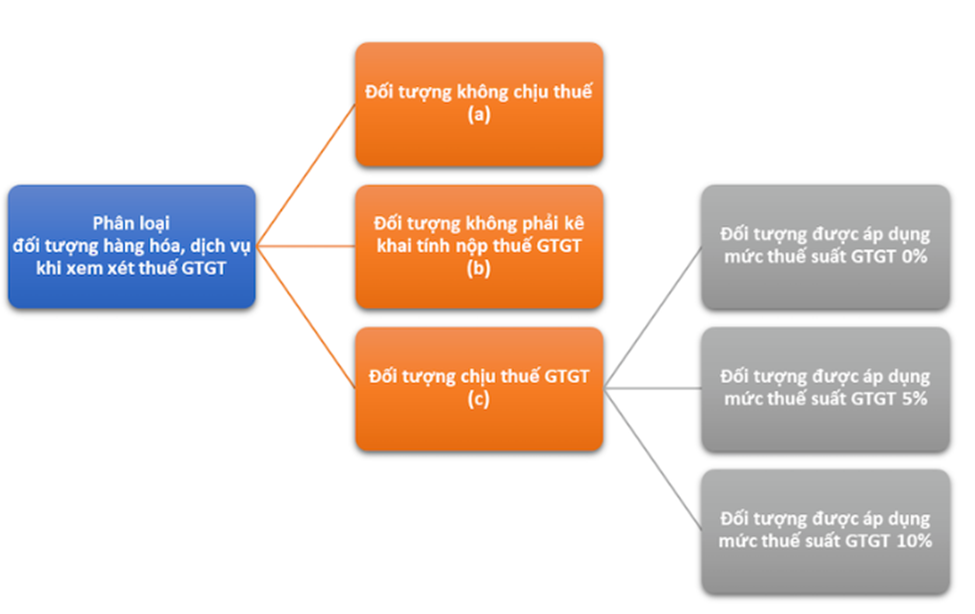
Đối tượng chịu thuế GTGT
Điều 3. Đối tượng chịu thuế
Hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế giá trị gia tăng, trừ các đối tượng quy định tại Điều 5 của Luật này.
Luật thuế GTGT
Như vậy, có 2 điểm bạn cần quan tâm:
Phạm vi áp dụng là toàn bộ hàng hóa, dịch vụ ở Việt Nam.
Trừ hàng hóa không chịu loại thuế này theo quy định hay còn gọi là đối tượng không chịu thuế GTGT chúng ta sẽ tiếp tục nói ở phần sau.
Hàng hóa, dịch vụ không ở Việt Nam thì chịu rồi. Luật Việt Nam không thể với tới được.
Ví dụ như một số hoạt động trung gian thương mại hay môi giới những hàng hóa, dịch vụ chỉ diễn ra bên ngoài lãnh thổ Việt Nam sẽ không chịu thuế GTGT.
Đối tượng không chịu thuế GTGT
Tóm tắt về những đối tượng không chịu thuế GTGT. Cụ thể, đó bao gồm các sản phẩm nông nghiệp chưa chế biến, giống vật nuôi và cây trồng, các dịch vụ như y tế, giáo dục, bưu chính, và nhiều loại hàng hóa và dịch vụ khác nhau. Điều này giúp hiểu rõ hơn về phạm vi và các trường hợp được miễn thuế trong lĩnh vực thuế GTGT.
Nguồn điều Điều 5. Đối tượng không chịu thuế
Có một số hàng hóa dịch vụ khi bạn làm kế toán hay động chạm nhất:
Doanh nghiệp ở khâu thương mại khi mua các sản phẩm nông nghiệp chưa qua chế biến hoặc chỉ sơ chế thì không phải kê khai, tính thuế GTGT (đối với những sản phẩm này) nhưng được khấu trừ VAT đầu vào.
Điều 1 Luật số 106/2016/QH13
Điều 1
Điều 1 Luật số 106/2016/QH13
“1. Sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
Doanh nghiệp, hợp tác xã mua sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.”
Dịch vụ dạy học, dạy nghề (đào tạo).
Hàng hóa không vào tiêu thụ ở Việt Nam
Hàng hóa chuyển khẩu, quá cảnh qua lãnh thổ Việt Nam; hàng tạm nhập khẩu, tái xuất khẩu; hàng tạm xuất khẩu, tái nhập khẩu; nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu theo hợp đồng sản xuất; gia công xuất khẩu ký kết với bên nước ngoài; hàng hóa, dịch vụ được mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau
Luật thuế GTGT
Phầm mềm máy tính
Hàng hóa của cá nhân có doanh thu dưới 100 triệu/năm.
Một số lưu ý:
Tuy nhiên hàng hóa không thuộc đối tượng chịu thuế GTGT sẽ có thuế suất 0%.
Cơ sở kinh doanh hàng hóa, dịch vụ không chịu thuế giá trị gia tăng quy định tại Điều này không được khấu trừ và hoàn thuế giá trị gia tăng đầu vào, trừ trường hợp áp dụng mức thuế suất 0% quy định tại khoản 1 Điều 8 của Luật này.
Đối tượng không phải tính, khai, nộp thuế GTGT
Trường hợp này kế toán không phải kê khai thuế.
Tuy nhiên có sự khác nhau giữa đối tượng không chịu thuế GTGT ở điểm cơ bản sau.
Thuế VAT đầu vào liên quan trực tiếp đến đối tượng không chịu thuế sẽ không được khấu trừ.
Trong khi đối tượng không phải tính, kê khai thuế GTGT thì VAT đầu vào vẫn được khấu trừ bình thường.
Cách tính thuế giá trị gia tăng
Cách tính thuế giá trị gia tăng theo phương pháp khấu trừ
Đây là phương pháp phổ biến nhất gần như bạn làm tại bất kỳ doanh nghiệp nào.
“1. Phương pháp khấu trừ thuế giá trị gia tăng được quy định như sau:
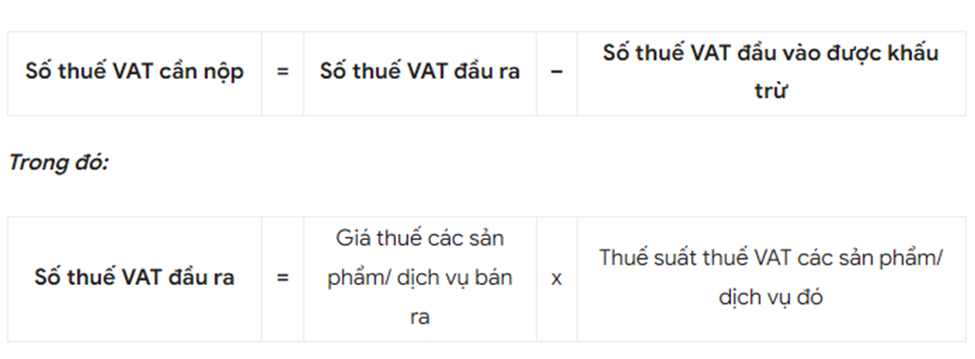
a) Số thuế giá trị gia tăng phải nộp theo phương pháp khấu trừ thuế bằng số thuế giá trị gia tăng đầu ra trừ số thuế giá trị gia tăng đầu vào được khấu trừ;
b) Số thuế giá trị gia tăng đầu ra bằng tổng số thuế giá trị gia tăng của hàng hóa, dịch vụ bán ra ghi trên hóa đơn giá trị gia tăng;
c) Số thuế giá trị gia tăng đầu vào được khấu trừ bằng tổng số thuế giá trị gia tăng ghi trên hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ, chứng từ nộp thuế giá trị gia tăng của hàng hóa nhập khẩu”
Luật thuế GTGT
Khoản 4 Điều 1 Luật thuế giá trị gia tăng sửa đổi năm 2013
Tính thuế giá trị gia tăng theo phương pháp trực tiếp
Phương pháp này được xác định bằng cách lấy doanh thu nhân với Tỷ lệ % để tính thuế giá trị gia tăng (chứ không phải thuế suất thuế GTGT).
Phương pháp này ít doanh nghiệp dùng nên không đề cập chi tiết ở đây.
Thuế suất thuế GTGT
Hàng hóa chịu thuế GTGT được áp các mức thuế suất khác nhau.
Có 3 mức là 0%, 5% và 10%.
Mức 0% khá đặc biệt.
“Mức thuế suất 0% áp dụng đối với hàng hóa, dịch vụ xuất khẩu, vận tải quốc tế và hàng hóa, dịch vụ không chịu thuế giá trị gia tăng quy định tại Điều 5 của Luật này khi xuất khẩu.”
Ngay cả khi hàng hóa không thuộc đối tượng chịu thuế sẽ được hưởng thuế suất 0% khi xuất khẩu.
Hàng hoá, dịch vụ xuất khẩu là hàng hoá, dịch vụ được tiêu dùng ở ngoài Việt Nam, trong khu phi thuế quan; hàng hóa, dịch vụ cung cấp cho khách hàng nước ngoài theo quy định của Chính phủ
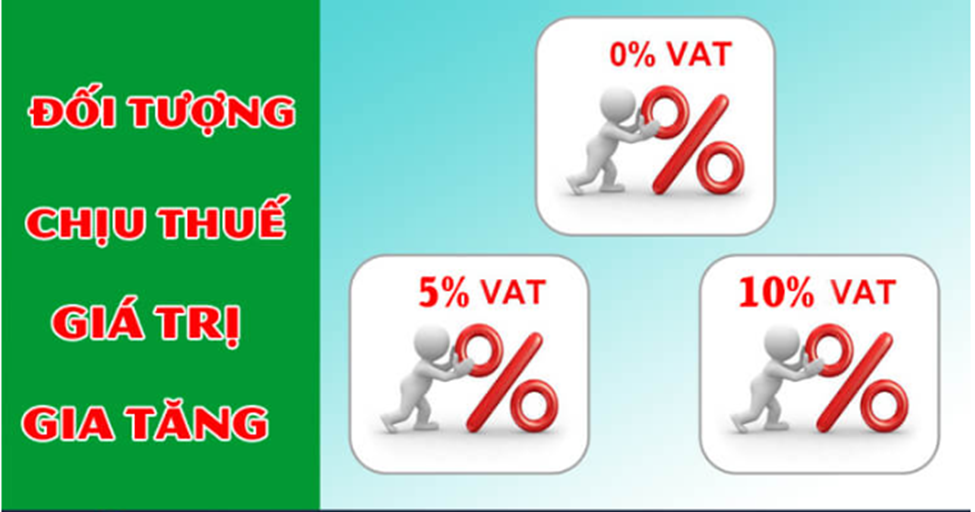
Hiện nay còn có mức thuế suất 8%. Thực ra đây là mức giảm 2% của mức thuế suất 10% trong 1 giai đoạn nhất định (từ tháng 01-06/2024).
Ưu đãi thuế GTGT 2024
Nghị định 94/2023/NĐ-CP, do Chính phủ ban hành, chi tiết hóa chính sách giảm thuế giá trị gia tăng theo hướng dẫn của Nghị quyết số 110/2023/QH15 của Quốc hội, ngày 29/11/2023. Nghị định này quy định việc giảm thuế giá trị gia tăng mức giảm 2% của mức thuế suất 10% từ tháng 01-06/2024đối với các nhóm hàng hóa, dịch vụ nhất định
Hướng dẫn kê khai nộp thuế giá trị gia tăng
Các trường hợp không phải kê khai thuế GTGT:
Doanh nghiệp chỉ kinh doanh hàng hóa, dịch vụ không thuộc đối tượng chịu thuế GTGT
Doanh nghiệp không phải kê khai tính thuế trong 1 số trường hợp cụ thể theo quy định của pháp luật. Khanh sẽ có 1 bài riêng về trường hợp này.
Đối với các trường hợp phải kê khai cũng sẽ có một bài viết riêng. Sau đây là các bước
Hướng dẫn cách kê khai và nộp thuế:
Bước 1: Xác định phương pháp tính thuế GTGT, có thể là phương pháp khấu trừ hoặc trực tiếp.
Bước 2: Xác định kỳ khai thuế của doanh nghiệp, theo tháng hay theo quý.
Bước 3: Chuẩn bị và lập tờ khai thuế GTGT hàng tháng hoặc hàng quý.
Bước 4: Kiểm tra và thực hiện các thủ tục hoàn thuế (nếu có).
Giải đáp một số thắc mắc về thuế giá trị gia tăng
Thuế GTGT 0% khác gì miễn thuế GTGT
Thuế giá trị gia tăng (GTGT) chưa thấy trường hợp miễn thuế. Chỉ có đối tượng không chịu thuế GTGT.
Thuế GTGT 0% khác gì với không chịu thuế GTGT
Thuế suất 0% cũng hàm ý là sẽ không phải chịu thuế GTGT đối với các hàng hóa, dịch vụ xuất khẩu. Tuy nhiên điểm khác ở đây là toàn bộ thuế GTGT đầu vào tương ứng sẽ được khấu trừ và hoàn thuế.
Với hàng hóa, dịch vụ không chịu thuế GTGT thì VAT đầu vào sẽ không được khấu trừ.
Thuế 0% khác gì với không phải tính, kê khai thuế GTGT
Điểm khác lớn nhất là về hoàn thuế GTGT, trong khi điểm giống nhau là VAT đầu vào đều được khấu trừ.
Chuyên mục:
Trên đây là 8 điểm cơ bản về thuế GTGT bạn cần biết. Có bất cứ vấn đề gì cần trao đổi bạn cứ để lại bình luận nhé.
Kết nối với Khanh qua Facebook.

