

Thuế thu nhập doanh nghiệp phải quyết toán theo năm. Bài viết này hướng dẫn bạn cách lập tờ khai quyết toán thuế TNDN theo TT80 (áp dụng cho năm tài chính 2023 vừa rồi).
Quyết toán thuế TNDN
Quyết toán thuế thu nhập doanh nghiệp (TNDN) là việc cuối năm bạn phải xác định ra thu nhập chịu thuế, sau đó áp dụng thuế suất phù hợp để tính ra số thuế phải nộp.
Việc xác định công thức tính thu nhập chịu thuế, mức thuế suất bạn xem lại bài: Tổng quan về thuế thu nhập doanh nghiệp nhé!
Nội dung
Quyết toán thuế TNDN là gì?
Quyết toán thuế TNDN là việc kê khai tổng số thuế cần nộp cho cơ quan thuế, bao gồm:
- Khai quyết toán thuế năm: Đây là công việc mà kế toán thuế bắt buộc phải thực hiện khi kết thúc năm tài chính.
- Hàng quý, doanh nghiệp phải tạm tính ra số tiền thuế TNDN tạm nộp. Cuối năm, doanh nghiệp thực hiện quyết toán lại để xem cả năm đó có phải nộp thuế hay không.
Việc còn lại là nộp thuế phần chênh lệch đó (nếu có).
Thời hạn nộp tờ khai quyết toán thuế TNDN
Hồ sơ quyết toán thuế TNDN năm phải được nộp trước ngày cuối cùng của tháng thứ 3 sau khi kết thúc năm dương lịch hoặc năm tài chính. Vì vậy, thời hạn cuối cùng nộp tờ khai quyết toán thuế TNDN năm 2023 là vào ngày 31/3/2024, theo quy định tại Điều 44 Luật Quản lý thuế 2019.
Hồ sơ quyết toán thuế thu nhập doanh nghiệp
Doanh nghiệp cần chuẩn bị hồ sơ quyết toán thuế TNDN gồm:
Tờ khai quyết toán thuế thu nhập doanh nghiệp theo mẫu số 03/TNDN.
Báo cáo tài chính năm.
Một hoặc một số phụ lục kèm theo tờ khai (nếu có), bao gồm:
Phụ lục kết quả hoạt động sản xuất kinh doanh (theo mẫu số 03-1A/TNDN).
Phụ lục chuyển lỗ theo mẫu số 03-2/TNDN.
Các Phụ lục về ưu đãi về thuế thu nhập doanh nghiệp
Lưu ý: nếu doanh nghiệp vẫn còn lỗ chưa chuyển cần xem lại các tờ khai thuế TNDN trước đó và báo cáo tài chính 5 năm.
Mẫu tờ khai quyết toán thuế TNDN theo TT80

Mẫu tờ khai này có sẵn trên phần mềm hỗ trợ kê khai thuế HTKK.
Các phụ lục tờ khai quyết toán thuế TNDN
Có 1 phụ lục chính luôn phải có:
Phụ lục báo cáo kết quả kinh doanh
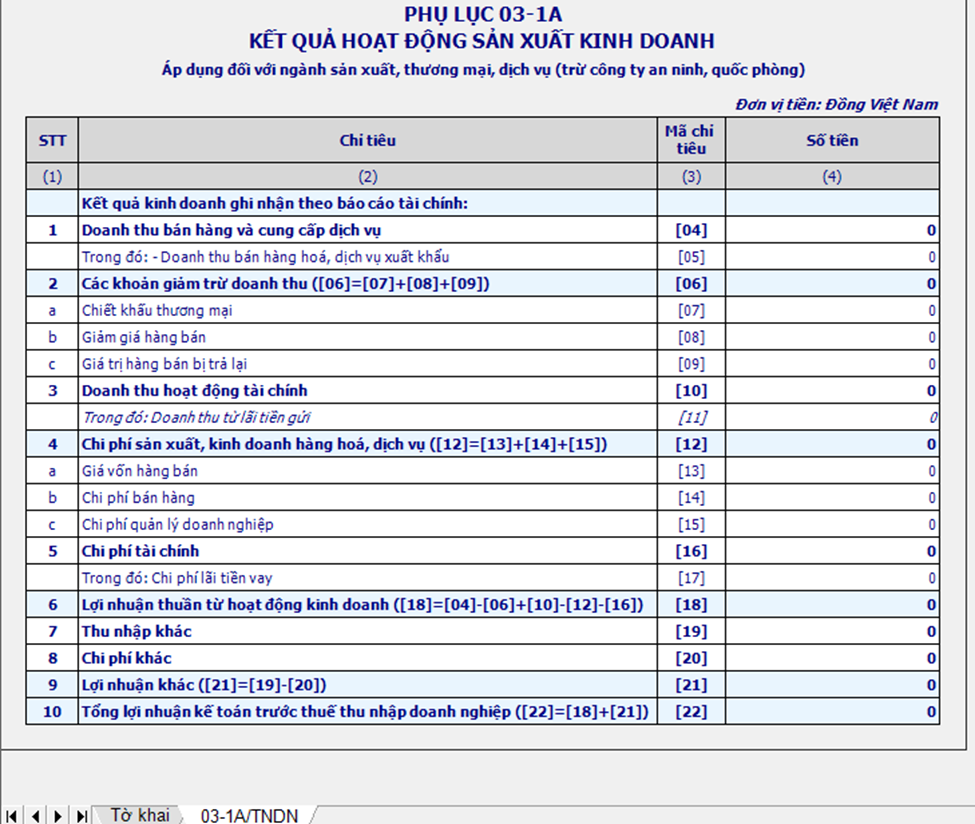
Cách điền phụ lục này bạn chỉ việc lấy số liệu trên Báo cáo kết quả kinh doanh đã lập.
Để gửi tờ khai thuế thu nhập doanh nghiệp trên trang thuế điện tử, bạn phải gửi đi Bộ báo cáo tài chính trước.
Nghĩa là bạn đã có số liệu từ Báo cáo kết quả kinh doanh rồi
Phụ lục chuyển lỗ
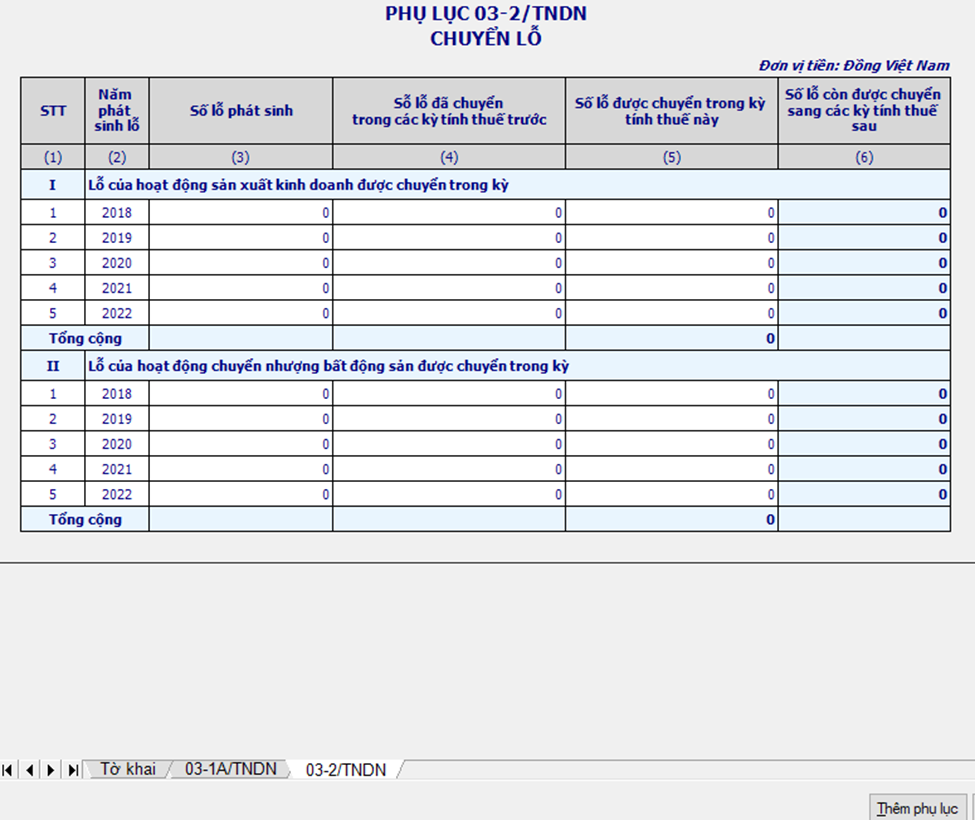
Trường hợp này chỉ xảy ra khi doanh nghiệp đã bị lỗ trước đó. Doanh nghiệp có quyền chuyển lỗ trong thời gian là 5 năm theo quy định.
Cách lập tờ khai quyết toán thuế TNDN theo TT80 theo mẫu số 03/TNDN
Để lập tờ khai quyết toán thuế TNDN theo Thông tư 80, bạn có thể tuân theo các bước sau:
Bước 1: Chọn mẫu tờ khai và điền thông tin cơ bản:
Trước hết, bạn cần chọn mẫu tờ khai quyết toán thuế TNDN theo Thông tư 80.
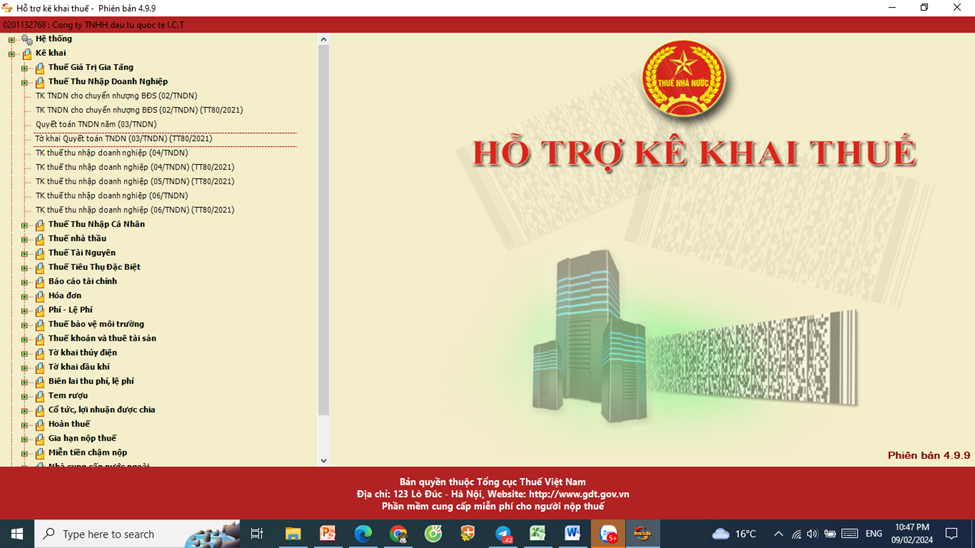
Điền thông tin cơ bản như tên doanh nghiệp, mã số thuế, địa chỉ, ngày kết thúc năm tài chính, và các thông tin liên quan khác.
Sau đó chọn phần quyết toán định kỳ (trường hợp phổ biến đối với doanh nghiệp thông thường).
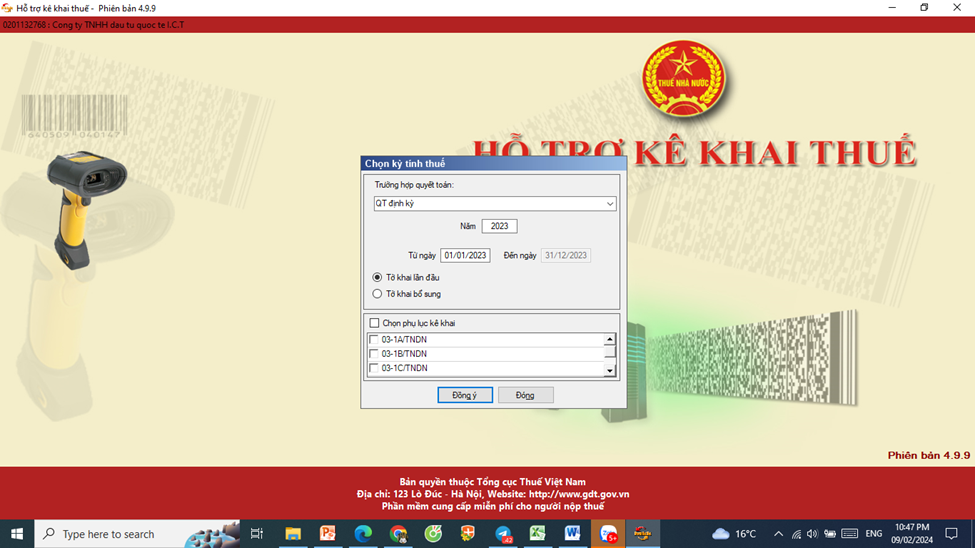
Bạn chọn đồng ý và sau khi vào chọn thêm phụ lục 03-1A. Hoặc bạn có thể chọn phụ lục ngay từ màn hình này.
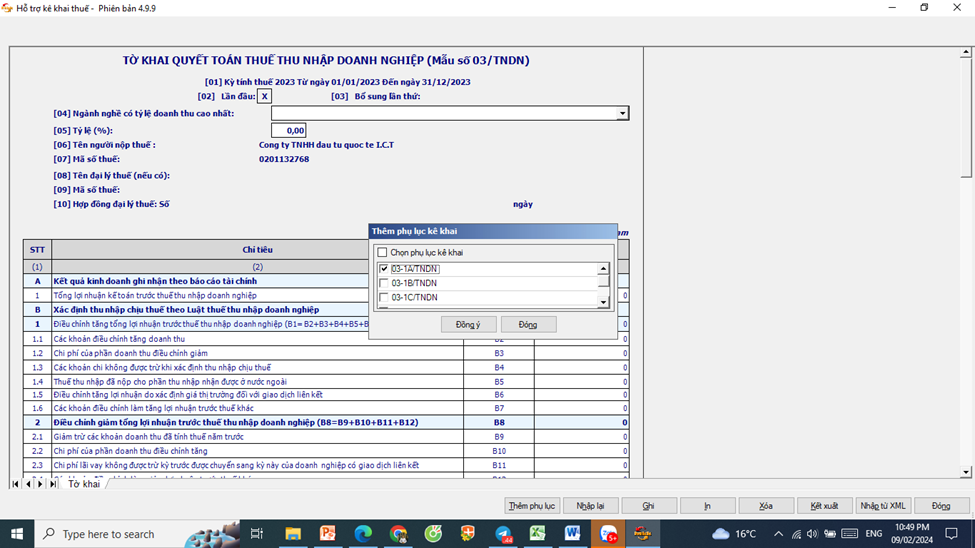
Bước 2: Hoàn thiện Phụ lục 03-1A/TNDN trước:
Phụ lục này giúp phần mềm tự động tổng hợp số liệu lên chỉ tiêu [A1] trên tờ khai 03/TNDN.
Phụ lục này gần như tương đồng với báo cáo kết quả kinh doanh.
Bạn chỉ việc nhặt số liệu tương ứng từ báo cáo kết quả kinh doanh sang đây.
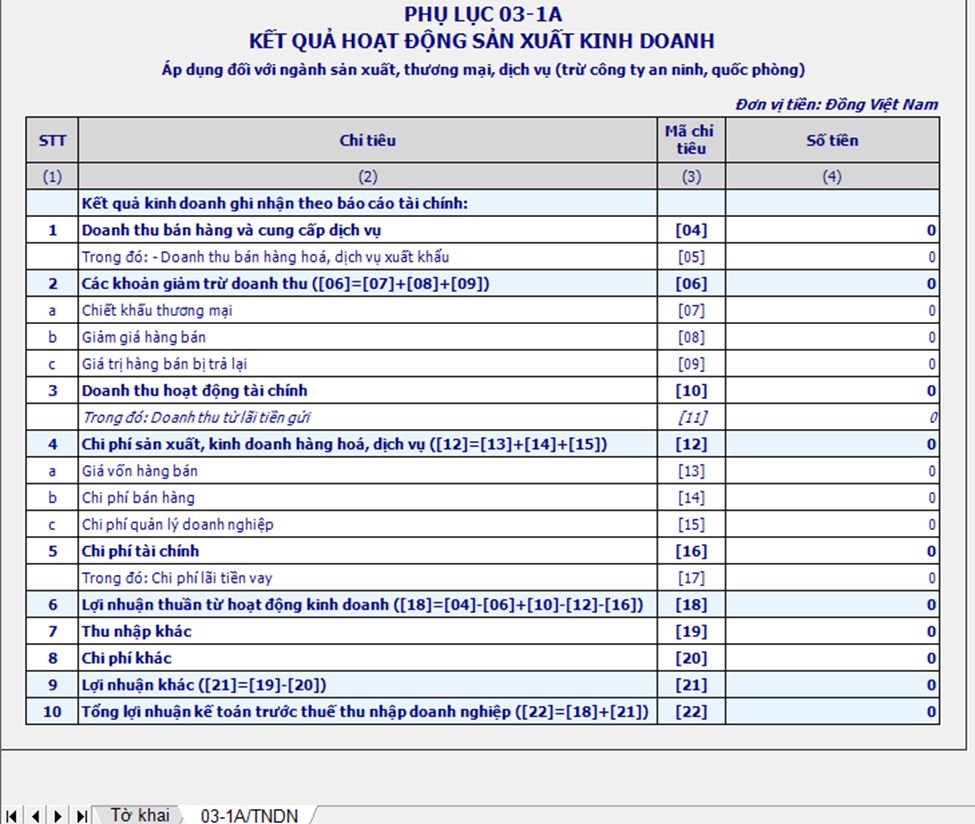
Lưu ý: lấy thẳng dữ liệu trên báo cáo kết quả kinh doanh thay vì lấy số liệu trên các tài khoản: số liệu sổ cái hay số liệu từ bảng cân đối phát sinh. Việc này vô tình làm phức tạp hóa vấn đề lên rất nhiều.
Bước 3: Làm tờ khai quyết toán 03/TNDN:
Tiếp theo, bạn cần điền thông tin chi tiết về thu nhập, chi phí, lợi nhuận trước thuế, và các chỉ tiêu khác theo mẫu 03/TNDN.
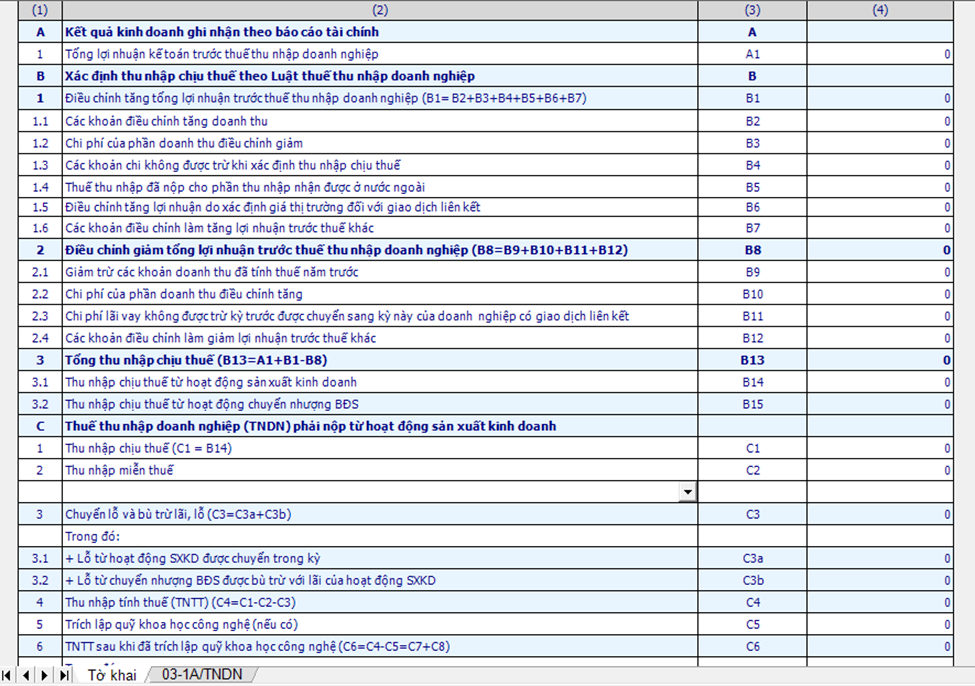
Số liệu lãi lỗ đã lấy từ phụ lục 03-1A ở bước 2.
Bây giờ bạn hãy tập trung vào chỉ tiêu B4: các khoản chi không được trừ khi xác định thu nhập chịu thuế.
Đây là trường hợp phổ biến nhất mà bạn hay gặp.
Về mặt kế toán, bạn có thể đã có danh sách hay file excel để lọc ra những khoản chi không phù hợp trước đó rồi.
Việc của bạn bây giờ là điển số tổng vào.
Lưu ý nữa hay gặp là phần chuyển lỗ.
Nếu công ty trước đó đã bị lỗ ở 1 năm nào đó trong 5 năm gần đây. Ban hãy xem lại số lỗ những năm này để bù trừ (chuyển lỗ) vào các năm sau nếu năm đó có lãi.
Như vậy, hồ sơ không những chỉ cần báo cáo tài chính năm nay mà bạn cần có cả 5 năm trước đó nữa.
Quy định về kết chuyển lỗ năm trước khi tính thuế tndn
Theo quy định của Luật Thuế Thu nhập doanh nghiệp 2008 (sửa đổi 2013), doanh nghiệp ghi nhận lỗ được phép chuyển sang năm kế tiếp để trừ vào thu nhập chịu thuế. Thời gian cho phép chuyển lỗ không vượt quá năm năm, tính từ năm sau khi lỗ phát sinh.
Đối với các doanh nghiệp ghi nhận lỗ từ hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, hoặc chuyển nhượng quyền tham gia dự án đầu tư, sau khi đã thực hiện bù trừ theo quy định tại khoản 3 Điều 7 Luật Thuế Thu nhập doanh nghiệp 2008 và vẫn còn lỗ, lỗ này cũng được chuyển sang năm sau để trừ vào thu nhập chịu thuế của các hoạt động này. Điều kiện là thời gian chuyển lỗ không quá năm năm, tính từ năm sau khi lỗ phát sinh.
Tổng kết về quyết toán thuế TNDN
Trên đây là các hướng dẫn cơ bản về quyết toán thuế thu nhập doanh nghiệp.
Xem thêm chuyên mục: Kế toán thuế, thuế thu nhập doanh nghiệp.
Kết nối và trao đổi với Khanh qua Facebook.

