
Thuế thu nhập cá nhân là mảng phức tạp liên quan đến kế toán thuế và kế toán lương. Bài viết này sẽ giới thiệu tổng thể về thuế thu nhập cá nhân, trước khi tìm hiểu kỹ hơn từng phần chi tiết khác. Hãy cùng Khanh bắt đầu nhé!
Thuế thu nhập cá nhân là gì?
Hiểu một cách đơn giản, thuế thu nhập cá nhân là khoản tiền mà bạn phải đóng cho Nhà nước dựa trên số tiền bạn kiếm được từ các nguồn thu nhập khác nhau. Thuế này được áp dụng cho mỗi cá nhân dựa trên mức thuế thu nhập cá nhân áp dụng theo từng khung thuế. Thuế thu nhập cá nhân có thể được trích khấu trừ từ mức thu nhập hàng tháng của bạn, hay nếu bạn kiếm nhiều hơn, bạn sẽ phải đóng thuế bổ sung.
Quy định về việc đóng thuế thu nhập cá nhân
Luật Thuế thu nhập cá nhân 2007 đã được sửa đổi bởi Luật Thuế thu nhập cá nhân năm 2012. Sau đó, Luật Sửa đổi các Luật về thuế năm 2014 đã có những điều chỉnh quan trọng. Nghị quyết 954/2020/UBTVQH14 của Ủy ban Thường vụ Quốc hội được ban hành để điều chỉnh mức giảm trừ gia cảnh trong thuế thu nhập cá nhân.
Một quy định quan trọng về việc đóng thuế thu nhập cá nhân là việc phân loại thu nhập. Thuế thu nhập cá nhân áp dụng cho tất cả thu nhập mà cá nhân đó nhận được trong một năm. Tuy nhiên, không phải thu nhập nào cũng bị áp dụng thuế. Quy định quy định rõ ràng về các dạng thu nhập bị tính thuế và các dạng thuế thu nhập không phải chịu thuế. Điều này đảm bảo công bằng trong việc thu thuế và đặt cơ sở cho việc tính toán số tiền thuế đúng mức.
Đối tượng đóng thuế thu nhập cá nhân
Đối tượng cần đóng thuế thu nhập cá nhân rất đa dạng và bao gồm nhiều nhóm người khác nhau. Đầu tiên, chúng ta có nhóm công nhân làm việc trong các công ty, doanh nghiệp, tổ chức, và tự do nghiệp. Nhóm này bao gồm những người làm việc trong các ngành công nghiệp như xây dựng, kỹ thuật, nông nghiệp, và dịch vụ.
Ngoài ra, nhóm các chuyên gia tự do và nghệ sĩ cũng phải đóng thuế thu nhập cá nhân. Đây là những người làm việc độc lập và được trả tiền bằng hóa đơn hoặc tách riêng từ nhiều khách hàng khác nhau. Ví dụ như những chuyên gia nấu ăn, thợ làm tóc, diễn viên, ca sĩ, và nhà văn.
Ngoài ra, nhóm người làm việc nước ngoài trong các công ty đầu tư nước ngoài tại Việt Nam cũng phải đóng thuế thu nhập cá nhân. Những người này thường là những chuyên gia, kỹ sư hoặc quản lý có kiến thức và kinh nghiệm cao từ nước ngoài. Họ được gửi đến Việt Nam để làm việc và nhận lương từ công ty nước ngoài mà họ đại diện.
Cuối cùng, nhóm người có thu nhập từ các nguồn không đều đặn cũng cần đóng thuế thu nhập cá nhân. Đây là những người kiếm tiền từ việc đầu tư, quảng cáo, bất động sản, hoặc các hoạt động tự do. Họ không có một công việc chính thức nhưng vẫn phải chịu trách nhiệm đóng thuế thu nhập cá nhân cho các khoản thu nhập mà họ kiếm được.
Theo quy định:
Thuế thu nhập cá nhân chỉ phân biệt cá nhân cư trú và cá nhân không cư trú như sau:
Đối tượng nộp thuế bao gồm cá nhân cư trú có thu nhập từ trong và ngoài lãnh thổ Việt Nam, điều kiện cụ thể như sau:
- Cá nhân thực tế có mặt ở Việt Nam nhiều hơn 183 ngày trong một năm theo dương lịch hoặc đủ 12 tháng liên tục tính từ ngày đầu tiên có mặt tại Việt Nam.
- Cá nhân có nơi ở thường xuyên tại Việt Nam, với điều kiện nơi ở là địa điểm đăng ký thường trú hoặc là nhà thuê với hợp đồng có thời hạn.
Ngoài ra, cũng thuộc đối tượng nộp thuế là cá nhân không có cư trú, nhưng có thu nhập chịu thuế từ trong lãnh thổ Việt Nam, trong trường hợp không đáp ứng đủ điều kiện cá nhân cư trú nêu trên.
“Điều 2. Người nộp thuế
1. Người nộp thuế thu nhập cá nhân bao gồm cá nhân cư trú và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật thuế thu nhập cá nhân và Điều 3 Nghị định này. Phạm vi xác định thu nhập chịu thuế của người nộp thuế như sau:
a) Đối với cá nhân cư trú, thu nhập chịu thuế là thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam, không phân biệt nơi trả thu nhập;
b) Đối với cá nhân không cư trú, thu nhập chịu thuế là thu nhập phát sinh tại Việt Nam, không phân biệt nơi trả thu nhập.”
Trích NĐ65/2013
Những căn cứ pháp lý về việc đóng thuế thu nhập cá nhân
Luật Thuế thu nhập cá nhân bao gồm Luật số 04/2007/QH12 có hiệu lực từ 01/01/2009 và Luật số 26/2012/QH13 có hiệu lực từ 01/07/2013 sau khi được sửa đổi, bổ sung.
Nghị định 65/2013/NĐ-CP ngày 27/06/2013 chi tiết hóa quy định của Luật thuế TNCN và Luật sửa đổi, bổ sung một số điều của Luật này, có hiệu lực từ 01/07/2013.
Thông tư 111/2013/TT-BTC ngày 15/08/2013 hướng dẫn thực hiện Luật thuế TNCN có hiệu lực từ 01/10/2013. Thông tư 128/2014/TT-BTC ngày 05/09/2014 thay thế Thông tư 176/2009/TT-BTC, giảm thuế TNCN cho cá nhân làm việc tại khu kinh tế từ 20/10/2014.
Thông tư 92/2015/TT-BTC ngày 15/06/2015 thay đổi, bổ sung cho thuế TNCN từ 30/07/2015 và áp dụng từ năm 2015 trở đi. Thông tư 04/VBHN – BTC ngày 05/02/2015 hợp nhất các văn bản: Thông tư 111/2013/TT-BTC, Thông tư 119/2014/TT-BTC, và Thông tư 151/2014/TT-BTC.
Thông tư số 25/2018/TT-BTC ngày 16/03/2018 hướng dẫn Nghị định số 146/2017/NĐ-CP ngày 15/12/2017 và sửa đổi, bổ sung một số điều của Thông tư số 78/2014/TT-BTC ngày 18/06/2014 và Thông tư số 111/2013/TT-BTC ngày 15/08/2013 của Bộ Tài Chính.
10 loại thu nhập chịu thuế thu nhập cá nhân và cách tính
Tổng hợp các khoản thu nhập chịu thuế:
- Thu nhập từ kinh doanh:
Thu nhập từ sản xuất, kinh doanh hàng hoá, dịch vụ.
Thu nhập từ hành nghề độc lập có giấy phép hoặc chứng chỉ hành nghề. - Thu nhập từ tiền lương, tiền công:
Tiền lương, tiền công và các khoản liên quan.
Các khoản phụ cấp, trợ cấp, trừ các trường hợp được ưu đãi theo quy định pháp luật. - Thu nhập từ đầu tư vốn:
Lãi cho vay.
Lợi tức cổ phần.
Thu nhập từ đầu tư vốn khác, trừ thu nhập từ lãi trái phiếu Chính phủ. - Thu nhập từ chuyển nhượng vốn:
Chuyển nhượng phần vốn trong các tổ chức kinh tế.
Chuyển nhượng chứng khoán.
Chuyển nhượng vốn dưới các hình thức khác. - Thu nhập từ chuyển nhượng bất động sản:
Chuyển nhượng quyền sử dụng đất và tài sản gắn liền.
Chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở.
Chuyển nhượng quyền thuê đất, thuê mặt nước.
Các khoản thu nhập khác từ chuyển nhượng bất động sản. - Thu nhập từ trúng thưởng:
Trúng thưởng xổ số.
Trúng thưởng trong các hình thức khuyến mại, cá cược, casino, và trò chơi có thưởng. - Thu nhập từ bản quyền:
Chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ.
Chuyển giao công nghệ. - Thu nhập từ nhượng quyền thương mại.
- Thu nhập từ nhận thừa kế
- Thu nhập từ quà tặng.
Cách tính thuế thu nhập cá nhân từ thu nhập tiền công, tiền lương
Cách hiểu thu nhập từ tiền lương, tiền công:
“2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Các khoản phụ cấp, trợ cấp, trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp,trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của Bộ luật lao động; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp khác không mang tính chất tiền lương, tiền công theo quy định của Chính phủ.
Điều 1 luật thuế thu nhập cá nhân sửa đổi 2012
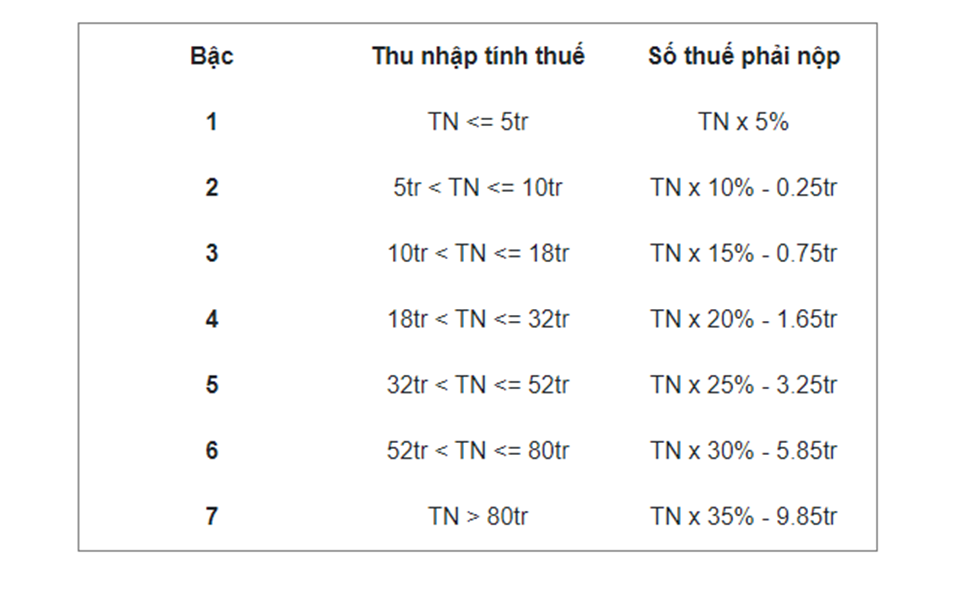
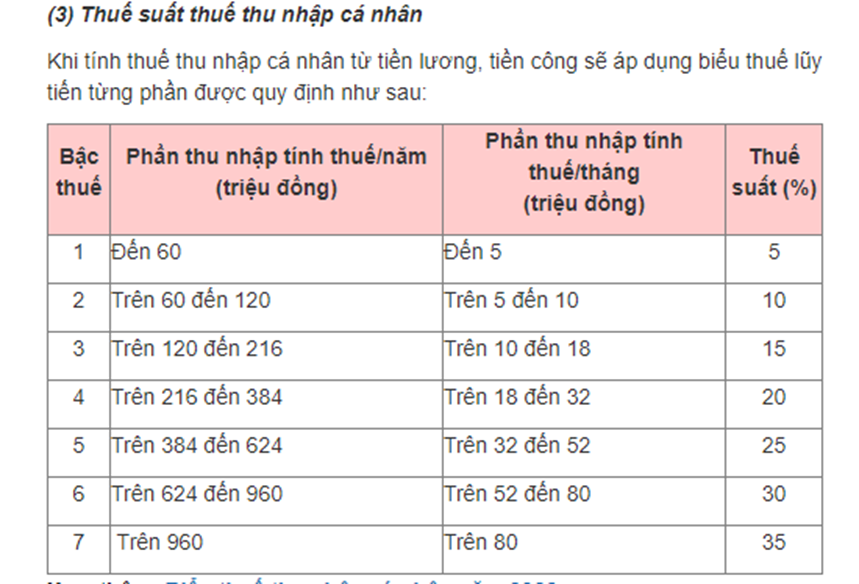
Mức đóng thuế thu nhập cá nhân từ tiền lương, tiền công
Nếu nói về thu nhập từ lương và tiền công, mức đóng thuế thu nhập cá nhân sẽ áp dụng như sau:
Hoặc bạn có thể quan sát hình sau đây:
Thu nhập cá nhân được miễn thuế
Thu nhập miễn thuế từ tiền lương tiền công có mấy khoản phổ biến cần lưu ý:
Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định của pháp luật.
Tiền lương hưu do Bảo hiểm xã hội chi trả.
Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật.
Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.
Riêng tiền ăn ca thì theo quy định của Luật lao động
Thu nhập chịu thuế và các khoản giảm trừ từ thu nhập tiền công, tiền lương
Khoản giảm trừ là các khoản mà bạn được trừ trực tiếp trên thu nhập chịu thuế của mình.
Giảm trừ gia cảnh và giảm trừ bản thân và giảm trừ người phụ thuộc.
Điều 1. Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Điều 1 Nghị quyết 954/2020/UBTVQH14 có hiệu lực kể từ ngày 01/07/2020
Kê khai và Quyết toán thuế thu nhập cá nhân từ thu nhập tiền công, tiền lương
Xem thêm
Kế toán thuế thu nhập cá nhân
Xem thêm
Các câu hỏi thường gặp về thuế thu nhập cá nhân:
Khi ký hợp đồng thử việc có phải nộp 10% thuế thu nhập cá nhân không?
Đây cũng là khoản thu nhập từ tiền lương, tiền công nhưng vẫn có thể xảy ra 2 trường hợp: trừ 10% thuế thu nhập cá nhân ngay từ đầu hoặc không bị trừ nếu có cam kết không đến mức thu nhập phải chịu thuế trong năm.
Thuế thu nhập cá nhân với trường hợp ký hợp đồng lao động ở 2 nơi?
Trường hợp này cá nhân phải trực tiếp quyết toán với cơ quan thuế.
Thuế thu nhập cá nhân từ tiền lương, tiền công đối với người nước ngoài?
Với cá nhân cư trú thì thực hiện theo biểu thuế lũy tiến từng phần như cá nhân cư trú người Việt Nam
Nếu không là cá nhân cư trú sẽ chịu thuế suất toàn phần 20%.
Xem thêm các chủ đề liên quan:
Thuế thu nhập cá nhân.
Kết nối với Khanh qua Facebook.

