
Chứng từ khấu trừ thuế TNCN (thu nhập cá nhân) là một phần quan trọng trong quá trình thanh toán thuế thu nhập cá nhân. Bài viết này chủ yếu xoay quanh thu nhập từ tiền lương và tiền công, trường hợp phổ biến nhất mà bạn đang làm kế toán tại doanh nghiệp.
Quy định về chứng từ khấu trừ thuế TNCN hiện hành
Quy định của pháp luật hiện hành về chứng từ khấu trừ thuế TNCN sẽ bám theo các quy định về luật thuế thu nhập cá nhân.
Căn cứ này đã được nêu trong bài:
Tất tật về thuế thu nhập cá nhân.
Nội dung
Chứng từ khấu trừ thuế TNCN là gì?
Chứng từ khấu trừ thuế TNCN là gì?
Chứng từ khấu trừ thuế thu nhập cá nhân (TNCN) là một chứng từ được tổ chức cung cấp, để xác nhận thông tin liên quan đến việc khấu trừ một phần thu nhập cá nhân của người lao động để nộp thuế TNCN.
Chứng từ khấu trừ thuế TNCN đóng vai trò quan trọng trong quản lý tài chính cá nhân và là một phần quan trọng của hồ sơ thuế cá nhân của người lao động khi quyết toán thuế hay hoàn thuế TNCN.
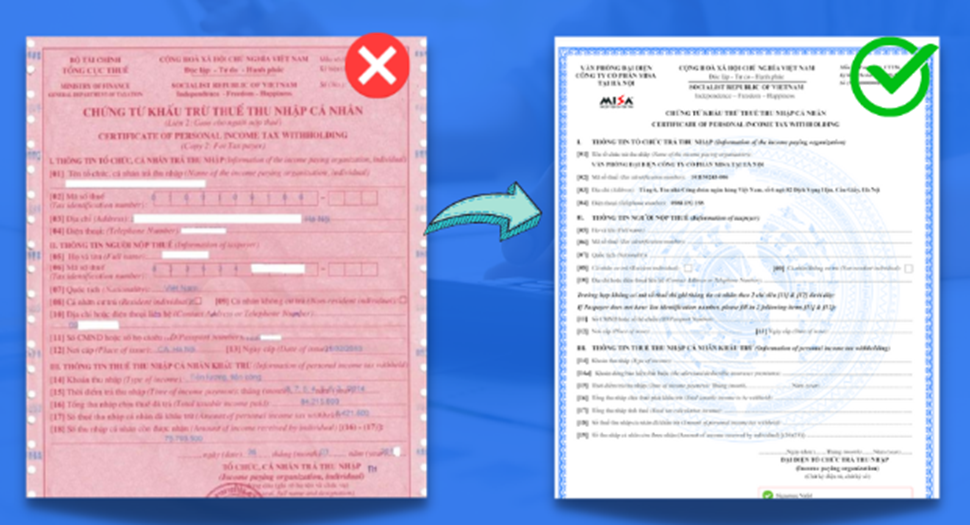
Chứng từ khấu trừ thuế TNCN dùng để làm gì?
Chứng từ khấu trừ thuế TNCN được dùng trong các trường hợp như sau:
- Chứng minh Khoản Thuế Đã Khấu Trừ: Chứng từ này chứng minh và xác nhận số tiền thuế TNCN đã được khấu trừ từ thu nhập của người lao động theo quy định của pháp luật thuế.
- Thông Tin Quyết Định Đóng Thuế: Nó cung cấp căn cứ cho người lao động để kiểm tra xem liệu họ có nghĩa vụ đóng thuế TNCN hay không, cũng như xác định mức khấu trừ đã được tính đúng chưa.
- Minh Bạch và Rõ Ràng: Chứng từ này giúp tăng cường tính minh bạch và rõ ràng về các khoản tiền mà người lao động được khấu trừ thuế, đồng thời giúp cơ quan quản lý thuế đối chiếu và kiểm tra dữ liệu một cách chính xác.
- Phục Vụ Quyết Toán Thuế: Là một trong những tài liệu quan trọng trong quá trình quyết toán thuế, chứng từ này đóng vai trò trong bộ hồ sơ quyết toán thuế của người lao động.
Chứng từ khấu trừ thuế TNCN có bắt buộc không?
Chứng từ khấu trừ thuế TNCN không bắt buộc.
Tuy nhiên, công ty sẽ phải cấp chứng từ khấu trừ thuế thu nhập cá nhân khi công ty đã trừ vào thu nhập người lao động phần thuế thu nhập cá nhân và khi người lao động yêu cầu cấp chứng từ này.
Trường hợp nào phải khấu trừ Thuế TNCN và khi nào thì được cấp chứng từ?
Như đoạn trên, kế toán sẽ phải viết chứng từ này khi được người lao động yêu cầu (khi họ không còn làm việc tại công ty) và đã phát sinh phần thuế này bị trừ vào lương của họ hàng tháng.
Điều kiện làm bản cam kết để không bị khấu trừ thuế TNCN
Điều Kiện Đối với Lập Bản Cam Kết 02
Theo quy định tại điểm i, khoản 1 của Điều 25 trong Thông tư 111/2013/TT-BTC, mặc dù có tổng mức trả thu nhập từ 2 triệu đồng/lần trở lên, nhưng cá nhân sẽ được lập bản cam kết 02/CK-TNCN để tạm thời không bị khấu trừ thuế thu nhập cá nhân, với điều kiện sau:
- Cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng.
- Có tổng mức trả thu nhập từ 2 triệu đồng/lần trở lên.
- Chỉ có duy nhất thu nhập thuộc đối tượng phải khấu trừ thuế (không áp dụng nếu làm việc ở 02 nơi trở lên).
- Ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi trừ gia cảnh chưa đạt đến mức phải nộp thuế.
Theo Nghị quyết 954/2020/UBTVQH14 về điều chỉnh mức giảm trừ gia cảnh, chỉ khi ước tính tổng thu nhập từ 132 triệu đồng/năm trở xuống (đối với trường hợp không có người phụ thuộc) mới được phép lập bản cam kết.
- Phải đăng ký thuế và có mã số thuế tại thời điểm cam kết.
Cá nhân lập bản cam kết phải chịu trách nhiệm đối với nó, và trong trường hợp phát hiện sự gian lận, sẽ bị xử lý theo quy định của Luật Quản lý thuế.
Các trường hợp phải khấu trừ thuế tncn trước khi trả cho cá nhân
Doanh nghiệp phải khấu trừ thuế thu nhập cá nhân xảy ra trong nhiều trường hợp:
- Thu nhập của cá nhân không cư trú:
Tổ chức, cá nhân trả các khoản thu nhập chịu thuế cho cá nhân không cư trú phải thực hiện khấu trừ thuế TNCN trước khi trả thu nhập. - Thu nhập từ tiền lương, tiền công của cá nhân cư trú:
Cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên, bao gồm cả trường hợp nghỉ làm trước khi kết thúc hợp đồng lao động, sẽ có thu nhập của mình bị khấu trừ thuế theo biểu thuế lũy tiến từng phần. - Cá nhân là người nước ngoài làm việc tại Việt Nam:
Đối với cá nhân là người nước ngoài làm việc tại Việt Nam từ 183 ngày trong năm, sẽ áp dụng biểu thuế lũy tiến từng phần dựa trên thời gian làm việc tại Việt Nam ghi trên hợp đồng hoặc văn bản cử sang làm việc. - Một số trường hợp khác:
Tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động phải khấu trừ thuế theo mức 10% trên thu nhập.
Ký hợp đồng lao động dưới 3 tháng có tổng mức trả thu nhập từ 2 triệu đồng/lần trở lên cũng phải tuân theo mức khấu trừ thuế TNCN.
2 mức khấu trừ thuế thu nhập cá nhân không theo biểu thuế lũy tiến từng phần:
2.1. Khấu trừ 10% trên tổng thu nhập chịu thuế:
Mức khấu trừ thuế TNCN 10% được áp dụng cho các tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng có tổng mức trả thu nhập từ 2 triệu đồng/lần trở lên. Công thức tính mức khấu trừ thuế là:
Mức khấuu trừ thuế =Thu nhập trả cho cá nhân×10%
2.2. Khấu trừ 20% trên tổng thu nhập chịu thuế:
Mức khấu trừ thuế TNCN 20% được áp dụng cho tổ chức, cá nhân trả các khoản thu nhập chịu thuế cho cá nhân không cư trú. Công thức tính mức khấu trừ thuế là:
Mức khấu trừ thuế=Thu nhập chịu thuế từ tiền lương, tiền công×20%
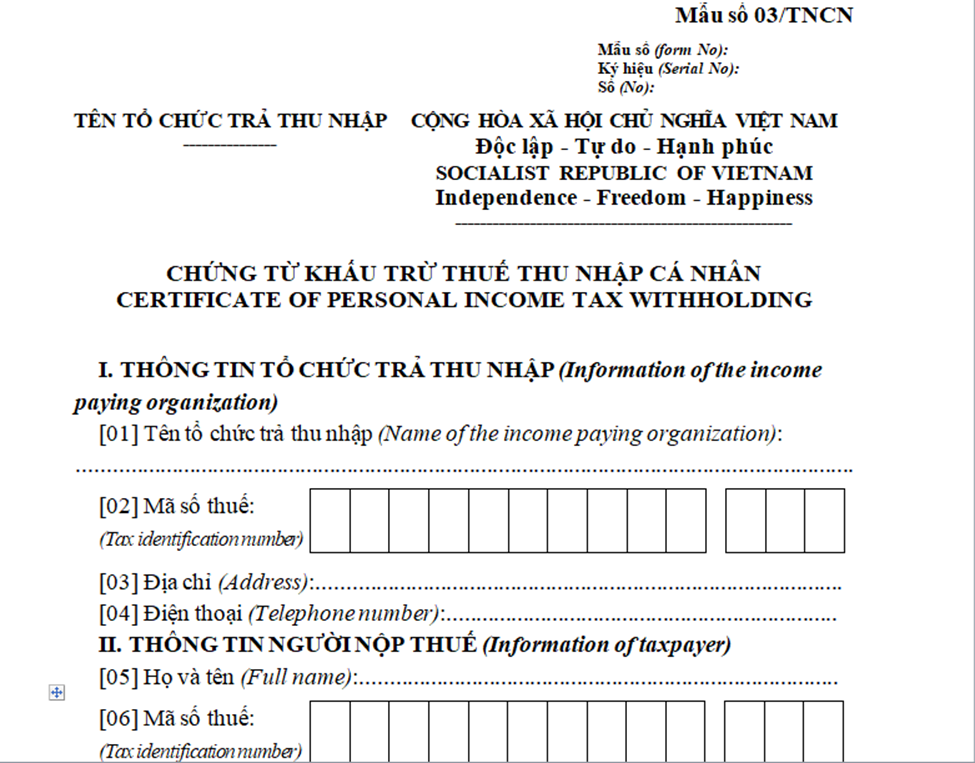
Mẫu chứng từ khấu trừ thuế TNCN mới nhất
Theo Nghị định 123/2020/NĐ-CP mẫu như sau:
Hướng dẫn về chứng từ khấu trừ thuế TNCN điện tử
Theo quy định tại khoản 3 và khoản 4 của Điều 3 trong Nghị định 123/2020/NĐ-CP, chứng từ khấu trừ thuế thu nhập cá nhân (TNCN) là tài liệu được sử dụng để ghi nhận chi tiết về các khoản thuế đã được khấu trừ từ người nộp thuế là các cá nhân theo quy định của pháp luật quản lý thuế.
Chứng từ này có thể được tạo ra dưới dạng tài liệu điện tử, thể hiện ở dạng dữ liệu điện tử, và do tổ chức hoặc cá nhân có trách nhiệm khấu trừ thuế cung cấp cho người nộp thuế.
Có bắt buộc dùng chứng từ khấu trừ thuế TNCN điện tử không?
Theo Nghị định 123/2020/NĐ-CP, kể từ ngày 01/07/2022, các tổ chức và doanh nghiệp buộc phải áp dụng hệ thống chứng từ khấu trừ thuế thu nhập cá nhân điện tử. Đồng thời, họ phải ngừng sử dụng các chứng từ khấu trừ thuế TNCN đã được in hoặc tự in và đang tồn trữ trước ngày quy định.
Như vậy, hiện tại bắt buộc phải dùng chứng từ khấu trừ thuế TNCN điện tử.
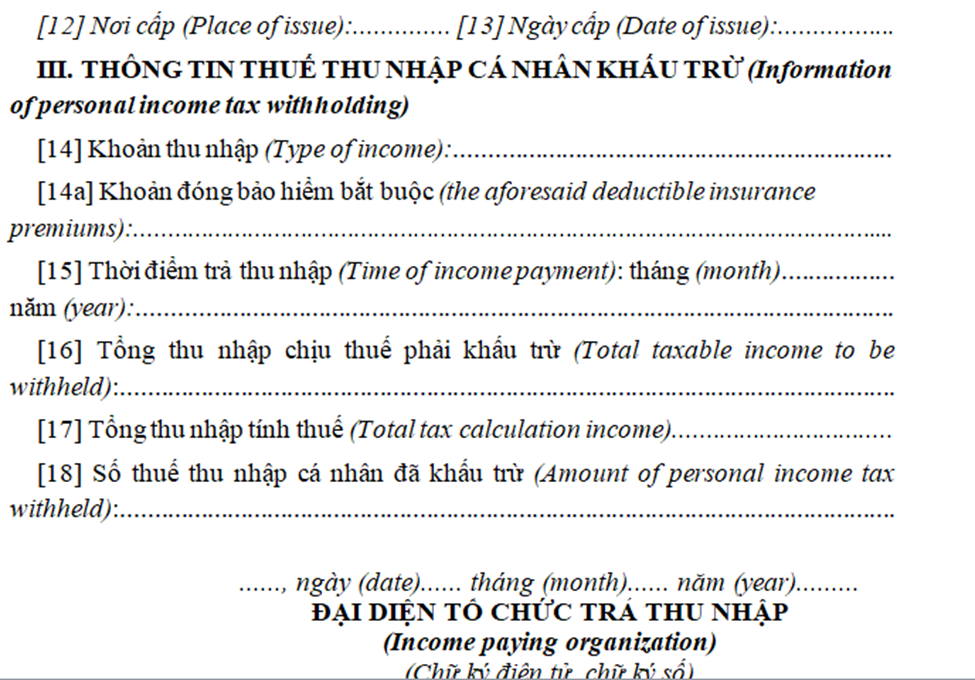
Cách viết chứng từ khấu trừ thuế TNCN điện tử Mẫu số 03/TNCN
Khi lập chứng từ bạn cần hoàn thành tất cả các thông tin theo mẫu 03 nói trên.
Đặc biệt lưu ý về: khoản thu nhập, thời điểm trả thu nhập và số thuế thu nhập cá nhân đã khấu trừ.
Quy định về chứng từ khấu trừ thuế TNCN điện tử
Có phải đăng ký, thông báo phát hành và báo cáo sử dụng chứng từ khấu trừ thuế TNCN điện tử không?
Doanh nghiệp, khi áp dụng chứng từ khấu trừ thuế TNCN điện tử, không cần phải tiến hành quy trình đăng ký, thông báo phát hành, hoặc chuyển dữ liệu điện tử đến cơ quan thuế theo yêu cầu. Thay vào đó, tổ chức khấu trừ tự xây dựng hệ thống phần mềm để thực hiện quản lý chứng từ điện tử, đảm bảo tuân thủ đầy đủ các nội dung bắt buộc theo quy định tại khoản 1 của Điều 32 trong Nghị định 123/2020/NĐ-CP.
Tuy nhiên, để thuận lợi và tránh rủi ro bạn nên dùng chứng từ khấu trừ thuế TNCN điện tử từ chính công ty đang cung cấp dịch vụ giải pháp hóa đơn cho cong ty bạn.
Đối tượng được cấp chứng từ khấu trừ thuế TNCN điện tử
Vẫn là các đối tượng bình thường như khi bạn chưa dùng chứng từ điện tử.
Xem lại 4 trường hợp phải cấp chứng từ khấu trừ thuế TNCN đã nói ở phần trên.
Hủy chứng từ khấu trừ thuế TNCN điện tử
Thủ tục tương tự như hủy hóa đơn điện tử.
Nếu chưa gửi cho nhân viên thì bạn làm thủ tục tự hủy trên phần mềm.
Nếu đã gửi cho người lao động bạn cần có biên bản hủy chứng từ này.
Hướng dẫn thủ tục mua chứng từ khấu trừ thuế TNCN mới nhất?
Bạn nên chọn nhà cung cấp dịch vụ cho chính hóa đơn điện tử mình đang dùng để có tư vấn và cập nhật nhất.

