
Bài viết này sẽ cung cấp một hướng dẫn chi tiết về cách kê khai thuế thu nhập cá nhân từ tiền lương, tiền công do tổ chức kê khai, được cập nhật mới nhất trong năm 2024.
Hãy cùng bắt đầu nhé!
Quy định về kê khai thuế thu nhập cá nhân (TNCN) từ tiền lương, tiền công
Kế toán là một trong những lĩnh vực quan trọng trong quản lý tài chính của một doanh nghiệp hoặc cá nhân. Và một phần quan trọng trong kế toán là việc kê khai thuế thu nhập cá nhân (TNCN) từ tiền lương, tiền công. Việc của bạn chủ yếu là hiểu, cập nhật và tuân thủ.
“Luật Thuế thu nhập cá nhân bao gồm Luật số 04/2007/QH12 có hiệu lực từ 01/01/2009 và Luật số 26/2012/QH13 có hiệu lực từ 01/07/2013 sau khi được sửa đổi, bổ sung.
Nghị định 65/2013/NĐ-CP ngày 27/06/2013 chi tiết hóa quy định của Luật thuế TNCN và Luật sửa đổi, bổ sung một số điều của Luật này, có hiệu lực từ 01/07/2013.
Thông tư 111/2013/TT-BTC ngày 15/08/2013 hướng dẫn thực hiện Luật thuế TNCN có hiệu lực từ 01/10/2013. Thông tư 128/2014/TT-BTC ngày 05/09/2014 thay thế Thông tư 176/2009/TT-BTC, giảm thuế TNCN cho cá nhân làm việc tại khu kinh tế từ 20/10/2014.
Thông tư 92/2015/TT-BTC ngày 15/06/2015 thay đổi, bổ sung cho thuế TNCN từ 30/07/2015 và áp dụng từ năm 2015 trở đi. Thông tư 04/VBHN – BTC ngày 05/02/2015 hợp nhất các văn bản: Thông tư 111/2013/TT-BTC, Thông tư 119/2014/TT-BTC, và Thông tư 151/2014/TT-BTC.
Thông tư số 25/2018/TT-BTC ngày 16/03/2018 hướng dẫn Nghị định số 146/2017/NĐ-CP ngày 15/12/2017 và sửa đổi, bổ sung một số điều của Thông tư số 78/2014/TT-BTC ngày 18/06/2014 và Thông tư số 111/2013/TT-BTC ngày 15/08/2013 của Bộ Tài Chính.”
Theo bài: Tổng hợp về thuế TNCN vuhongkhanh.com
Khai thuế thu nhập cá nhân tháng/quý của tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với tiền lương, tiền công
Khai thuế thu nhập cá nhân tháng/quý của tổ chức, cá nhân trả thuế đối với tiền lương, tiền công là một quy trình quan trọng trong việc đảm bảo tuân thủ luật pháp và nắm bắt đúng số thuế phải đóng. Để đơn giản hóa quy trình này, các bước sau đây sẽ giúp bạn hiểu rõ hơn về việc kê khai quyết toán thuế thu nhập cá nhân.
1. Xác định thuế thu nhập cá nhân đối với tiền lương, tiền công: Trước hết, bạn cần biết rõ thuế thu nhập cá nhân áp dụng cho mỗi mức thu nhập. Hãy tìm hiểu về các mức thuế thu nhập cá nhân hiện hành để nắm bắt rõ số tiền phải đóng thuế của mình.
2. Thu thập thông tin và tài liệu: Để kê khai quyết toán thuế thu nhập cá nhân, bạn cần thu thập thông tin và tài liệu như bảng lương, hợp đồng lao động, hóa đơn về các khoản thu nhập khác (nếu có).
Trên bảng lương thường sẽ xuất hiện đầy đủ các thông tin.
3. Xác định các khoản khấu trừ thuế: Trước khi tính thuế, hãy xác định các khoản khấu trừ thuế áp dụng cho bạn, bao gồm các khoản giảm trừ gia cảnh, giảm trừ người phụ thuộc, các khoản miễn thuế, và các khoản khấu trừ khác từ luật thuế thu nhập cá nhân. Điều này sẽ giúp bạn tính toán đúng số thuế phải đóng.
4. Tính toán thuế thu nhập cá nhân: Dựa trên thông tin và tài liệu đã thu thập, tính toán thuế thu nhập cá nhân bằng cách áp dụng các mức thuế và các khoản khấu trừ đã xác định. Bạn có thể sử dụng các công cụ tính thuế trực tuyến hoặc tìm hiểu thêm về cách tính toán thuế thu nhập cá nhân từ các nguồn đáng tin cậy.
5. Kê khai và nộp thuế: Sau khi tính toán thuế, bạn cần kê khai và nộp thuế thu nhập cá nhân theo quy định của cơ quan thuế.
Hướng dẫn kê khai thuế thu nhập cá nhân
Cách kê khai thuế thu nhập cá nhân qua website
Bạn vào trực tiếp trang thuedientu.gdt.gov.vn để kê khai. Sau đó thực hiện nộp tờ khai thuế trực tiếp trên trang này.
Về nội dung sẽ tương tự như trên phần mềm HTKK (hỗ trợ kê khai).
Kê khai thuế thu nhập cá nhân bằng phần mềm HTKK
Bước 1: Vào phần mềm

Bước 2: vào thuế thu nhập cá nhân, mẫu 05 tờ khai khấu trừ thuế
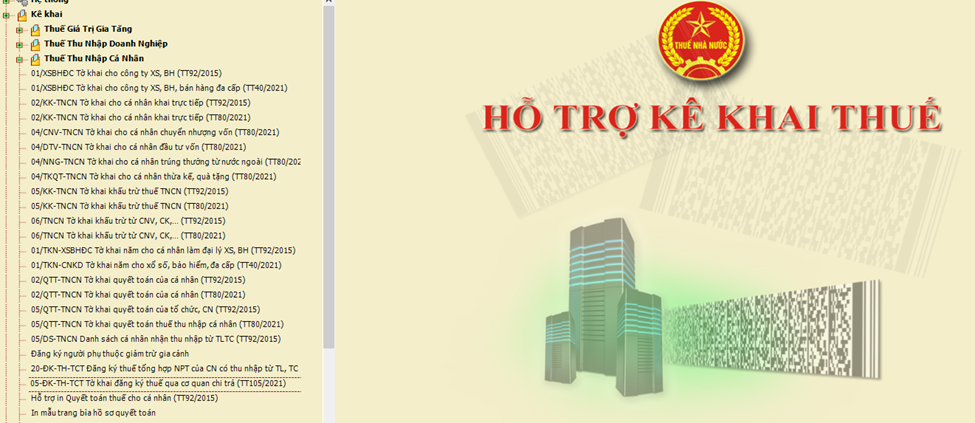
Bước 3: chọn kỳ tính thuế phù hợp

Bước 4: Khai đúng đủ các chỉ tiêu

Bước 5: Kết xuất ra file xml rồi gửi lên trang thuế điện tử, ký chữ ký số để nộp.
Các câu hỏi về khai thuế tncn
1. Không phát sinh thuế thu nhập cá nhân có phải nộp tờ khai thuế?
Dựa vào điều 7 của Nghị định 126/2020/NĐ-CP, đã được bổ sung thông qua điều 1 khoản 2 của Nghị định 91/2022/NĐ-CP, quy định về các trường hợp không cần phải nộp tờ khai thuế thu nhập cá nhân như sau: Các tổ chức và cá nhân, khi khai thuế thu nhập cá nhân theo tháng hoặc quý, chỉ cần nộp tờ khai khi không có việc khấu trừ thuế thu nhập cá nhân đối với người nhận thu nhập trong tháng hoặc quý đó.
2. Công ty không phát sinh khấu trừ thuế thì có phải quyết toán thuế TNCN không?
Vẫn phải quyết toán.
3. Không kê khai, kê khai chậm bị xử phạt thế nào?
Ngoài việc bị phạt tiền nộp chậm, bạn cũng có thể bị xử phạt tổn thất do chậm nộp. Theo quy định, bạn sẽ bị áp dụng mức phạt 0,03% số thuế phải nộp cho mỗi ngày trễ hạn.
Ngoài ra còn bị mức phạt hành chính do chậm nộp tờ khai, cũng khá nặng so với cá nhân kế toán.
4. Số liệu kê khai có buộc phải đúng theo bảng lương không?
Bạn nên bám sát bảng lương để đưa ra con số chuẩn nhất. Đặc biệt trong trường hợp phát sinh số thuế TNCN phải khấu trừ từ người lao động.
5. Trường hợp trong kỳ kê khai quý/ tháng không nộp tờ khai do không phát sinh, nhưng kiểm tra sau đó thấy phát sinh sẽ xử lý như thế nào?
Căn cứ vào số tiền thực trả trong kỳ bạn phải kiểm tra lại, nếu phát sinh nghĩa vụ thuế sẽ bị phạt chậm nộp do không nộp tờ khai.
6. Kỳ kê khai thuế tncn là tháng hay quý?
Kỳ kê khai thuế TNCN phù hợp với kỳ kê khai thuế GTGT.
Phần thuế thu nhập cá nhân có mục quan trọng nữa trong phần khai thuế: quyết toán thuế thu nhập cá nhân theo năm của tổ chức.
Xem thêm: chủ đề thuế thu nhập cá nhân
Kết nối với Khanh qua Facebook.

