
Để làm được tốt mảng kế toán tiền gửi ngân hàng, trước mắt bạn chỉ cần xử lý tức thời các nghiệp vụ: lập chứng từ, luân chuyển ký các chứng từ thu chi ngân hàng, kiểm tra chứng từ mà không cần quá chú trọng đến khâu định khoản, nhưng về lâu dài bạn vẫn cần hiểu đẩy đủ về cách thức hạch toán của tài khoản tiền gửi ngân hàng: tài khoản 112. Hãy cùng bắt đầu nhé!
Tài khoản 112 là gì?
Tài khoản 112 là tài khoản phát sinh đến các giao dịch thu và chi bằng tiền gửi ngân hàng.
Nếu cần tìm hiểu kỹ hơn về khái niệm tài khoản, bạn hãy xem thêm bài viết này trước khi bắt đầu:
Xem thêm: Tài khoản là gì?
Xem trước: Hướng dẫn đầy đủ kế toán tiền gửi ngân hàng.
Bài viết này sẽ bàn chi tiết hơn về tài khoản 112.
Cách hạch toán tài khoản 112:
Cách hạch toán ở đây liên quan đến NỢ và CÓ, định khoản như thế nào? Để chuẩn nhất bạn hãy bám vào chế độ kế toán Việt Nam – Thông tư 200. Chỉ cần đọc phần này là xong.
Bạn có thể tiếp cận định khoản theo hướng dưới đây.
Sau đó hãy đọc lại thông tư 200: mục tài khoản 112 sẽ cảm thấy dễ dàng hơn nhiều.
Gợi ý về nguyên tắc hạch toán tài khoản 112:
Khi thu tiền gửi ngân hàng, (hay tăng tiền –mà tiền thuộc mục tài sản) thì hãy ghi NỢ Tài khoản 112.
Đối ứng với nó là các tài khoản liên quan.
Tương tự, khi chi tiền gửi ngân hàng, nghĩa là giảm tiền bạn sẽ ghi Có tài khoản 112 (nhớ như thế này cho dễ, chứ không nhất thiết phải NỢ trước rồi mới đến CÓ).
Đối ứng sẽ là các tài khoản liên quan đến nội dung giao dịch.
Tóm lại bạn hãy nhớ nguyên tắc sau:
Thu tiền gửi ngân hàng thì ghi NỢ tài khoản 112.
Chi tiền gửi ngân hàng thì ghi CÓ tài khoản 112.
Sau đó mới xem phần đối ứng: Nợ cái này thì Có cái kia.
Nghiệp vụ ghi Nợ tài khoản 112 có những trường hợp phổ biến nào?
Quan điểm của Khanh về xử lý công việc: bạn hãy nhớ và nghĩ về những nghiệp vụ phổ biến và phát sinh nhiều nhất. Thay cho việc để ý tới những nghiệp vụ khó, nhưng lại ít gặp.
Những định khoản khó mình cứ xử lý giao dịch trước, rồi tìm hiểu định khoản sau.
Thu tiền từ bán hàng khi khách hàng trả tiền ngay.
Hoạt động bán hàng sẽ là nghiệp vụ chính, tạo ra nguồn thu chính cho công ty.
Nếu bán thu tiền ngay thì Hạch toán Nợ 112/ Có 5111 và Có 3331 (doanhh thu chưa VAT và thuế VAT)
Thu tiền bán hàng khi cho khách hàng Nợ và thu tiền sau:
Khi thu tiền sẽ định khoản: Nợ 112/ Có 131: phải thu khách hàng.
Thu tiền trước từ khách hàng cũng hạch toán như trên.
Thu nợ khác:
Thu tiền hoàn tạm ứng sẽ là Nợ 112 và đối ứng Có 141
Thu tiền từ phải thu khác
Nợ 112/ Có 138
Thu tiền từ nhận tiền vay: Nợ 112/ Có 341 hoặc 338
Thu tiền từ hoạt động bất thường
Nợ 112/ Có 711
Thu gì nữa nhỉ. Những khoản thu hộ bạn có thể dùng tài khoản 3388
Nợ 112/ Có 3388
Bạn hãy nhớ logic này:
Thu tiền gửi ngân hàng sẽ la ghi Nợ tài khoản 112 và sẽ ghi Có các tài khoản kiên quan.
Tài khoản liên quan hãy xem bản chất nội dung nghiệp vụ là gì (thể hiện trên nội dung chứng từ ngân hàng)sẽ tìm ra được các tài khoản đối ứng.
Tiếp tục đến bên CÓ tài khoản 112:
Đây là luồng tiền chi ra.
Bạn bắt đầu cứ định khoản CÓ tài khoản 112.
Nợ sẽ là các tài khoản liên quan.
Trường này bạn cứ nhớ hạch toán bên Có trước.
Các phần mềm kế toán đôi khi còn mặc định luôn tài khoản này khi bạn nhập dữ liệu.
Sau đây là mấy nghiệp vụ chính bạn hay gặp:
Chi tiền mua hàng, trực tiếp không nợ nhà cung cấp liên quan đến đầu tài khoản hàng tồn kho:
Mua hàng hóa: Nợ 156 Nợ 133/ Có 112
Mua nguyên vật liệu: Nợ 152, Nợ 133/ Có 112
Nếu chi trả cho nhà cung cấp mà họ cho nợ trước đó rồi,
Trường hợp chi trả trước cho nhà cung cấp cũng vẫn định khoản như sau:
Nợ 331/ Có 112
Chi các khoản chi phí thường xuyên bằng tiền mặt
Liên quan đến chi phí quản lý văn phòng như tiền điện, nước, thuê văn phòng, thậm chí tiếp khách:
Nợ 133 Nợ 642/ Có 112
Các chi phí liên quan đến bán hàng
Nợ 641/ Có 112
Chi trả lương
Nợ 334 Có112
Chi nộp thuế
Nợ 3333 Có 112
(tài khoản 333 có từng sắc thế ứng với từng tiểu khoản tương ứng)
….
Giờ hãy xem quy định tài khoản 112 theo Thông tư 200:

Các phương pháp kế toán chủ yếu:

Để dễ đọc và hiểu, bạn nên phân thành các nhóm chính như đoạn Khanh đã viết ở trên. Sau đó hãy đọc từ từ các quy định này.
Một số bình luận:
Có tới 21 trường hợp hạch toán.
Hai nghiệp vụ nộp và rút tiền mặt từ tài khoản ngân hàng là khá phổ biến.
Đây là trường hợp 4:
3.4. Xuất quỹ tiền mặt gửi vào tài khoản tại Ngân hàng, ghi:
Nợ TK 112 – Tiền gửi Ngân hàng
Có TK 111 – Tiền mặt.
Trích: Thông tư 200
Đây là trường hợp 10,
3.10. Rút tiền gửi Ngân hàng về nhập quỹ tiền mặt, chuyển tiền gửi Ngân hàng đi ký quỹ, ký cược, ghi:
Nợ TK 111 – Tiền mặt
Nợ TK 244 – Cầm cố, thế chấp, ký quỹ, ký cược.
Có TK 112 – Tiền gửi Ngân hàng.
Trích: Thông tư 200
Tiếp theo là tài khoản 112 theo Thông tư 133
Hướng dẫn thông tư 133 bao giờ cũng ngắn hơn nhiều so với thông tư 200.
Bạn hãy xem lại nguyên văn:
Điều 13. Tài khoản 112 – Tiền gửi ngân hàng
1. Nguyên tắc kế toán
a) Tài khoản này dùng để phản ánh số hiện có và tình hình biến động tăng, giảm các khoản tiền gửi không kỳ hạn tại ngân hàng của doanh nghiệp. Căn cứ để hạch toán trên Tài khoản 112 – Tiền gửi ngân hàng là các giấy báo Có, báo Nợ hoặc bản sao kê của ngân hàng kèm theo các chứng từ gốc (ủy nhiệm chi, ủy nhiệm thu, séc chuyển khoản, séc bảo chi,…).
b) Khi nhận được chứng từ của ngân hàng gửi đến, kế toán phải kiểm tra, đối chiếu với chứng từ gốc kèm theo. Nếu có sự chênh lệch giữa số liệu trên sổ kế toán của doanh nghiệp, số liệu ở chứng từ gốc với số liệu trên chứng từ của ngân hàng thì doanh nghiệp phải thông báo cho ngân hàng để cùng đối chiếu, xác minh và xử lý kịp thời.
Cuối tháng, chưa xác định được nguyên nhân chênh lệch thì kế toán ghi sổ theo số liệu của ngân hàng trên giấy báo Nợ, báo Có hoặc bản sao kê. Số chênh lệch (nếu có) ghi vào bên Nợ TK 138 “Phải thu khác” (1381) (nếu số liệu của kế toán lớn hơn số liệu của ngân hàng) hoặc ghi vào bên Có TK 338 “Phải trả, phải nộp khác” (3381) (nếu số liệu của kế toán nhỏ hơn số liệu của ngân hàng). Sang tháng sau, tiếp tục kiểm tra, đối chiếu, xác định nguyên nhân để điều chỉnh số liệu ghi sổ.
c) Phải tổ chức hạch toán chi tiết số tiền gửi theo từng tài khoản ở từng ngân hàng để tiện cho việc kiểm tra, đối chiếu.
d) Khoản thấu chi ngân hàng không được ghi âm trên tài khoản tiền gửi ngân hàng mà được phản ánh tương tự như khoản vay ngân hàng.
2. Kết cấu và nội dung phản ánh của Tài khoản 112 – Tiền gửi ngân hàng
Bên Nợ:
– Các khoản tiền Việt Nam, ngoại tệ gửi vào ngân hàng;
– Chênh lệch tỷ giá hối đoái do đánh giá lại số dư tiền gửi ngân hàng là ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ tăng so với tỷ giá ghi sổ kế toán).
Bên Có:
– Các khoản tiền Việt Nam, ngoại tệ rút ra từ ngân hàng;
– Chênh lệch tỷ giá hối đoái do đánh giá lại số dư tiền gửi ngân hàng là ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ giảm so với tỷ giá ghi sổ kế toán).
Số dư bên Nợ:
Số tiền Việt Nam, ngoại tệ hiện còn gửi tại ngân hàng tại thời điểm báo cáo.
Tài khoản 112 – Tiền gửi Ngân hàng, có 2 tài khoản cấp 2:
– Tài khoản 1121 – Tiền Việt Nam: Phản ánh số tiền gửi vào, rút ra và hiện đang gửi tại ngân hàng bằng Đồng Việt Nam.
– Tài khoản 1122 – Ngoại tệ: Phản ánh số tiền gửi vào, rút ra và hiện đang gửi tại ngân hàng bằng ngoại tệ các loại đã quy đổi ra đồng tiền ghi sổ kế toán.
Nguồn: Thông tư 133
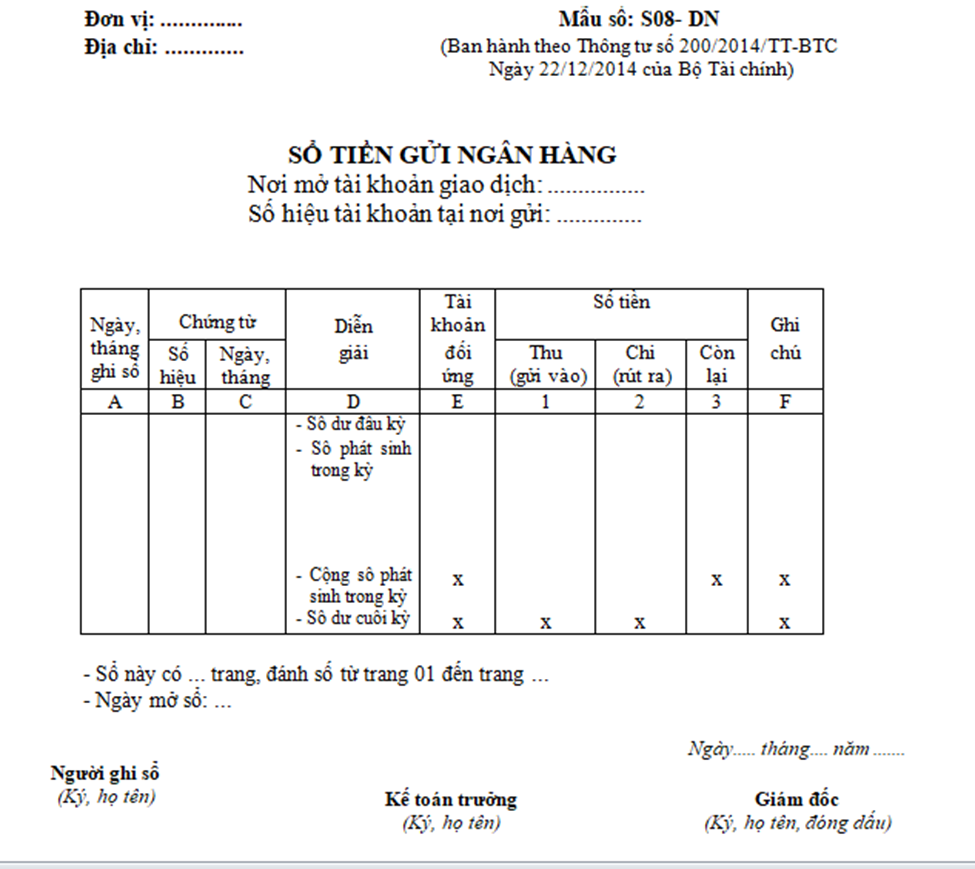
Sổ cái tài khoản 112
Bạn có thể xem mẫu sau đây:
Trên đây Khanh hướng dẫn đầy đủ về tài khoản 112.
Bài này nằm trong chuỗi bài: Kế toán tiền gửi ngân hàng.
Liên hệ với Khanh qua Facebook.

