

Để làm được ngon mảng kế toán tiền mặt, trước mắt bạn chỉ cần xử lý tức thời các nghiệp vụ: lập chứng từ, luân chuyển ký các chứng từ thu chi, kiểm tra chứng từ mà không cần quá chú trọng đến khâu định khoản, nhưng về lâu dài bạn vẫn cần hiểu đầy đủ về cách thức hạch toán của tài khoản tiền mặt: tài khoản 111. Hãy bắt đầu luôn và ngay nhé!
Tài khoản 111 là gì?
Tài khoản 111 là tài khoản phát sinh đến các giao dịch thu chi tiền mặt.
Nếu cần tìm hiểu kỹ hơn về khái niệm tài khoản, bạn hãy xem thêm bài viết này trước khi bắt đầu:
Xem thêm: Tài khoản là gì?
Cách hạch toán tài khoản 111:
Cách hạch toán ở đây liên quan đến NỢ và CÓ, định khoản như thế nào? Để chuẩn nhất bạn hãy bám vào chế độ kế toán Việt Nam – Thông tư 200. Chỉ cần đọc phần này là xong.
Để Khanh nêu cách tiếp cận định khoản bạn đọc trước cho dễ. Sau đó hãy đọc lại thông tư 200 : mục tài khoản 111 sẽ dễ dàng vào đầu hơn nhiều.
Thứ nhất: thống nhất về nguyên tắc hạch toán
Khi thu tiền, (hay lúc tăng tiền –mà tiền thuộc mục tài sản) thì hãy ghi NỢ Tài khoản 111.
Đối ứng với nó là các tài khoản liên quan.
Tương tự, khi chi tiền, nghĩa là giảm tiền bạn sẽ ghi Có tài khoản 111 (nhớ như thế này cho dễ, chứ không nhất thiết phải NỢ trước rồi mới đến CÓ).
Đối ứng sẽ là các tài khoản liên quan.
Tóm lại bạn chỉ cần nhớ đúng nguyên tắc:
Thu tiền thì ghi NỢ tài khoản 111.
Chi tiền thì ghi CÓ tài khoản 111 để đơn giản hóa cách hạch toán và dễ nhớ.
Sau đó mới xem phần đối ứng: Nợ cái này thì Có cái kia.
Bây giờ đến nghiệp vụ ghi Nợ tài khoản 111 xem có những trường hợp phổ biến nào?
Quan điểm của Khanh bạn hãy nhớ và nghĩ về những nghiệp vụ phổ biến trước vì đây là cái mà bạn phải xử lý công việc hàng ngày cho suôn sẻ. Dễ cứ làm trước , khó như mấy nghiệp vụ hiếm gặp sẽ từ từ làm sau, hoặc xử lý chống cháy bằng cách cho chứng từ đi qua đã, rồi định khoản sau.
Thu tiền nghiệp vụ chính sẽ là: thu tiền từ bán hàng.
Hoạt động bán hàng sẽ là nghiệp vụ chính, tạo ra nguồn thu chính cho công ty.
Nếu bán thu tiền ngay thì Hạch toán Nợ 111/ Có 5111 và Có 3331 (daonh thu chưa VAT và thuế VAT).
Cũng liên quan đến bán hàng nhưng cho Nợ và thu tiền sau:
Khi thu tiền sẽ định khoản: Nợ 111/ Có 131: phải thu khách hàng
Ngoài thu từ bán hàng sẽ có thu từ nghiệp vụ như thu nợ khác:
Thu tiền hoàn tạm ứng sẽ là Nợ 111 và đối ứng Có 141.
Thu tiền từ phải thu khác.
Nợ 111/ Có 138
Thu tiền từ nhận tiền vay: Nợ 111/ Có 341 hoặc 338
Thu tiền từ hoạt động bấtt thường.
Nợ 111 Có 711
Thu gì nữa nhỉ. Những khoản thu hộ bạn có thể dùng tài khoản 3388.
Nợ 111/ Có 3388
Bạn chỉ cần nhớ logic này:
Thu tiền sẽ là ghi NỢ tài khoản 111 và sẽ ghi Có các tài khoản kiên quan: nên mình xem bản chất nội dung nghiệp vụ là gì sẽ tìm ra được các tài khoản tương ứng.
Giờ đến bên CÓ tài khoản 111:
Hãy nhớ đây là giao dịch chi tiền mặt ra.
Bạn bắt đầu cứ định khoản CÓ tài khoản 111. Nhớ cái này trước và Nợ sẽ là các tài khoản liên quan.
Đừng nên máy móc cứ phải Nợ tìm các tài khoản liên quan trước và sau đó mới đến CÓ 111.
Sau đây là mấy nghiệp vụ chính và thường xuyên bạn hay gặp:
Thu từ bán hàng thì phải chi tiền ra mua hàng.
Chi tiền mua hàng, trực tiếp bằng tiền mặt sẽ liên quan đến đầu tài khoản hàng tồn kho:
Mua hàng hóa: Nợ 156 Nợ 133/ Có 111
Mua nguyên vật liệu: Nợ 152, Nợ 133/ Có 111
Nếu chi trả cho nhà cung cấp mà họ cho nợ trước đó rồi,
Kể cả trường hợp chi trả trước cho nhà cung cấp cũng vẫn định khoản như sau:
Nợ 331/ Có 111
Chi các khoản chi phí thường xuyên bằng tiền mặt.
Liên quan đến chi phí văn phòng như tiền điện, nước, thuê văn phòng hoặc thậm chí tiếp khách:
Nợ 133 Nợ 642/ Có 111
Các chi phí liên quan đến bán hàng chi bằng tiền mặt:
Nợ 641/ Có 111
Chi trả lương bằng tiền mặt:
Nợ 334 Có111
Chi nộp thuế:
Nợ 3333 Có 1111(333 có từng sắc thế ứng với từng tiểu khoản tương ứng
….
Giờ hãy xem quy định tài khản 111 theo Thông tư 200 và Bình luận của Khanh:
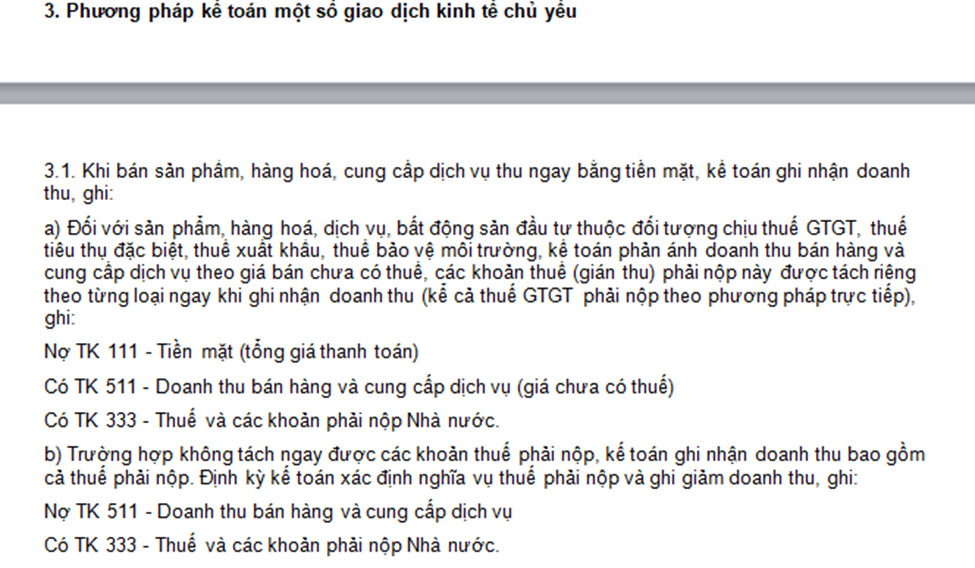
Đọc ngay nghiệp vụ thu tiền mặt từ bán hàng như thế này khá đau đầu rồi!
Tốt nhất nếu có thể bạn nên tách thuế ngay từ đầu và làm theo nghiệp vụ a) khó quá hãy làm theo b)
Quan sát tiếp tục từ mục 3.2 đến 3.5:
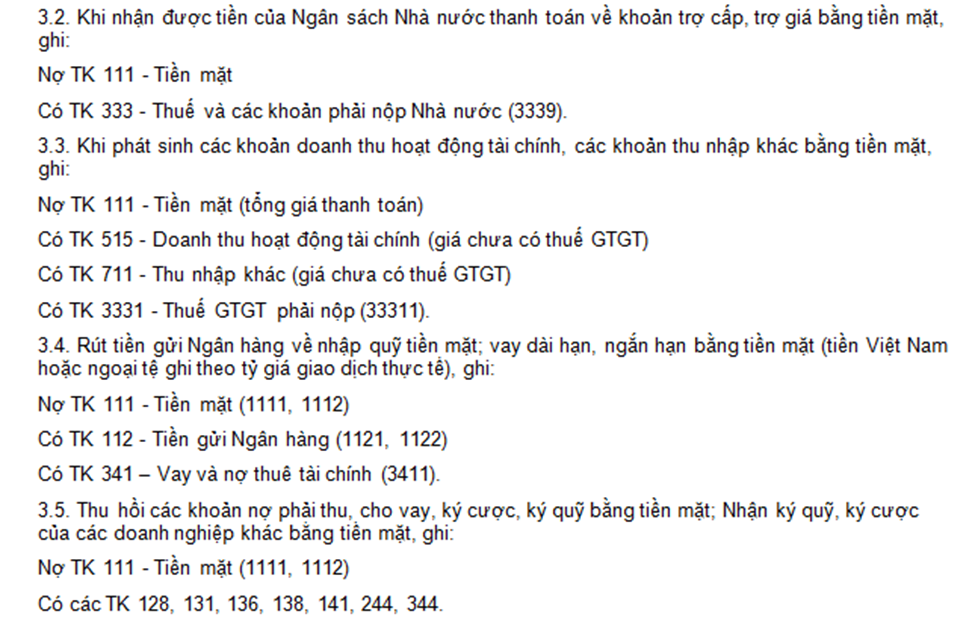
3.2 thì hiếm thấy.
Mục 3.4 cũng phổ biến.
Cac mục sau 3.5 càng hiếm gặp nữa, bạn cũng không cần quá để ý. Vẫn nên thu xếp thời gian để đọc qua!
Tiếp theo là hạch toán tài khoản 111 theo Thông tư 133 và bình luận của Khanh
Hướng dẫn này có vẻ ngắn hơn nhiều so với thông tư 200.
Sau đây là nguyên văn:
Điều 12. Tài khoản 111 – Tiền mặt
1. Nguyên tắc kế toán
a) Tài khoản này dùng để phản ánh tình hình thu, chi, tồn tiền mặt tại quỹ của doanh nghiệp bao gồm: Tiền Việt Nam, ngoại tệ. Chỉ phản ánh vào TK 111 “Tiền mặt” số tiền Việt Nam, ngoại tệ thực tế nhập, xuất, tồn quỹ.
b) Khi tiến hành nhập, xuất quỹ tiền mặt phải có phiếu thu, phiếu chi và có đủ chữ ký của người nhận, người giao, người có thẩm quyền cho phép nhập, xuất quỹ,… theo quy định về chứng từ kế toán. Một số trường hợp đặc biệt phải có lệnh nhập quỹ, xuất quỹ đính kèm.
c) Kế toán quỹ tiền mặt phải có trách nhiệm mở sổ kế toán quỹ tiền mặt, ghi chép hàng ngày liên tục theo trình tự phát sinh các khoản thu, chi, nhập, xuất quỹ tiền mặt và tính ra số tồn quỹ tại mọi thời điểm.
d) Thủ quỹ chịu trách nhiệm quản lý và nhập, xuất quỹ tiền mặt. Hàng ngày thủ quỹ phải kiểm kê số tồn quỹ tiền mặt thực tế, đối chiếu số liệu sổ quỹ tiền mặt và sổ kế toán tiền mặt. Nếu có chênh lệch, kế toán và thủ quỹ phải kiểm tra lại để xác định nguyên nhân và kiến nghị biện pháp xử lý chênh lệch.
2. Kết cấu và nội dung phản ánh của Tài khoản 111 – Tiền mặt
Bên Nợ:
– Các khoản tiền Việt Nam, ngoại tệ nhập quỹ;
– Số tiền Việt Nam, ngoại tệ thừa ở quỹ phát hiện khi kiểm kê;
– Chênh lệch tỷ giá hối đoái do đánh giá lại số dư tiền mặt là ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ tăng so với tỷ giá ghi sổ kế toán).
Bên Có:
– Các khoản tiền Việt Nam, ngoại tệ xuất quỹ;
– Số tiền Việt Nam, ngoại tệ thiếu hụt quỹ phát hiện khi kiểm kê;
– Chênh lệch tỷ giá hối đoái do đánh giá lại số dư tiền mặt là ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ giảm so với tỷ giá ghi sổ kế toán).
Số dư bên Nợ:
Các khoản tiền Việt Nam, ngoại tệ còn tồn quỹ tiền mặt tại thời điểm báo cáo.
Tài khoản 111 – Tiền mặt, có 2 tài khoản cấp 2:
– Tài khoản 1111 – Tiền Việt Nam: Phản ánh tình hình thu, chi, tồn quỹ tiền Việt Nam tại quỹ tiền mặt.
– Tài khoản 1112 – Ngoại tệ: Phản ánh tình hình thu, chi, chênh lệch tỷ giá và số dư ngoại tệ tại quỹ tiền mặt theo giá trị quy đổi ra đồng tiền ghi sổ kế toán.
Nguồn: Thông tư 133
Sổ cái tài khoản 111
Bạn có thể xem mẫu sau đây:

Trên đây Khanh hướng dẫn đầy đủ về tài khoản 111.
Bài này nằm trong chuỗi bài: Kế toán tiền mặt Liên hệ với Khanh qua Facebook
Xem đầy đủ chuỗi bài liên quan đến: Kế toán tiền mặt.

