
Kế toán công nợ phải thu trong doanh nghiệp là một phần quan trọng trong quản lý tài chính. Bài viết này sẽ giới thiệu đầy đủ về công việc kế toán công nợ phải thu phải làm, giúp bạn có cái nhìn tổng quan và hiểu rõ hơn về quy trình và công việc kế toán công nợ phải thu.
Nội dung
Khái niệm công nợ phải thu
Khái niệm “nợ phải thu” đề cập đến số tiền mà công ty đang có quyền thu từ khách hàng, đối tác hoặc bên nào đó trong tương lai. Điều này có nghĩa là công ty đã cung cấp hàng hóa hoặc dịch vụ cho khách hàng hoặc đối tác và cuối cùng sẽ nhận được số tiền tương ứng với giá trị đó.
Đó thường là khoản công nợ phải thu chính và quan trọng nhất: phải thu khách hàng.
Sau đây là cái nhìn tổng thể hơn, bạn hãy xem nhé:
Trong quá trình hoạt động sản xuất kinh doanh, doanh nghiệp thực hiện nhiều hoạt động như cho vay, bán hàng hóa, cung cấp dịch vụ, cung cấp công cụ tài chính mà chưa nhận được thanh toán ngay, hoặc chưa đủ thanh toán. Ngoài ra, doanh nghiệp còn có các hoạt động như cấp vốn cho các đơn vị phụ thuộc, tạm ứng cho cán bộ công nhân viên, ký quỹ, ký cược, và từ đó phát sinh quyền đòi nợ hoặc quyền đòi thanh toán, được gọi chung là “Nợ phải thu” (hay tiếng Anh gọi là Receivables hoặc Accounts receivable).
“Nợ phải thu” thể hiện quyền lợi của doanh nghiệp đối với một số tiền, hàng hóa, dịch vụ, và các tài sản khác mà doanh nghiệp dự kiến sẽ thu về trong tương lai. Đây là một phần của tài sản của doanh nghiệp, đang được các đơn vị, tổ chức kinh tế, hoặc cá nhân khác sử dụng hoặc chiếm dụng, và doanh nghiệp có trách nhiệm thu hồi.
Khi lập Báo cáo tài chính, các khoản nợ phải thu được thể hiện ở mục Tài sản trong Bảng Cân đối Kế toán.
Xem xét quy trình kế toán công nợ phải thu
Quy trình kế toán công nợ phải thu trong doanh nghiệp rất quan trọng để đảm bảo rằng doanh nghiệp có thể quản lý tốt các khoản nợ và thu tiền một cách hiệu quả.
Quy trình kế toán công nợ phải thu khách hàng bao gồm một số công việc cơ bản như sau:
1. Xác định khoản nợ phải thu: Đầu tiên, doanh nghiệp cần xác định các khoản nợ phải thu từ khách hàng. Điều này có thể là các hợp đồng bán hàng hoặc các dịch vụ đã được thực hiện nhưng chưa thanh toán.
2. Lập bảng kê công nợ: Sau khi xác định các khoản nợ phải thu, doanh nghiệp cần lập bảng kê công nợ để theo dõi các khoản nợ của khách hàng. Bảng kê này ghi chính xác số tiền nợ, ngày đáo hạn và thông tin liên quan khác.
3. Ghi nhận nợ phải thu vào sổ sách: Tiếp theo, doanh nghiệp cần ghi nhận các khoản nợ phải thu vào sổ sách kế toán. Các thông tin như số tiền nợ và thông tin liên quan khác sẽ được nhập vào hệ thống kế toán để theo dõi và phân loại.
4. Kiểm tra và cập nhật bảng kê công nợ: Để đảm bảo tính chính xác của bảng kê công nợ, doanh nghiệp cần kiểm tra và cập nhật thông tin liên quan đến khoản nợ phải thu. Các thay đổi trong số tiền nợ, ngày đáo hạn và các điều kiện thanh toán khác cần được cập nhật đúng thời gian.
Qua quá trình này, doanh nghiệp có thể kiểm soát công nợ và thu tiền một cách hiệu quả. Nó giúp doanh nghiệp đảm bảo rằng các khoản nợ được thu đúng hạn và giảm thiểu rủi ro mất tiền. Đồng thời, đối với khách hàng, việc thực hiện quy trình kế toán công nợ phải thu cho phép họ biết số tiền mà họ còn nợ và thời hạn thanh toán để quản lý tài chính của mình một cách hiệu quả.
Phân loại công nợ phải thu
Phân loại nợ phải thu là quy trình đầu tiên và quan trọng trong công việc kế toán công nợ phải thu của một doanh nghiệp. Việc phân loại nợ phải thu nhằm giúp doanh nghiệp xác định chính xác các khoản nợ mà khách hàng đã và đang nợ công ty.
Thông qua việc phân loại, các nhân viên kế toán có thể nắm rõ tình hình công nợ của doanh nghiệp, từ đó có các phương án hợp lý để thu hồi các khoản nợ này.
Phân loại công nợ phải thu theo thời hạn hay tuổi nợ
Các khoản nợ phải thu thông thường được chia thành hai nhóm chính: nợ phải thu ngắn hạn và nợ phải thu dài hạn.
Nợ phải thu ngắn hạn là những khoản nợ mà doanh nghiệp dự kiến sẽ thu được trong vòng một năm kế tiếp. Đây là những khoản nợ mà khách hàng đã mua hàng hoặc sử dụng dịch vụ của doanh nghiệp và cần thanh toán trong thời gian ngắn. Ví dụ như khách hàng mua sản phẩm trả góp, khách hàng mua hàng nhưng chưa thanh toán hoặc khách hàng sử dụng dịch vụ của doanh nghiệp và phải trả tiền sau.
Nợ phải thu dài hạn là những khoản nợ mà doanh nghiệp dự kiến sẽ thu được trong thời gian lâu hơn một năm kế tiếp. Đây là những khoản nợ mà khách hàng đã mua hàng hoặc sử dụng dịch vụ của doanh nghiệp và cần thanh toán trong tương lai xa hơn. Ví dụ như khách hàng ký hợp đồng thuê mặt bằng trong nhiều năm, hoặc khách hàng mua hàng trả sau một thời gian dài.
Phân loại công nợ phải thu theo đối tượng và nội dung kinh tế
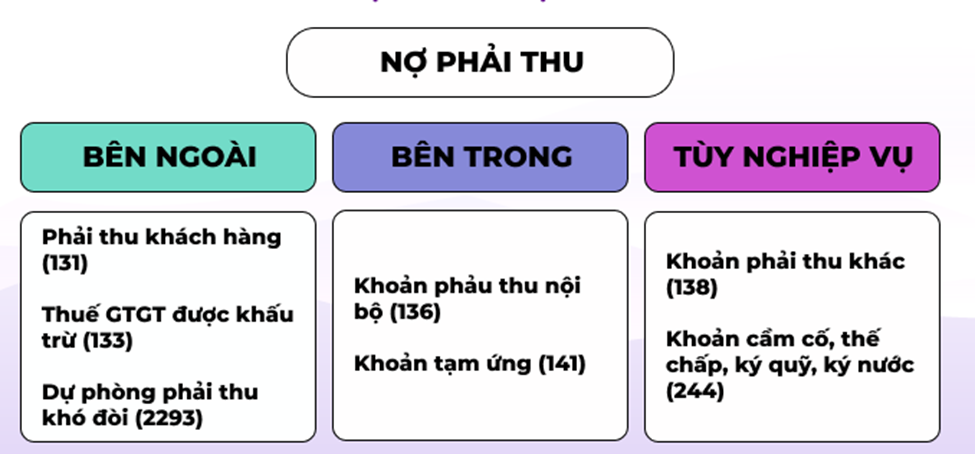
Việc phân loại nợ phải thu giúp doanh nghiệp hiểu rõ hơn về tình hình công nợ của mình và có kế hoạch thu hồi công nợ một cách hiệu quả.
Ngoài ra, việc phân loại chính xác còn giúp doanh nghiệp đưa ra quyết định tài chính phù hợp, như dùng nợ phải thu làm tài sản thế chấp để vay vốn từ ngân hàng.
Dự phòng nợ phải thu khó đòi:
Ngoài những khoản công nợ phải thu bình thường, xuất phát thêm các khoản khó đòi.
Dự phòng cho nợ phải thu khó đòi là việc dự trữ một phần giá trị mà doanh nghiệp có thể mất do các khoản nợ phải thu đã vượt quá thời hạn thanh toán hoặc những khoản nợ phải thu chưa đến hạn thanh toán nhưng có nguy cơ không được thu hồi đúng hạn.
Trong quá trình kế toán công nợ, các nhân viên kế toán có trách nhiệm thiết lập dự phòng cho nợ phải thu khó đòi theo hướng dẫn chi tiết tại Điều 45 của Tài khoản 229 – Dự phòng tổn thất tài sản, theo quy định của Thông tư 200 và hướng dẫn cụ thể tại Thông tư 48/2019/TT-BTC. Điều này giúp doanh nghiệp đối mặt với các rủi ro và tổn thất có thể phát sinh từ những nghĩa vụ thanh toán không đảm bảo.
Quy định về kế toán công nợ phải thu
Nguyên tắc kế toán công nợ phải thu theo Thông tư 200:
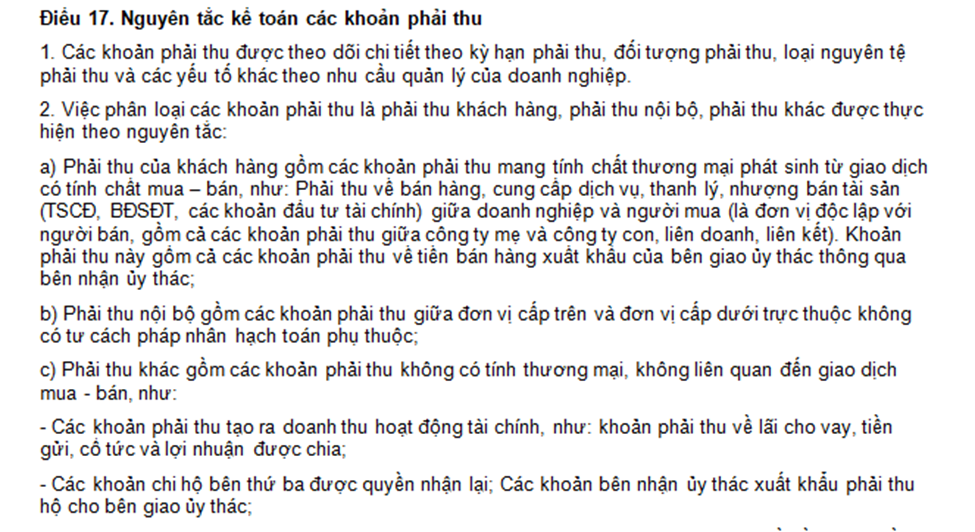
Nguyên tắc kế toán đối với các khoản nợ phải thu được chi tiết hóa theo quy định cụ thể tại Điều 17 của Thông tư 200/2014/TT-BTC bao gồm những điểm sau:
- Theo dõi chi tiết: Các khoản phải thu cần được theo dõi theo kỳ hạn, đối tượng, loại nguyên tệ phải thu và các yếu tố khác, tuỳ thuộc vào nhu cầu quản lý cụ thể của doanh nghiệp.
- Phân loại: Kế toán cần phân loại khoản phải thu theo các tiêu chí như khách hàng, nội bộ, hoặc các khoản phải thu khác để dễ dàng quản lý và theo dõi.
- Phân loại dài hạn và ngắn hạn: Trong quá trình lập Báo cáo tài chính, kế toán căn cứ vào kỳ hạn còn lại của các khoản phải thu để phân loại chúng là dài hạn hoặc ngắn hạn.
- Đánh giá lại cuối kỳ: Đối với các khoản mục tiền tệ có gốc ngoại tệ, cần thực hiện đánh giá lại cuối kỳ khi lập Báo cáo tài chính để tính toán giá trị thực tế của chúng.
- Trích lập dự phòng: Theo quy định tại Điều 45, cần thực hiện trích lập dự phòng cho các khoản nợ phải thu khó đòi nhằm ứng phó với các rủi ro có thể phát sinh trong quá trình thu hồi.
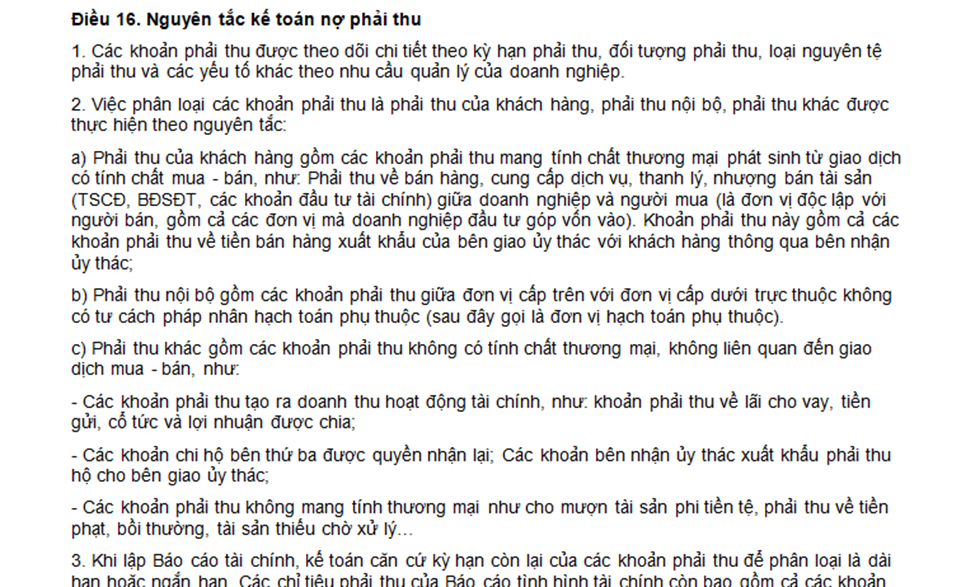
Nguyên tắc kế toán công nợ phải thu theo Thông tư 133:
Chứng từ kế toán công nợ phải thu
Chứng từ kế toán bán hàng
Chứng từ kế toán tiền
Chứng từ về đối chiếu công nợ, biên bản bù trừ, công văn đòi nợ
Các hồ sơ, chứng từ tập hợp riêng với các khoản công nợ phải thu khó đòi.
Các tài khoản kế toán công nợ phải thu
Tiếp theo là việc phân bổ các khoản phải thu vào các tài khoản kế toán công nợ phải thu. Các tài khoản này sẽ chứa thông tin về các khoản nợ phải thu cụ thể mà doanh nghiệp đang có.
Khoản phải thu của khách hàng TK 131
Tài khoản 131 – Phải thu của khách hàng được sử dụng để phản ánh các khoản nợ phải thu và tình hình thanh toán liên quan đến các giao dịch của doanh nghiệp với khách hàng. Dưới đây là tóm tắt các điều quan trọng về tài khoản này:
Nguyên tắc kế toán:
a) Sử dụng để ghi nhận nợ phải thu từ bán sản phẩm, hàng hóa, BĐS đầu tư, TSCĐ, đầu tư tài chính, và cung cấp dịch vụ.
b) Hạch toán chi tiết cho từng đối tượng, theo dõi kỳ hạn thu hồi và ghi chép từng lần thanh toán.
c) Đối với bên giao ủy thác xuất khẩu, ghi nhận nợ phải thu từ bên nhận ủy thác xuất khẩu.
d) Phân loại nợ có thể trả đúng hạn, nợ khó đòi, và trích lập dự phòng phải thu khó đòi hoặc không đòi được.
e) Đánh giá lại các khoản phải thu của khách hàng có gốc ngoại tệ theo tỷ giá thực tế tại thời điểm đánh giá lại.
Kết cấu và nội dung:
Bên Nợ: Ghi nhận nợ phải thu từ các giao dịch bán hàng, đầu tư, dịch vụ và đánh giá lại các khoản nợ ngoại tệ.
Bên Có: Ghi nhận số tiền khách hàng đã trả nợ, số tiền nhận ứng trước, giảm giá bán, doanh thu trả lại, chiết khấu thanh toán và chiết khấu thương mại.
Số dư bên Nợ: Phản ánh số tiền còn phải thu của khách hàng.
Khoản phải thu khác TK 138
Tài khoản 138 – Phải thu khác được sử dụng để phản ánh các khoản nợ phải thu ngoài phạm vi đã phản ánh ở các tài khoản phải thu (TK 131, 136) và tình hình thanh toán của chúng. Dưới đây là tóm tắt về tài khoản này:
Nguyên tắc kế toán:
Ghi nhận nợ phải thu khác bao gồm các khoản như tài sản thiếu chờ giải quyết, bồi thường vật chất, cho mượn bằng tài sản phi tiền tệ, các chi phí không được cấp có thẩm quyền, chi hộ phải thu hồi, và các khoản phải thu khác.
Phân loại rõ ràng về nguồn gốc và tính chất của các khoản nợ phải thu khác, bao gồm cả các khoản phát sinh trong quá trình cổ phần hóa doanh nghiệp nhà nước.
Đánh giá lại các khoản phải thu bằng ngoại tệ theo tỷ giá thực tế tại thời điểm đánh giá lại.
Kết cấu và nội dung phản ánh:
Bên Nợ: Ghi nhận giá trị tài sản thiếu chờ giải quyết, phải thu từ cá nhân, tập thể, các khoản phát sinh khi cổ phần hóa doanh nghiệp nhà nước, tiền lãi cho vay, và các khoản phải thu khác.
Bên Có: Kết chuyển giá trị tài sản thiếu, các khoản phải thu về cổ phần hóa, số tiền đã thu được từ các khoản nợ phải thu khác.
Số dư bên Nợ: Phản ánh các khoản nợ phải thu khác chưa thu được.
Khoản tạm ứng TK 141
Tài khoản 141 – Tạm ứng được sử dụng để ghi nhận và quản lý các khoản tạm ứng của doanh nghiệp cho người lao động. Dưới đây là tóm tắt về tài khoản này:
Nguyên tắc kế toán:Mục đích sử dụng: Ghi nhận các khoản tạm ứng doanh nghiệp cung cấp cho người lao động để thực hiện công việc đã được phê duyệt.Điều kiện và trách nhiệm: Người nhận tạm ứng phải là người lao động trong doanh nghiệp, được chỉ định bằng văn bản, và chịu trách nhiệm về số tiền nhận tạm ứng.Sử dụng đúng mục đích: Người nhận tạm ứng chỉ được sử dụng số tiền tạm ứng theo mục đích và nội dung công việc đã được phê duyệt.
Thanh toán dứt điểm: Người nhận tạm ứng phải lập bảng thanh toán tạm ứng khi hoàn thành công việc, và số tạm ứng sử dụng không hết sẽ được trừ vào lương hoặc nộp lại quỹ.
Kết cấu và nội dung phản ánh:
Bên Nợ: Ghi nhận các khoản tiền, vật tư đã tạm ứng cho người lao động của doanh nghiệp.
Bên Có: Ghi nhận các khoản tạm ứng đã thanh toán, số tiền tạm ứng dùng không hết nhập lại quỹ hoặc tính trừ vào lương, các khoản vật tư sử dụng không hết nhập lại kho.
Số dư bên Nợ: Phản ánh số tạm ứng chưa thanh toán.
Tài khoản 141 giúp doanh nghiệp theo dõi và quản lý một cách chặt chẽ các khoản tạm ứng cung cấp cho người lao động, đồng thời đảm bảo sự minh bạch và chính xác trong quá trình thanh toán và sử dụng tạm ứng.
Sổ sách kế toán công nợ phải thu
Việc xem sổ cái tài khoản giống như các phân hệ kế toán khác.
Tham khảo về sổ tài khoản.
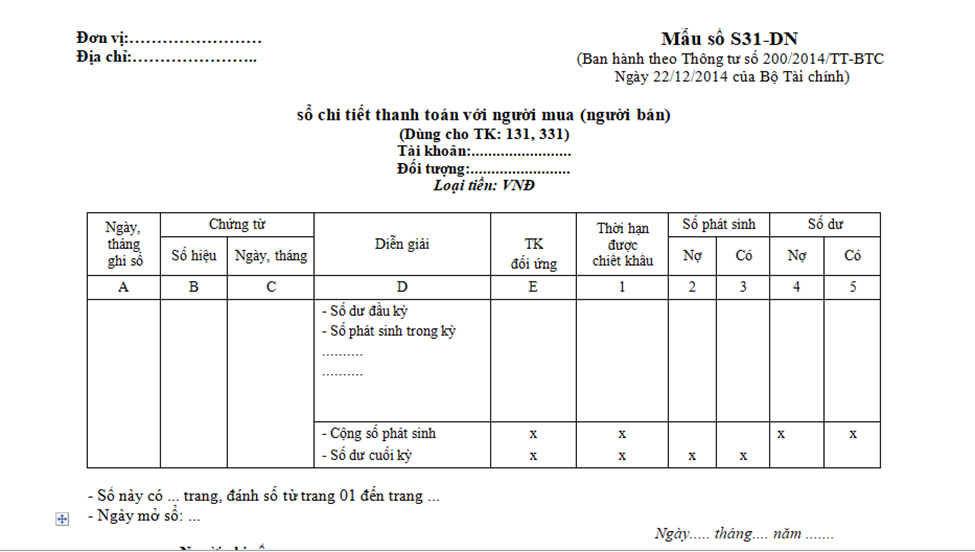
Sổ tổng hợp các đối tượng công nợ phải thu.
Riêng sổ kế toán công nợ phải thu bạn cần thêm cả sổ chi tiết nữa.
Mô tả công việc kế toán công nợ phải thu
Thông thường, nhiệm vụ kế toán công nợ phải thu sẽ lồng ghép vào kế toán bán hàng. Ít khi được tách ra riêng biệt.
Nếu chỉ chuyên về kế toán công nợ phải thu thì sẽ là các công việc định kỳ và mang tính chất kiểm soát nhiều hơn. Ít khi tách ra các công việc hàng ngày.
Sau đây là những trải nghiệm thực tế và ý tưởng của Khanh về kế toán công nợ phải thu khách hàng:
Kiểm tra lại các số liệu công nợ:
Kiểm tra và xác định các khoản công nợ chưa thu của doanh nghiệp.
Việc này liên quan đến kế toán bán hàng và kế toán tiền.
Thông thường các dữ liệu và việc ghi sổ đã được những người làm kế toán cập nhật.
Kiểm tra các điều khoản thời hạn thanh toán của từng khách hàng:
Kiểm tra điều kiện thanh toán: chậm trả hay tiền trước.
Thời hạn hay tuổi nợ của khoản phải thu.
Xác định và lập báo cáo công nợ:
Báo cáo công nợ gồm báo cáo các khoản phải thu trong hạn.
Các khoản phải thu quá hạn được lập thành báo cáo riêng.
Tập trung xử lý các khoản công nợ vừa bị quá hạn ngay, sẽ hạn chế biến thành các khoản công nợ khó đòi.
Lập báo cáo gửi Ban điều hành theo định kỳ (hàng tuần, hàng tháng).
Lập các bản đối chiếu công nợ và công văn đòi nợ đột xuất hoặc định kỳ
Lập bảng đối chiếu công nợ theo định kỳ. Theo dõi đôn đốc việc xác nhận công nợ của khách hàng.
Làm công văn đòi nợ định kỳ hoặc đột xuất, đặc biệt với các khoản công nợ nghi ngờ hoặc khó đòi.
Tham gia vào việc thu hồi công nợ:
Tùy theo nhiệm vụ, có thể sẽ tham gia trực tiếp vào việc đòi nợ khách hàng. Hoặc phối hợp với phòng kinh doanh bán hàng để đôn đốc thu hồi công nợ.
Đối với các khoản công nợ khó đòi, sẽ là 1 thành viên trong tổ giải quyết các khoản nợ phải thu khó đòi. Công việc ngoài bước 1 và 2 ở trên còn bao gồm tập hợp hồ sơ, chứng từ liên quan
Tham gia vào kế hoạch xử lý công nợ.
Cập nhật và báo cáo:
Sau khi thu hồi các khoản công nợ, kế toán cập nhật và báo cáo thông tin tài chính liên quan đến công nợ phải thu. Bước này giúp doanh nghiệp có cái nhìn tổng quan về tình hình công nợ và đánh giá hiệu quả của quy trình đối với việc thu hồi công nợ.
Tham mưu về chính sách tín dụng và đề xuất giải pháp
Với các khoản công nợ phải thu khác, công việc cũng được thực hiệ tương tự.
Những sai lầm kế toán công nợ phải thu thường mắc phải
Dưới đây là một số sai lầm phổ biến mà kế toán công nợ phải thu thường mắc phải:
Sai sót trong ghi nhận thông tin:
Chưa kiểm soát công nợ đúng với mã khách hàng.
Các bộ phận kế toán khác có thể nhập dữ liệu sai mã khách hàng này thành mã khách hàng khác.
Thiếu kiểm soát và theo dõi:
Không tập trung xử lý và báo cáo ngay các khoản nợ bắt đầu hoặc đã quá hạn dẫn tới việc phát sinh, mất thời gian, công sức và nguồn lực cho chính các khoản nợ phát sinh khó đòi này.
Không có hệ thống báo cáo thích hợp:
Báo cáo chưa được tối ưu hóa, dẫn đến việc mất nhiều thời gian xử lý nhưng công việc không hiệu quả.
Không thực hiện việc theo dõi tuổi nợ một cách chính xác, đặc biệt là thiếu việc nhập liệu chi tiết các thông số liên quan đến thời hạn thanh toán lên phần mềm kế toán, và không thiết lập hệ thống theo dõi hạn nợ riêng.
Chưa xây dựng kế hoạch quản lý và thu hồi công nợ thông qua các biện pháp như:
Gửi Đề nghị thanh toán, email, gọi điện nhắc nợ mà không có một quy trình cụ thể.
Các vấn đề khác:
Không thực hiện đối chiếu cuối kỳ cho các khoản phải thu.Chưa thiết lập chính sách tín dụng cụ thể hoặc không cập nhật chúng.Ghi nhận doanh thu và khoản phải thu không đúng theo chu kỳ kế toán.
Chưa thực hiện đánh giá lại các khoản phải thu gốc ngoại tệ vào cuối kỳ.
Chưa tiến hành trích lập đầy đủ dự phòng cho các khoản phải thu bị quá hạn hoặc không có khả năng thu hồi.
Trên đây là nội dung khá chi tiết về công việc của kế toán công nợ phải thu.
Nếu bạn có ý kiến hãy để lại bình luận hoặc kết nối với Khanh qua facebook nhé!

