
Kế toán tiền mặt là phần hành kế toán cơ bản mà gần như ai bắt đầu làm kế toán đều phải vượt qua nghiệp vụ này. Sau đây Khanh sẽ hướng dẫn đầy đủ để bạn hiểu rõ nhất công việc của kế toán tiền mặt, làm nền đầu tiên để phát triển sự nghiệp kế toán của bạn. Hành trình vạn dặm bao giờ cũng bắt đầu từ những bước đầu tiên. Hãy bước từng bước chắc chắn!
Kế toán tiền mặt là gì?
Nếu bạn nhìn dưới góc độ nghiệp vụ thì đây là công việc về tất cả những giao dịch thu chi bằng tiền mặt cần đến sự tham gia của kế toán là bạn phải xử lý.
Đôi khi người ta còn gọi là phần hành kế toán tiền mặt.
Bạn là kế toán viên làm phần nghiệp vụ này gọi là kế toán tiền mặt.
Như vậy kế toán tiền mặt sẽ phải làm những công việc gì? Có thể mô tả chi tiết chuẩn hóa được không?
Đầu tiên hãy xem xem kế toán tiền mặt làm những công việc gì nhé!
Làm kế toán bạn cần phải thực hiện các bước:
- Lập chứng từ
- Xử lý chứng từ
- Ghi sổ
- Kiểm tra sổ
- In sổ và các báo cáo liên quan
Như vậy bạn thấy công việc kế toán viên phần lớn thời gian là dành cho xử lý chứng từ và xử lý các giao dịch.
Ngoài ra bạn có thể thấy công việc sẽ gồm 2 nhóm việc: việc hàng ngày và việc định kỳ.
Định kỳ thường là cuối tháng, quý hoặc năm.
Đây cũng là cách tiếp cận đối với các phần hành kế toán còn lại.
Để hiểu rõ hơn các công vệc trên bạn cần hiểu các khái niệm cơ bản:
…
Giờ hãy xem nguyên tắc kế toán tiền mặt
Các nguyên tắc là gì:

Xem điều 12 của Thông tư 200 ở trên.
Có lẽ bạn nên lướt nhanh qua các điểm ở trên. Khanh sẽ trao đổi thêm với bạn một vài quan điểm chứ đọc ngay và luôn sẽ ù tai, hoa mắt và buồn ngủ luôn.
Có mấy điểm thực tế cho công việc của bạn cần xem xét:
- Phải có phiếu thu, phiếu chi đầy đủ chữ ký khi thực hiện việc thu chi (nhập xuất tiền).
- Phải mở sổ và theo dõi hàng ngày.
- Đối chiếu tiền với thủ quỹ hàng ngày.
Mấy thứ khác như ngoại tệ, vàng thì hiếm khi bạn động chạm.
Như vậy, kế toán tiền mặt là phải làm các công việc hàng ngày luôn, ngày nào chốt ngày đấy.
Bàn thêm ngoài lề:
Liệu kế toán có thực hiện đúng nguyên tắc hàng ngày này không. Các công ty lớn làm chuẩn thì đương nhiên rồi.
Còn mấy công ty nhỏ thì sao? Có lẽ họ dịch chuyển từ hàng ngày sang vài ngày.
Còn nếu làm kế toán thuế thì khỏi bàn rồi. Nguyên tắc này chỉ là hình thức!
Cụ thể, các bước kế toán tiền mặt phải làm:
Về bước 1: lập chứng từ
Lập chứng từ: có 2 chứng từ là phiếu thu và phiếu chi.
Khanh có 2 bài viết về chứng từ này rất chi tiết.
Xem thêm:
Khi có thông tin là đối tượng (người nộp hoặc nhận tiền), số tiền và nội dung, bạn tiến hành lập chứng từ.
Với chứng từ giấy (có thể dựa vào mẫu word hoặc excel) bạn cần điển thêm số chứng từ và ngày tháng. Định khoản ở bước 2 có thể để trống.
Nhưng với phần mềm kế toán thì sao? Bạn phải định khoản luôn ở ngay khâu lập chứng từ này, trước khi in ra giấy.
Đôi khi có những lỗi ngớ ngẩn như thay vì vào phiếu chi thì lộn vào phiếu thu. Một khi đã hiểu bản chất thì đến khâu in chứng từ ra trước khi ký vào người lập phiếu bạn vẫn nhận ra kịp.
Một số công ty khá cầu kỳ. Họ có thể dùng giấy màu để phân biệt chứng từ thu hay chi khi in ra giấy.
Khah thấy điều này cũng khá thú vị!
Bạn sẽ là người ký vào vị trí người lập phiếu.
Bước 2: Định khoản và ghi sổ.
Định khoản về mặt kỹ thuật chỉ là ghi Nợ và Có.
Giờ hãy xem chi tiết một chút nữa về tài khoản 111- tiền mặt này theo quy định của Thông tư 200.
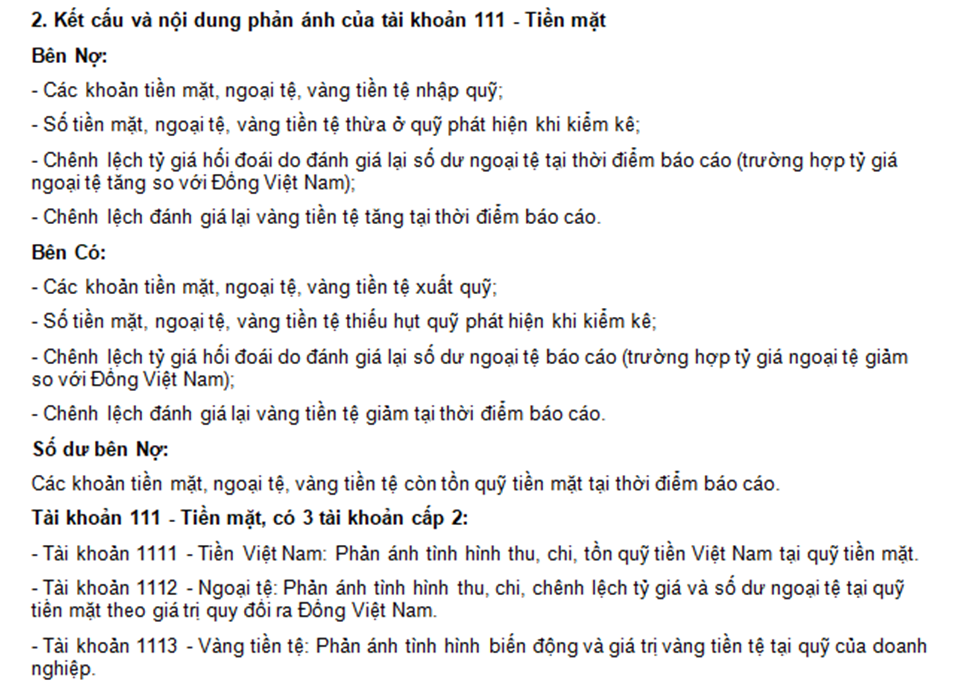
Có lẽ bạn chỉ cần nhớ khi định khoản:
Bên Nợ là tăng tiền: thu tiền.
Bên Có là giảm tiền: chi tiền.
Đúng như quy ước thôi. Đối với những khoản mục tài sản khi tăng thì ghi bên Nợ và khi giảm thì ghi bên Có.
Đối ứng sẽ là các tài khoản liên quan.
Xem thêm về tài khoản 111
Bước 3: Luân chuyển chứng từ
Sau khi lập chứng từ và định khoản (định khoản có thể trước hoặc sau tùy cách làm là thủ công hay phần mềm), chứng từ được luân chuyển và ký tá.
Việc của bạn là phải theo chứng từ cho đến khi giao dịch được thực hiện xong. Lúc này chữ ký sẽ đầy đủ.
Thực tế thì sao:
Thường là phiếu thu sẽ được lập ngay.
Phiếu chi thì sao?
Một số công ty lớn, thủ tục chi sẽ có sự lệch ngày chứng từ và ngày thực hiện.
Qua khâu duyệt chứng từ đã mất thời gian. Đến khi người nhận tiền nữa.
Về mặt kỹ thuật bạn cũng phải có cách xử lý vấn đề này.
Sau khi chứng từ hoàn tất đầy đủ các chữ ký nó phả trở về bạn. Lúc này sẽ đến khâu sắp xếp và lưu chứng từ.
Như vậy, khâu lưu chứng từ sẽ phát sinh 2 phần: chứng từ đã hoàn thành (đủ tất cả các chữ ký) đủ điều kiện lưu.
Chứng từ chưa hoàn thành: chưa đủ chữ ký và giao dịch chưa xong. Bạn cần tiếp tục theo dõi và xử lý.
Đôi khi chứng từ chi hay thu chưa trở lại phía bạn. Nó đang nằm owrkhaau thủ quỹ để tu hoặc chi tiền.
Do đó, sẽ đến công việc tiếp theo.
Bước 4: In sổ hàng ngày và đối chiếu với thủ quỹ.
Viêc đối chiếu này khá đơn giản.
Các căn cứ để thực hiện:
- Chứng từ
- Sổ kế toán tiền
- Sổ quỹ
- Kiểm kê tiền
Hãy lưu ý: việc này đúng nguyên tắc là phải thực hiện hàng ngày.
Phân biệt nhanh kế toán tiền mặt và thủ quỹ
Đôi khi bạn dễ nhầm lẫn giữa kế toán tiền mặt và thủ quỹ về công việc họ thường làm.
Ở một số công ty, thủ quỹ kiêm luôn việc kế toán tiền mặt liệu có đúng không?
Ít nhất bạn đã biết kế toán tiền mặt phải làm gì như ở trên.
Thủ quỹ bạn chỉ cần biết đó là người giữ tiền mặt, quản lý tiền và chịu trách nhiệm chính về việc chi đúng người không, có làm mất tiền hay không.
Hai vị trí này là khác nhau thể hiện ở trên chứng từ phiếu thu và phiếu chi: kế toán tiền mặt là người lập phiếu. Thủ quỹ có chỗ ký riêng.
Về nguyên tắc trong kế toán có nguyên tắc về kiểm soát: nguyên tăc bất kiêm nhiệm.
Điều gì xảy ra khi thủ quỹ kiêm kế toán tiền mặt.
Bạn thấy ngay là khâu đối chiếu sẽ chỉ là 1 người thì cần gì phải đối chiếu nữa.
Không đối chiếu thì không có việc kiểm soát ở đây.
Tổng hợp các công việc kế toán tiền mặt phải làm:
Các công việc hàng ngày:
- Kế toán tiền mặt là người thực hiện các công việc hàng ngày nhiều nhất, gồm các việc sau đây:
- Kiểm tra các chứng từ xem đủ điều kiện thanh toán khi chi tiền hoặc hỏi các thông tin đầy đủ trước khi thu tiền.
- Lập chứng từ: phiếu thu, phiếu chi theo các bước.
- Trình ký theo đúng quy trình luân chuyển chứng từ. (Bạn phải chạy lòng vòng đi ký các sếp)
- Chuyển các chứng từ để thủ quỹ thực hiện thu, chi tiền.
- Khi giao dịch hoàn thành (có chữ ký đầy đủ) sẽ lưu chứng từ.
- Kiểm tra các chứng từ chưa hoàn thành và đôn đốc (VD: phiếu chi đã ký duyệt nhưng người nhận tiền chưa lấy).
- Đối chiếu với thủ quỹ hàng ngày.
- Lập và in các báo cáo hàng ngày (nếu có yêu cầu)…
Các công việc định kỳ:
Ít nhất hàng tháng phải thực hiện các công việc
- Kiểm kê quỹ và có biên bản kiểm quỹ.
- Kiểm tra lại các định khoản đã làm.
- Sắp xếp và lưu chứng từ đã hoàn thành.
Xem chi tiết các bài liên quan đến Kế toán tiền mặt
Kết nối với Khanh qua Facebook!

