

Sổ kế toán là gì? Đây là 1 trong 4 trụ để làm kế toán. Đầu tiên là chứng từ, sau đó là đến sổ kế toán. Trước khi ghi sổ phải có hệ thống tài khoản.
Chứng từ phải được ghi vào sổ kế toán.
Dường như mọi thứ ngày càng mờ nhạt đi. Trước đây, thời xa xưa, thời còn làm sổ thủ công đúng nghĩa là chứng từ được sắp xếp sau đó, số liệu được ghi vào những cuốn sổ to đùng.
Bây giờ thì đã khác rất nhiều.
Sự khác biệt là do việc ứng dụng công nghệ vào kế toán làm cho nó nhanh hơn. Đó chính là phần mềm kế toán.
Khi phần mềm kế toán thì việc ghi sổ được gọi tên mới là nhập liệu. Có phần mềm chỉ cần nhập liệu là xong. Sau đó thích in sổ thì có sổ, thích in báo cáo thì có báo cáo. Mọi thứ được xử lý bằng thuật toán trên phần mềm. Nên ranh giới giữa sổ và báo cáo mờ nhạt đi.
Một số phần mềm thì nửa vời như phần lớn các bản excel do người làm kế toán tự lập theo kinh nghiệm.
Chính việc sử dụng phần mềm kế toán làm cho mọi thứ đã thay đổi. Cũng như việc ứng dụng AI trong thời gian tới, khâu nhập liệu gần như có sự thay đổi lớn, không cần con người nữa.
Vậy sổ kế toán là gì.
Sổ kế toán là bước để ghi số liệu vào hệ thống. Sau khi đã có chứng từ.
Có 2 mục tiêu: đáp ứng cung cấp thông tin trong phạm vi nội dung ghi sổ, các báo cáo trong phạm vi đó.
Tiếp theo là căn cứ để lập ra báo cáo tài chính.
Hãy xem quy định của Luật kế toán 2015:
1. Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh có liên quan đến đơn vị kế toán.
2. Sổ kế toán phải ghi rõ tên đơn vị kế toán; tên sổ; ngày, tháng, năm lập sổ; ngày, tháng, năm khóa sổ; chữ ký của người lập sổ, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán; số trang; đóng dấu giáp lai.
3. Sổ kế toán phải có các nội dung chủ yếu sau đây:
a) Ngày, tháng, năm ghi sổ;
b) Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
c) Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
d) Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
đ) Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
4. Sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết.
5. Bộ Tài chính quy định chi tiết về sổ kế toán.”
Điều 24 luật kế toán
Luật kế toán
Đọc xong thấy ù tai luôn.
Giờ bạn hãy quan sát một cái sổ.
Mẫu sổ kế toán chi tiết
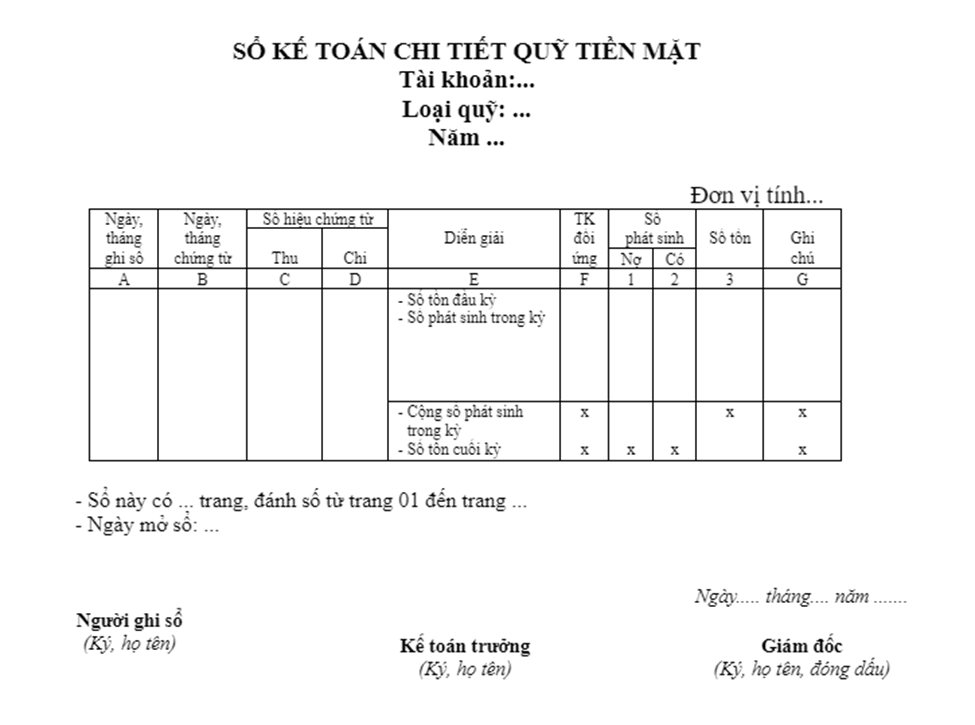
Có nhiều sổ rất phức tạp. Thực ra bạn cũng không cần phải quá quan tâm đến thế. Hãy tập trung vào những thứ cơ bản.
Nội dung sổ kế toán
Quan sát sổ quỹ trên bạn chỉ cần quan tâm đến:
- Ngày chứng từ
- Nội dung hay diễn giải nghiệp vụ
- Số tiền (phát sinh)
- Tài khoản đối ứng (định khoản) để thể hiện đúng nội dung nghiệp vụ
Thực ra đây cũng là những nội dung chính trên chứng từ rồi.
Đây là những căn cứ có trên chứng từ để bạn thao tác hàng ngày.
Giờ bạn hãy quay trở lại đọc điều 24 luật kế toán ở trên, bạn sẽ thấy dễ hiểu hơn chút.
Bây giờ bạn hãy xem quy định cụ thể sổ kế toán theo thông tư 200
Điều 122. Sổ kế toán
1. Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh theo nội dung kinh tế và theo trình tự thời gian có liên quan đến doanh nghiệp. Mỗi doanh nghiệp chỉ có một hệ thống sổ kế toán cho một kỳ kế toán.
Doanh nghiệp phải thực hiện các quy định về sổ kế toán trong Luật Kế toán, Nghị định số 129/2004/NĐ-CP ngày 31/5/2005 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Kế toán trong lĩnh vực kinh doanh, các văn bản hướng dẫn thi hành Luật Kế toán và các văn bản hướng dẫn sửa đổi, bổ sung Luật kế toán.
2. Doanh nghiệp được tự xây dựng biểu mẫu sổ kế toán cho riêng mình nhưng phải đảm bảo cung cấp thông tin về giao dịch kinh tế một cách minh bạch, đầy đủ, dễ kiểm tra, dễ kiểm soát và dễ đối chiếu. Trường hợp không tự xây dựng biểu mẫu sổ kế toán, doanh nghiệp có thể áp dụng biểu mẫu sổ kế toán theo hướng dẫn tại phụ lục số 4 Thông tư này nếu phù hợp với đặc điểm quản lý và hoạt động kinh doanh của mình.
3. Tùy theo đặc điểm hoạt động và yêu cầu quản lý, doanh nghiệp được tự xây dựng hình thức ghi sổ kế toán cho riêng mình trên cơ sở đảm bảo thông tin về các giao dịch phải được phản ánh đầy đủ, kịp thời, dễ kiểm tra, kiểm soát và đối chiếu.
Trường hợp không tự xây dựng hình thức ghi sổ kế toán cho riêng mình, doanh nghiệp có thể áp dụng các hình thức sổ kế toán được hướng dẫn trong phụ lục số 4 Thông tư này để lập Báo cáo tài chính nếu phù hợp với đặc điểm quản lý và hoạt động kinh doanh của mình.
Điều 122: Thông tư 200
Mấu chốt quan trọng chính là điểm 2. Doanh nghiệp được tự xây dựng biểu mẫu sổ kế toán cho riêng mình.
Điều này cực kỳ quan trọng.
Các quy định cũ trước đó bắt buộc bạn phải theo đúng mẫu. Quy định giờ đã rất mở. Trước khi quay trở lại, hãy tìm hiểu thêm về các loại sổ.
Dowload: Hệ thống sổ kế toán theo Thông tư 200 Phụ lục 4
Các loại sổ kế toán
Ghi sổ này được tuân theo các nguyên tắc, các hướng dẫn cụ thể.
Bạn muốn ăn ngay cứ làm theo chế độ kế toán là OK, rất cụ thể.
Cách phân loại phổ biến là 2 loại: sổ kế toán chi tiết và sổ kế toán tổng hợp.
Sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết. Sổ kế toán tổng hợp, gồm: Sổ Nhật ký, Sổ Cái. Số kế toán chi tiết, gồm: Sổ, thẻ kế toán chi tiết.
Phụ lục 4, phần B, mục 1 TT200
Sổ kế toán tổng hợp:
Hãy cùng xem quy định nhé!
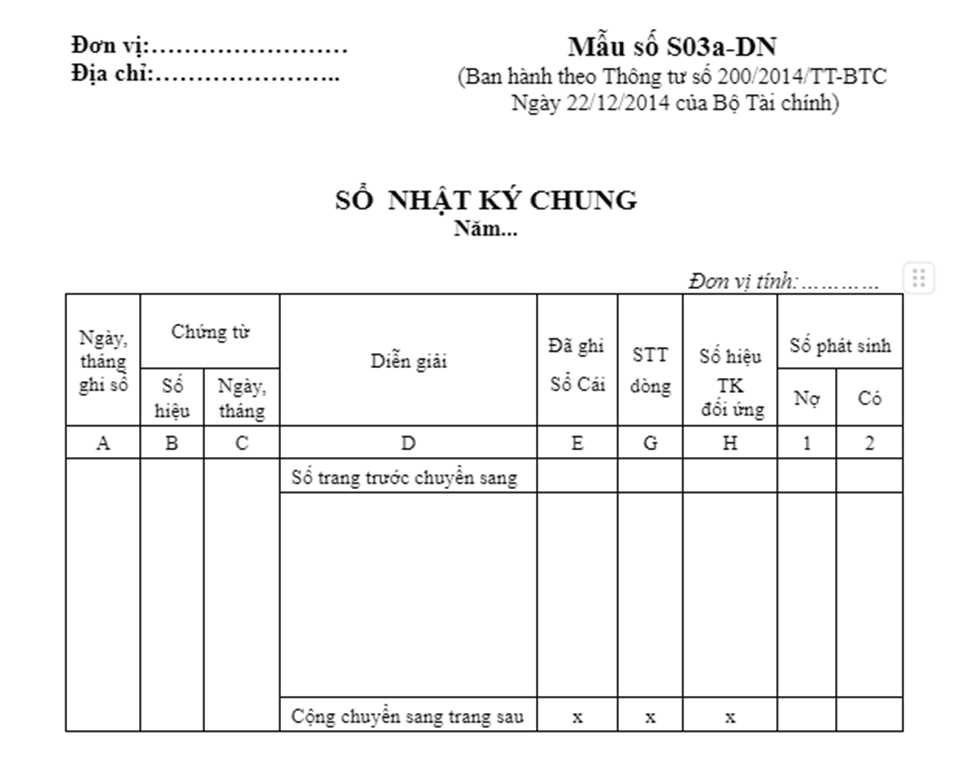
Sổ kế toán tổng hợp
– Sổ Nhật ký dùng để ghi chép các nghiệp vụ kinh tế, tài chính phát sinh trong từng kỳ kế toán và trong một niên độ kế toán theo trình tự thời gian và quan hệ đối ứng các tài khoản của các nghiệp vụ đó. Số liệu kế toán trên sổ Nhật ký phản ánh tổng số phát sinh bên Nợ và bên Có của tất cả các tài khoản kế toán sử dụng ở doanh nghiệp. Sổ Nhật ký phải phản ánh đầy đủ các nội dung sau:
+ Ngày, tháng ghi sổ;
+ Số hiệu và ngày, tháng của chứng từ kế toán dùng làm căn cứ ghi sổ;
+ Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
+ Số tiền của nghiệp vụ kinh tế, tài chính phát sinh.
– Sổ Cái dùng để ghi chép các nghiệp vụ kinh tế, tài chính phát sinh trong từng kỳ và trong một niên độ kế toán theo các tài khoản kế toán được quy định trong chế độ tài khoản kế toán áp dụng cho doanh nghiệp. Số liệu kế toán trên Sổ Cái phản ánh tổng hợp tình hình tài sản, nguồn vốn, tình hình và kết quả hoạt động sản xuất, kinh doanh của doanh nghiệp. Sổ Cái phải phản ánh đầy đủ các nội dung sau:
+ Ngày, tháng ghi sổ;
+ Số hiệu và ngày, tháng của chứng từ kế toán dùng làm căn cứ ghi sổ;
+ Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
+ Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào bên Nợ hoặc bên Có của tài khoản.
Phụ lục 4, phần B, mục 1 TT200
Bình luận của Khanh:
Bạn có thể đọc bình luận trước rồi lộn lại nội dung trên.
Có 2 loại sổ kế toán tổng hợp là sổ nhật ký và sổ cái.
Khi bạn nhìn vào chứng từ, chỉ cần quan tâm đến 3 nội dung:
- ngày tháng chứng từ
- nội dung giao dịch
- và số tiền.
Từ đó, để ghi vào sổ, cho dù sổ tổng hợp hay sổ chi tiết đều phải có những nội dung này.
Quay trở lại sổ kế toán tổng hợp sẽ có thêm nội dung:
- thêm ngày tháng ghi sổ nữa: thường là trùng hoặc ngay sau ngày chứng từ
- ghi bên Nợ hay bên Có tài khoản: chúng ta hay gọi là định khoản (có thể đã ghi trên 1 số chứng từ rồi)
Sự khác nhau giữa sổ cái và sổ nhật ký:
Sổ nhật ký được ghi theo trình tự thời gian.
Sổ cái còn ghi thêm theo từng tài khoản. Như vậy sổ cái gắn liền với từng tài khoản.
Sổ kế toán chi tiết
Hãy tiếp tục.
Sổ, thẻ kế toán chi tiết
Sổ, thẻ kế toán chi tiết dùng để ghi chép các nghiệp vụ kinh tế, tài chính phát sinh liên quan đến các đối tượng kế toán cần thiết phải theo dõi chi tiết theo yêu cầu quản lý. Số liệu trên sổ, thẻ kế toán chi tiết cung cấp các thông tin phục vụ cho việc quản lý từng loại tài sản, nguồn vốn, doanh thu, chi phí chưa được phản ánh trên sổ Nhật ký và Sổ Cái.
Số lượng, kết cấu các sổ, thẻ kế toán chi tiết không quy định bắt buộc. Các doanh nghiệp căn cứ vào quy định mang tính hướng dẫn của Nhà nước về sổ, thẻ kế toán chi tiết và yêu cầu quản lý của doanh nghiệp để mở các sổ, thẻ kế toán chi tiết cần thiết, phù hợp.
Phụ lục 4, phần B, mục 1 TT200
Bạn chỉ cần hiểu đơn giản thế này:
Sổ kế toán tổng hợp cần cụ thể hơn nữa nên bạn sẽ có sổ chi tiết.
Ví dụ sổ cái về hàng tồn kho, thì không thể có chi tiết theo từng loại hàng. Nên để theo dõi từng loại hàng bạn cần mở thêm sổ kế toán chi tiết.
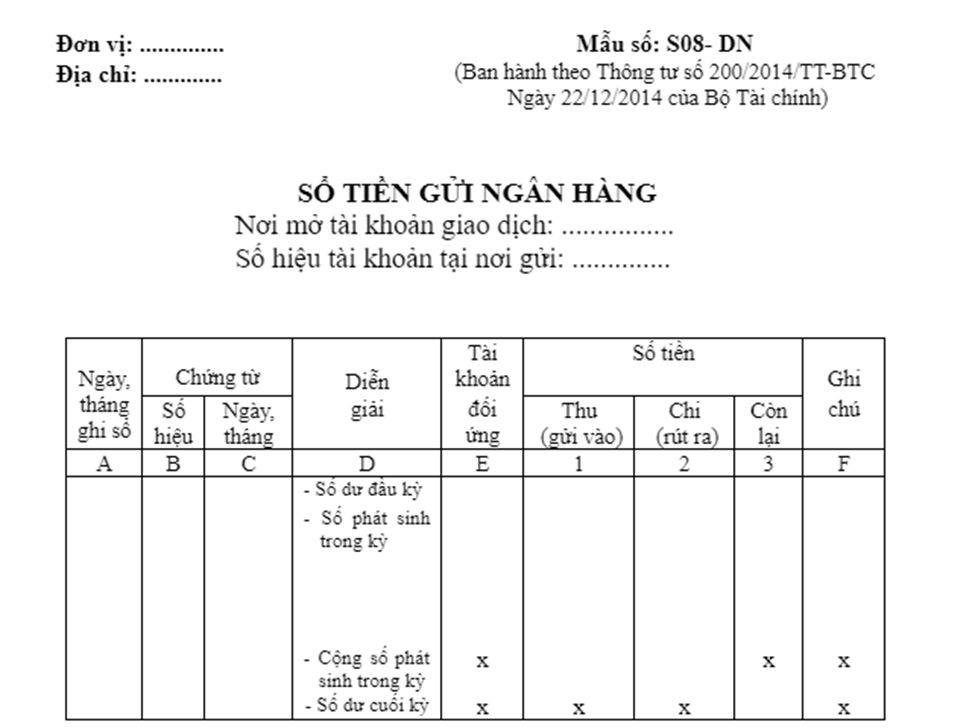
Ví dụ: sổ chi tiết này bạn cần theo dõi theo từng số tài khoản ngân hàng tại từng ngân hàng.
Bạn cần hiểu thêm chút về các hình thức ghi sổ kế toán:
Hình thức ghi sổ kế toán
Vẫn theo chế độ kế toán, bạn sẽ thấy như sau:
Các hình thức sổ kế toán
– Hình thức kế toán Nhật ký chung;
– Hình thức kế toán Nhật ký – Sổ Cái;
– Hình thức kế toán Chứng từ ghi sổ;
– Hình thức kế toán Nhật ký- Chứng từ;
– Hình thức kế toán trên máy vi tính.
Phụ lục 4, TT200
Có 5 hình thức ghi sổ kế toán.
Thực tế hiện nay phần lớn các doanh nghiệp dùng hình thức kế toán trên máy tính. Chính là các phần mềm kế toán.
Từ phần mềm kế toán bạn muốn in sổ sách, báo cáo theo 4 hình thức trước đều làm được.
Lịch sử của 4 hình thức ghi sổ trước do chế độ kế toán cũ để lại. Nhưng nếu bạn thành thục từng bước của bất kỳ một hình thức nào đó, bạn sẽ nắm rõ bản chất cách ghi sổ là như thế nào.
Các câu hỏi thường gặp về sổ kế toán:
1. Sổ kế toán dùng để làm gì?
Sổ kế toán được dùng để ghi chép và tổng hợp thông tin tài chính và giao dịch kinh tế hàng ngày của doanh nghiệp.
2. Loại sổ kế toán phổ biến nhất là gì?
Loại sổ kế toán phổ biến nhất là sổ tổng hợp và sổ chi tiết.
3. Sổ kế toán nhật ký dùng để làm gì?
Sổ kế toán nhật ký được dùng để ghi chép theo dõi các giao dịch tài chính theo thứ tự thời gian.
4. Mục đích chính của sổ cái là gì?
Mục đích chính của sổ cái chung là tổng hợp các số liệu theo từng tài khoản.
5. Tại sao sổ kế toán quan trọng đối với doanh nghiệp?
Sổ kế toán quan trọng đối với doanh nghiệp nhằm vào 2 mục tiêu: báo báo chi tiết và căn cứ để lập báo cáo tài chính.
6. Dùng phần mềm máy tính thì sổ kế toán có còn quan trọng không?
Khi bạn dùng phần mềm kế toán, khoảng cách bị xóa nhòa. Trước đây, theo cách thủ công, từ chứng từ sẽ ghi vào sổ kế toán (Sổ chi tiết và sổ tổng hợp). Từ đó tạo ra báo cáo tài chính. Giờ thì phần mềm cho kết quả ngay lập tức.
Xem thêm: chuyên mục kế toán cơ bản

