
Kế toán bán hàng là phần kế toán cơ bản mà bất cứ kế toán viên nào đều có thể trải qua. Hiểu rõ và áp dụng đúng các quy trình và phương pháp hạch toán kế toán bán hàng sẽ giúp bạn xử lý được ngay công việc, cũng là nền móng để phát triển nhiều nghiệp vụ khác nữa.
Trong bài viết này, chúng ta sẽ tìm hiểu về các tài khoản sử dụng trong kế toán bán hàng và sơ đồ quy trình kế toán bán hàng. Bên cạnh đó, bài viết cũng sẽ đề cập đến các trường hợp hạch toán kế toán bán hàng khác. Hãy cùng bắt đầu nhé!
Các tài khoản sử dụng trong kế toán bán hàng
Các tài khoản sử dụng trong kế toán bán hàng bao gồm các tài khoản chi phí, doanh thu và tài khoản thuế.
Tài khoản chi phí trong hạch toán kế toán bán hàng.
Trong quá trình bán hàng, chúng ta thường phải tiêu thụ một số nguyên vật liệu và hàng hóa. Để theo dõi các khoản chi phí này, chúng ta sẽ tạo ra các tài khoản chi phí riêng biệt như “Hàng tồn kho”, “Nguyên vật liệu”, “Chi phí vận chuyển”, và “Chi phí bảo quản hàng hóa”.
Tên tài khoản là 641: chi phí bán hàng theo Thông tư 200.
Đây là những tài khoản quan trọng giúp chúng ta có cái nhìn tổng quan về các khoản chi phí liên quan đến việc bán hàng.
Tài khoản không liên quan đến chi phí bán hàng nhưng lại hạch toán chính để xác định lãi lỗ: tài khoản 632 giá vốn hàng bán.
Tài khoản doanh thu bán hàng
Tiếp theo, bạn để ý đến các tài khoản doanh thu để ghi nhận các khoản thu nhập từ việc bán hàng.
Các tài khoản này có thể bao gồm “Doanh thu bán hàng”, “Doanh thu hàng hóa”, và “Doanh thu dịch vụ”. Số hiệu tài khoản là 511, kèm các chi tiết tương ứng.
Việc theo dõi các khoản doanh thu này sẽ giúp chúng ta biết được mức độ thành công của hoạt động bán hàng và tăng cường quản lý nguồn lực.
Tài khoản thuế GTGT đầu ra và thuế khác
Cuối cùng, chúng ta cần thêm các tài khoản thuế để ghi nhận các khoản thu thuế liên quan đến việc bán hàng. Các tài khoản thuế phổ biến như “Thuế GTGT”, “Thuế nhập khẩu”, và “Thuế xuất khẩu” được sử dụng để phân loại các khoản thuế theo từng loại thuế và quản lý số tiền đã nộp thuế.
Tài khoản liên quan: 3331 thuế GTGT.
Sơ đồ quy trình kế toán bán hàng và cách hạch toán
Sơ đồ quy trình kế toán bán hàng giúp bạn hiểu rõ hơn về quy trình hạch toán các giao dịch liên quan đến bán hàng.
Bước 1: Lập chứng từ
Đầu tiên, khi có một giao dịch bán hàng xảy ra, chúng ta cần tạo hóa đơn hoặc biên lai cho khách hàng. Trong hóa đơn hoặc biên lai, chúng ta cần ghi rõ các thông tin như tên khách hàng, sản phẩm đã mua, số lượng, giá bán, thuế, giảm giá (nếu có) và tổng tiền.
Bước 2: Hạch toán (ghi sổ).
Tiếp theo, chúng ta phải hạch toán vào các tài khoản liên quan.
Kế toán bán hàng gồm:
Hạch toán Tài khoản doanh thu bán hàng sẽ được tăng lên với số tiền được ghi trong hóa đơn. Đồng thời, tài khoản thuế GTGT cũng cần được tăng lên với số thuế phải nộp. Còn gọi là kế toán doanh thu, kế toán thuế GTGT đầu ra.
Kế toán công nợ phải thu:
Nếu khách hàng thanh toán bằng tiền mặt, chúng ta cần ghi nhận giảm tài khoản công nợ khách hàng và tăng tài khoản tiền mặt. Nếu khách hàng thanh toán bằng chuyển khoản, chúng ta cần ghi nhận giảm tài khoản công nợ khách hàng và tăng tài khoản ngân hàng.
Kế toán xác định kết quả kinh doanh (thường phần này dành cho kế toán tổng hợp làm).
Tóm lại, sơ đồ quy trình kế toán bán hàng cung cấp cho chúng ta một cái nhìn tổng quan về cách hạch toán các giao dịch bán hàng. Bạn sẽ nắm rõ phần kế toán bán hàng nào mình sẽ phảo đảm nhiệm.
Cá nhân Khanh thì: Thường thì kế toán bán hàng là kế toán doanh thu, công nợ phải thu và thuế GTGT đầu ra.
Cụ thể về các trường hợp hạch toán kế toán bán hàng
Sau đây là một số trường hợp hạch toán phổ biến:
Nghiệp vụ bán hàng thông thường: khi bán hàng hóa, thành phẩm, hay dịch vụ:
- Ghi nhận doanh thu (giá chưa có thuế) và các khoản thuế phải nộp:
Nợ các TK 111, 112, 131,… (tổng giá thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (giá chưa có thuế)
Có TK 333 – Thuế và các khoản phải nộp Nhà nước (chi tiết từng loại thuế)
Trong đó:
- TK 111, 112, 131,… là các tài khoản tương ứng với các khoản phải thanh toán, ví dụ: 111 là tài khoản ngân hàng, 112 là tài khoản tiền mặt, 131 là các tài khoản khác tùy thuộc vào cách tổ chức tài khoản của doanh nghiệp.
- TK 511 – Doanh thu bán hàng và cung cấp dịch vụ sẽ được ghi có với giá chưa có thuế.
- TK 333 – Thuế và các khoản phải nộp Nhà nước sẽ được ghi có với các loại thuế cụ thể (GTGT, thuế tiêu thụ đặc biệt, thuế xuất khẩu, thuế bảo vệ môi trường) và cách tính theo quy định của pháp luật.
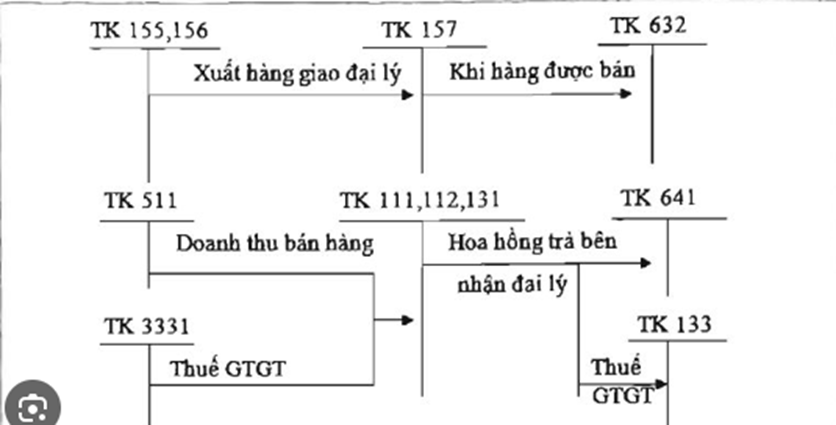
Hạch toán kế toán bán hàng cho trường hợp bán hàng thông qua đại lý bán đúng giá hưởng hoa hồng:
a) Kế toán bán hàng ở đơn vị giao hàng đại lý:
- Khi xuất kho sản phẩm gửi đại lý:
Nợ TK 157 – Hàng gửi đi bán
Có các TK 155, 156 (tùy thuộc vào cách tổ chức tài khoản).
- Khi hàng đã bán được thông qua đại lý:
a) Phản ánh doanh thu:
Nợ các TK 111, 112, 131,… (tổng giá thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 3331 – Thuế GTGT phải nộp (33311)
Giá vốn
Nợ TK 632 – Giá vốn hàng bán
Có TK 157 – Hàng gửi đi bán.
b) Phản ánh chi phí hoa hồng:
Nợ TK 641 – Chi phí bán hàng (hoa hồng đại lý chưa có thuế GTGT)
Nợ TK 133 – Thuế GTGT được khấu trừ (1331)
Có các TK 111, 112, 131,…
b) Kế toán ở đơn vị nhận đại lý, bán đúng giá hưởng hoa hồng:
- Khi nhận hàng đại lý đã bán được:
Nợ các TK 111, 112, 131,… (tổng giá thanh toán)
Có TK 331 – Phải trả cho người bán (tổng giá thanh toán).
- Khi xác định doanh thu hoa hồng:
Nợ TK 331 – Phải trả cho người bán
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 3331 – Thuế GTGT phải nộp (nếu có).
- Khi trả tiền bán hàng đại lý cho bên giao hàng:
Nợ TK 331 – Phải trả cho người bán
Có các TK 111, 112.
Hạch toán kế toán bán hàng cho trường hợp bán hàng với hoạt động gia công:
a) Kế toán tại đơn vị giao hàng để gia công:
- Khi xuất kho giao hàng để gia công:
Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang
Có các TK 152, 156 (tùy thuộc vào cách tổ chức tài khoản).
- Ghi nhận chi phí gia công hàng hoá và thuế GTGT được khấu trừ:
Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
Có các TK 111, 112, 331,…
- Khi nhận lại hàng gửi gia công chế biến hoàn thành nhập kho:
Nợ các TK 152, 156
Có TK 154 – Chi phí sản xuất, kinh doanh dở dang.
b) Kế toán tại đơn vị nhận hàng để gia công:
- Khi nhận hàng để gia công:
Doanh nghiệp ghi chép thông tin về toàn bộ giá trị vật tư, hàng hoá nhận gia công không hạch toán vào tài khoản bất kỳ nào.
- Khi xác định doanh thu từ số tiền gia công thực tế được hưởng:
Nợ các TK 111, 112, 131,… (tổng giá thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 3331 – Thuế GTGT phải nộp (33311).
hạch toán Kế toán bán hàng: doanh thu theo tiến độ kế hoạch hợp đồng xây dựng:
Khi công việc đã hoàn thành (dựa trên chứng từ không phải hoá đơn):
Nợ TK 337 – Thanh toán theo tiến độ kế hoạch hợp đồng xây dựng
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (5111).
Khi nhận thanh toán từ khách hàng:
Nợ các TK 111, 112, …
Có TK 131 – Phải thu của khách hàng.
Có TK 337 – Thanh toán theo tiến độ kế hoạch hợp đồng xây dựng.
Có TK 3331 – Thuế GTGT phải nộp.
Trường hợp thanh toán theo giá trị khối lượng thực hiện:
Khi xác định giá trị khối lượng thực hiện và nhận Hoá đơn GTGT:
Nợ các TK 111, 112, 131, …
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (5111).
Có TK 3331 – Thuế GTGT phải nộp.
Khi nhận thanh toán từ khách hàng:
Nợ các TK 111, 112, …
Có TK 131 – Phải thu của khách hàng.
Khoản tiền thưởng và bồi thường:
Khi nhận khoản tiền thưởng hoặc bồi thường từ khách hàng:
Nợ các TK 111, 112, 131, …
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (5111).
Có TK 3331 – Thuế GTGT phải nộp (nếu có).
Khi nhận tiền thanh toán khối lượng công trình hoàn thành hoặc ứng trước từ khách hàng:
Nợ các TK 111, 112, …
Có TK 131 – Phải thu của khách hàng.
Còn 1 vài trường hợp khác ít thông dụng hơn: như kế toán trường hợp bán trả chậm, hoặc có những chính sách cho khách hàng truyền thống.. bạn tự tìm hiểu thêm nhé.
Chuyên đề: Kế toán bán hàng.
Kết nối với Khanh qua Facebook.

