
Đối chiếu công nợ là một quy trình quan trọng trong kế toán và quản lý tài chính của mỗi doanh nghiệp. Trong bài viết này, chúng ta sẽ đi vào các khái niệm cơ bản như công nợ là gì, đối chiếu công nợ là gì, nguyên tắc đối chiếu công nợ và mục đích của việc lập biên bản đối chiếu công nợ. Hãy bắt đầu ngay bây giờ nhé!
Công nợ là gì?
Công nợ là khoản tiền mà khách hàng chưa trả hoặc bạn nợ nhà cung cấp sau khi đã mua hàng hoặc sử dụng dịch.
Thông thường, 2 nghiệp vụ trên là chính.
Còn có thể có 1 số công nợ khác:
Tạm ứng: khoản công nợ của nhân viên trong công ty
Phải thu, phải trả khác.
Đôi khi 1 số khoản vay hay cho vay cũng được coi là công nợ.
Bài viết này chỉ tập trung vào 2 loại công nợ: phải thu khách hàng và phải trả nhà cung cấp.
Đối chiếu công nợ là gì?
Đối chiếu công nợ là quá trình kiểm tra và xác nhận công nợ theo định kỳ hay đột xuất.
Việc xác nhận ở đây là số tiền mà công ty nợ đối với nhà cung cấp hoặc số tiền mà khách hàng đang nợ công ty.
Đối với khoản phải thu: có thể là số tiền khách hàng nợ chưa trả tiền hoặc số tiền khách hàng đã ứng trước hay đặt cọc.
Đối với nhà cung cấp thường là số tiền công ty còn nợ. Đôi khi lại là số tiền mà nhà cung cấp chuyển trước (công ty nợ họ).
Trong 1 số trường hợp vừa nợ và vừa bị nợ cùng 1 đối tác thì biên bản cũng cần làm rõ chi tiết những nội dung này.
Một số thủ tục có thể do bên thứ 3 yêu cầu: như bên kiểm toán, cơ quan điều tra…
Khi tiến hành đối chiếu công nợ, các bước thủ tục cần thiết bao gồm:
1. Xác định danh sách công nợ: Đầu tiên, bạn cần xác định và tổng hợp danh sách công nợ của công ty, bao gồm thông tin về khách hàng, nhà cung cấp, số tiền nợ, ngày đáo hạn, và các thông tin liên quan khác.
2. Kiểm tra số liệu kế toán: Tiếp theo, bạn cần kiểm tra số liệu công nợ được ghi nhận trong hệ thống kế toán của công ty có chính xác hay không, đảm bảo không có sai sót trong quá trình ghi nhận công nợ.
3. So sánh số liệu thực tế: Sau đó, hãy so sánh số liệu công nợ trong hệ thống với số liệu thực tế. Đối chiếu các chứng từ, hóa đơn, bản giao hàng để đảm bảo số liệu được ghi nhận đúng và đầy đủ.
4. Điều chỉnh số liệu: Nếu phát hiện sai sót, hãy điều chỉnh số liệu công nợ trong hệ thống kế toán để phản ánh đúng tình hình công nợ của công ty.
Nguyên tắc đối chiếu công nợ
Nguyên tắc đối chiếu công nợ:
- Đối chiếu công nợ phải được thực hiện định kỳ, tối thiểu một lần trong mỗi kỳ kế toán (thường là hàng tháng hoặc hàng quý).
- Quá trình đối chiếu công nợ phải được tiến hành trên tinh thần tự nguyện, công bằng và tôn trọng lẫn nhau giữa các bên liên quan.
- Đối chiếu công nợ phải được lập thành văn bản (biên bản đối chiếu công nợ) hoặc bằng các hình thức tương đương khác để làm căn cứ kiểm tra tình trạng thanh toán các nghĩa vụ tài chính của các bên.
- Việc đối chiếu công nợ phải dựa trên các chứng từ giao dịch, hợp đồng và các nguồn thông tin liên quan khác, có sự xác nhận của các bên.
- Quá trình đối chiếu công nợ phải được thực hiện cẩn thận, chính xác và kịp thời, tránh để xảy ra sai sót, thiếu sót hoặc sự chênh lệch về công nợ.
Biên bản đối chiếu công nợ là gì?
Biên bản đối chiếu công nợ là chứng từ kế toán được xác nhận bởi 2 bên về 1 khoản công nợ giữa công ty với nhà cung cấp hoặc khách hàng về số tiền 1 bên còn nợ đối tác.
Cũng có thể có biên bản đối chiếu 3 bên hoặc nhiều bên hơn, mặc dù nghiệp vụ này xuất hiện ít hơn.
Hiếm khi hơn, cũng có thể xác nhận số dư bằng 0, nghĩa là 2 bên không còn nợ nần gì nhau.
Mục đích lập biên bản đối chiếu công nợ
Mục đích lập biên bản đối chiếu công nợ là để xác định rõ ràng các khoản công nợ giữa hai bên, đồng thời chỉ ra bất kỳ sai sót hay không khớp nào có thể xảy ra.
Có thể đây là thủ tục định kỳ hoặc yêu cầu của bên thứ 3.
Thủ tục định kỳ để tăng cường hệ thống kiểm soát nội bộ.
Bên thứ 3 có thể yêu cầu theo các mục đích khác nhau như: kiểm toán hoặc xác minh tranh chấp…
Mẫu chứng từ đối chiếu công nợ
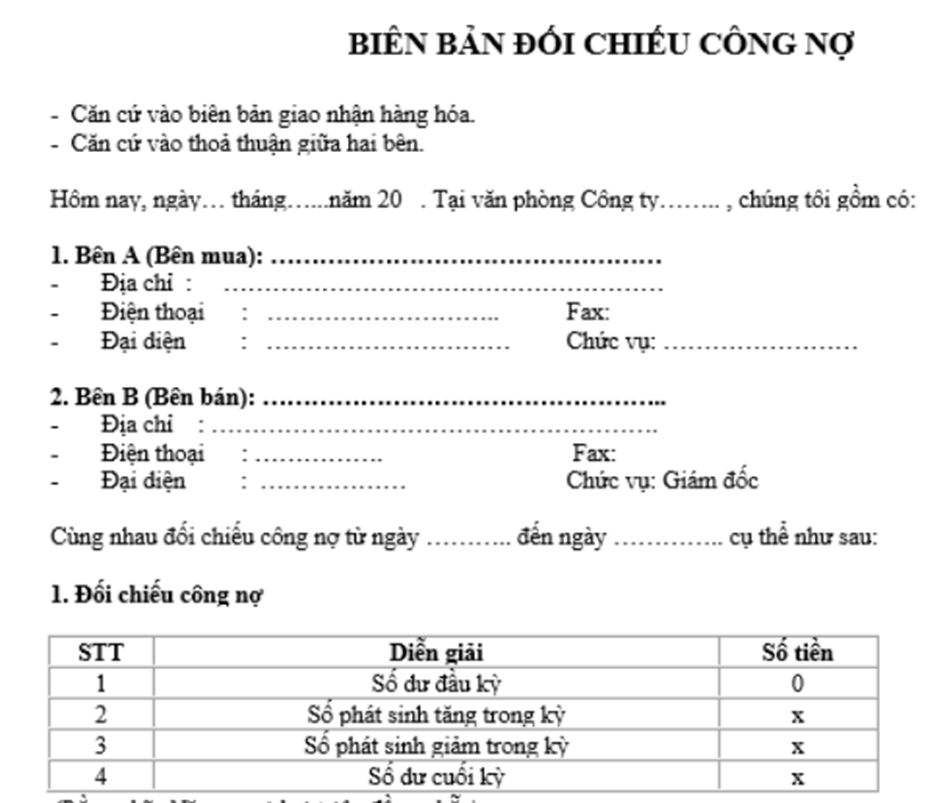
Mẫu chứng từ đối chiếu công nợ cũng cần được điền đầy đủ thông tin để đảm bảo tính chính xác và minh bạch trong quá trình ghi nhận công nợ. Thông tin cần bổ sung vào mẫu chứng từ bao gồm thông tin về nhà cung cấp/dự án, số hợp đồng, số tiền công nợ, thời hạn thanh toán, điều khoản thanh toán, chữ ký xác nhận từ cả hai bên.
Mẫu biên bản đối chiếu công nợ
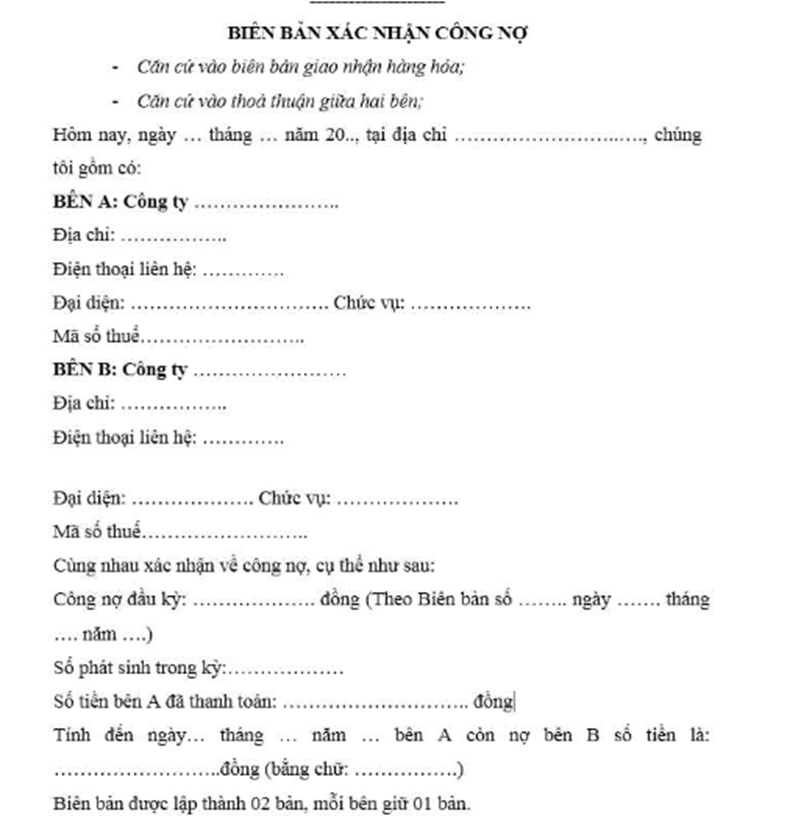
Mẫu biên bản xác nhận công nợ
Mẫu biên bản xác nhận công nợ: thực ra cũng chỉ là tên gọi khác của biên bản đối chiếu công nợ
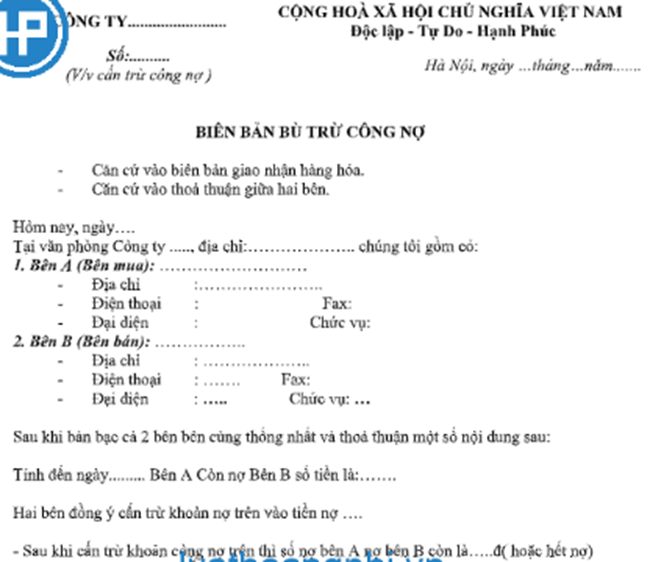
Mẫu biên bản đối trừ công nợ (bù trừ công nợ)
Biên bản đối trừ công nợ hay bù trừ công nợ là 1 chứng từ riêng, có thể coi đây là bằng chứng để thực hiện nghiệp vụ bù trừ công nợ: như bù trừ giữa công nợ phải thu và phải trả của cùng 1 đối tác vừa là khách hàng, cũng đồng thời là nhà cung cấp.
Quy trình đối chiếu công nợ
Quy trình đối chiếu công nợ là bước quan trọng trong quản lý tài chính của mỗi doanh nghiệp. Để thực hiện đối chiếu công nợ hiệu quả,
Bước 1: Xác định danh sách công nợ.
Số liệu này bạn xem ở bảng tổng hợp công nợ. Bảng này gồm tên khách hàng, nhà cung cấp. Số tiền họ còn nợ tại thời điểm đối chiếu.
Bước 2: Công nợ của từng khách hàng, nhà cung cấp.
Số liệu này có trên sổ kế toán công nợ chi tiết tại các tài khoản 131, 331.
Bước 3: Tiến hành xem chi tiết từng giao dịch phát sinh của từng đối tượng công nợ.
Bước 4: Sau đó, hãy so sánh các thông tin trong hồ sơ và hóa đơn với dữ liệu trong bảng kê công nợ của doanh nghiệp để phát hiện ra bất kỳ sai sót nào.
Nếu phát hiện sai sót hoặc không khớp, bạn cần làm rõ vấn đề và thực hiện các biện pháp khắc phục, cập nhật thông tin đối chiếu một cách chính xác.
Bước 5: hoàn thành biên bản và gửi đối tác để xác nhận.
Quy trình đối chiếu công nợ phải thu
Bạn chỉ lưu ý là lấy số liệu ở tài khoản phải thu, xem ở sổ kế toán chi tiết.
Quy trình thực hiện như trên.
Quy trình đối với công nợ phải trả
Tương tự đối với các khoản phải trả.
Công nợ khác
Công nợ khác: bạn hãy xem các sổ chi tiết ở các tài khoản như 141, 138 hay 338.
Xem thêm:
Kết luận
Đối chiếu công nợ là quá trình quan trọng trong quản lý tài chính của mỗi doanh nghiệp. Đây là nghiệp vụ định kỳ của kế toán công nợ và kế toán tổng hợp.
Kết nối với Khanh qua Facebook.

