Báo cáo kết quả kinh doanh dường như ai làm kế toán không thể bỏ qua nó? Tại sao lại như vậy? Liệu nó có phải là mục tiêu số 1 mà bạn phải hướng tới không? Hay còn thứ gì khác?
Hãy quan sát báo cáo kết quả kinh doanh xem thế nào?
Báo cáo kết quả kinh doanh, nếu nói đầy đủ thuật ngữ của kế toán phải là: báo cáo kết quả hoạt động sản xuất kinh doanh. Nó là 1 trong 4 báo cáo của bộ báo cáo tài chính.
Nghĩ đến báo cáo này: bạn sẽ thấy phải có doanh thu, lãi lỗ. Chuẩn rồi. Kết quả kinh doanh phải là lãi hoặc lỗ chứ!
Nếu bạn làm kế toán cấp độ tổng hợp trở lên thì đây là báo cáo chính mà bạn phải làm. Để xác định được ra kết quả là lãi hay lỗ trong kỳ báo cáo.
Lãi hay lỗ hàng quý sẽ quyết định việc bạn ước tính số thuế thu nhập doanh nghiệp phải nộp hàng quý.
Kết quả của cả năm là căn cứ để bạn xác định số thuế phải nộp cho cả năm.
Thuế suất thu nhập doanh ghiệp hiện hành là 20% lợi nhuận trước thuế, quy định từ hơn chục năm nay rồi, chưa thay đổi.
Từ đây đặt ra vấn đề bạn phải có báo cáo kết quả kinh doanh cả năm là bắt buộc, hàng quý ít nhất phải tạm tính ra kết quả kinh doanh, còn ra được báo cáo chính thức hay không thì tùy doanh nghiệp.
Kế toán trưởng, kế toán thuế hay kế toán tổng hợp đều phải quan tâm đặc biệt đến báo cáo này. Chắc nó là báo cáo quan trọng nhất rồi.
Kế toán phải phục vụ cho mục đích thuế là số 1.
Đây là điều nhiều người lầm tưởng. Từ khi Quyết định 15 ra đời, sau đó là Thông tư 200 về chế độ kế toán thì điều trên đã được hiểu khác nhưng nhiều kế toán không để ý!
Chi tiết báo cáo kết quả kinh doanh gồm những gì?
Ở đây Khanh có 2 cách tiếp cận, trước khi bạn quan sát một cái mẫu của báo cáo kết quả kinh doanh.
Cách thứ nhất:
Về tông thể bạn sẽ thấy phải có 3 yếu tố: doanh thu, chi phí và lợi nhuận. Hãy lưu ý con số 3 mà Khanh rất thích!
Công thức sẽ là:
Doanh thu – chi phí = lợi nhuận.
Cách tiếp cận thứ 2:
Chi tiết hơn.
Đầu tiên là các hoạt động sản xuất kinh doanh bình thường.
Bạn sẽ nhìn từ 3 khu vực hoạt động sản xuất kinh doanh của doanh nghiệp:
- Sản xuất
- Kinh doanh
- Quản lý
Khu vực sản xuất gắn liền với khái niệm giá vốn hàng bán: đây là trị giá hàng xuất tương ứng với doanh thu hàng đã được bán đi.
Nếu doanh nghiệp sản xuất thì giá vốn tương ứng với giá thành sản phẩm xuất bán.
Nếu là doanh nghiệp thương mại, giá vốn này gắn liền với giá mua (giá gốc) hàng tồn kho.
Loại chi phí này gọi là giá vốn hàng bán.
Chi phí thứ 2 là chi phí bán hàng.
Khi bán hàng gồm các chi phí liên quan ở khâu này, chính là nó.
Chi phí thứ 3 là chi phí quản lý: các chi phí ở khâu hoạt động quản lý chung của doanh nghiệp như: nhân sự quản lý, công cụ quản lý, thuê văn phòng…
Đấy là 3 chi phí chính của một hoạt động sản xuất kinh doanh bình thường.
Còn 2 hoạt động nữa.
Hạt động thứ 2 là tài chính.
Sẽ có doanh thu và chi phí tài chính.
Hoạt động thứ 3 là bất thường.
Nên có thu nhập khác và chi phí khác.
Giờ hãy quan sát.
Mẫu báo cáo kết quả kinh doanh theo thông tư 200
Đây là mẫu chuẩn.

Bạn hãy quan sát từng mã số để xem cách tính chi tiết.
Cách lập báo cáo kết quả kinh doanh theo Thông tư 200
Công thức tính báo cáo kết quả kinh doanh là gì?
Bạn thấy hướng dẫn rất cụ thể ở cột chỉ tiêu:
Doanh thu thuần: mã số 10 = mã số 01 – mã số 02 (số liệu).
Lợi nhuận gộp ở mục 5: bằng doanh thu thuần (mã số 10) – giá vốn hàng bán (mã số 11).
Tương ứng với các số liệu còn lại.
Thực tế khi bạn làm việc với các công ty vừa và nhỏ, bạn sẽ cần:
Mẫu báo cáo kết quả kinh doanh theo thông tư 133
Về cơ bản vẫn giống như thông tư 200 mà thôi.
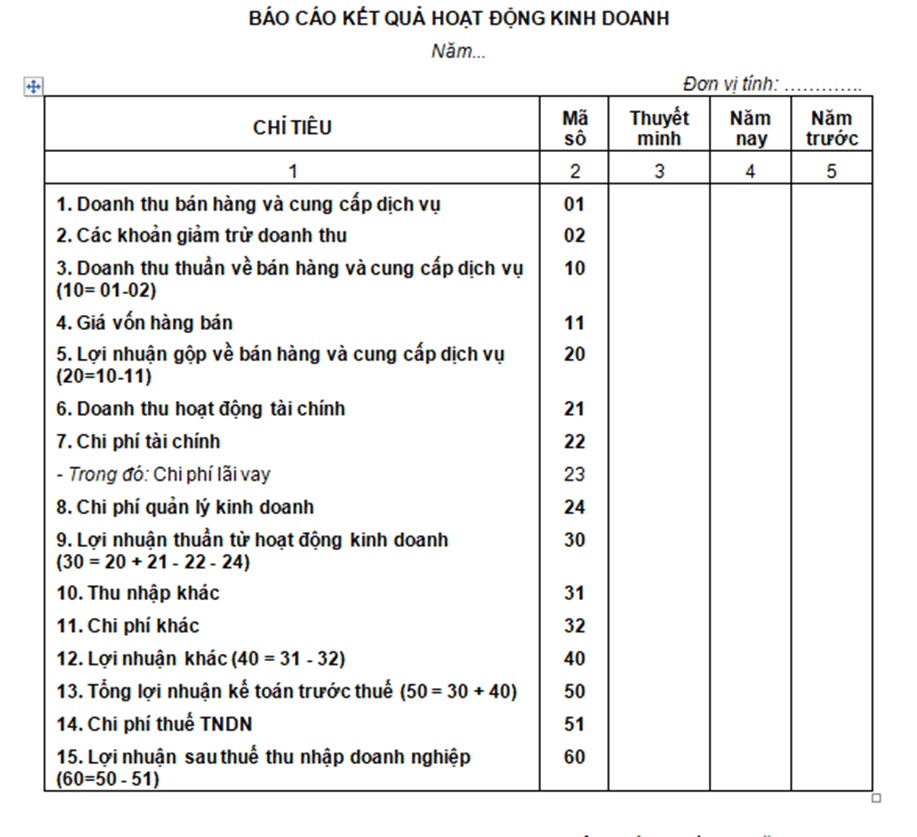
Nó còn gộp chi phí quản lý và bán hàng làm 1: mục 8- chi phí quản lý kinh doanh.
Bây giờ hãy tiếp tục quan sát 1 số việc khác mà bạn sẽ phải làm hoặc lưu ý.
Thời hạn nộp báo cáo kết quả kinh doanh.
Mục đích chính của việc này là nộp cho cơ quan thuế.
Thời hạn sẽ cùng với theo quy định nộp báo cáo tài chính. Vì nó là 1 báo cáo thuộc bộ báo cáo tài chính.
Thời hạn quy định: trong vòn 90 ngày kể từ ngày kết thúc năm 31/12.
Thế mấy ông mà niên độ hay kỳ báo cáo không phải là từ 01/01 đén 31/12 thì sao.
Thôi cũng chả quan tâm vì hiếm khi bạn làm ở những doanh nghiệp như vậy.
Còn gì nữa nhỉ?
À, bàn thêm sơ bộ về cách tính báo cáo kết quản kinh doanh cho kế toán.
Bạn cần thực hiện các bước sau:
Bước 1:
Quan trọng nhất của kế toán tổng hợp là phải xử lý bảng cân đối tài khoản hay bảng cân đối phát sinh cho chuẩn.
Cuối kỳ (lấy luôn là năm cho dễ vì bạn buộc bắt buộc phải làm theo năm trong khi hàng tháng và quý thì không bắt buộc), bạn phải:
Thực hiện các bút toán kết chuyển.
Kiểm tra tất cả các tài khoản từ đầu 5 đến 9 phải có số dư cuối kỳ =0. Đây là những tài khoản không có số dư dầu kỳ và cuối kỳ. Đều =0.
Bước 2:
Là việc lấy số liệu.
Số liệu sẽ lấy là số lũy kế trong kỳ (số phát sinh trên bảng cân đối tài khoản).
Bạn cứ lấy bên CÓ các tài khoản doanh thu, thu nhập đưa vào các mục tương ứng trên báo cáo kết quả kinh doanh: doanh thu bán hàng, doanh thu tài chính, thu nhập khác.
Tương tự.
Bạn sẽ lấy hết các số bên NỢ đưa vào chi phí trên báo cáo kết quả kinh doanh.
Sau đó cộng trừ các mã số như hướng dẫn ở trên.
Cuối cùng là kết quả kinh doanh.
Mà thực ra phần mềm nó làm hết cho bạn rồi.
Bạn chỉ việc chọn mục báo cáo để in ra là xong.
Cách kiểm tra sơ bộ là như vậy.
Có một số trường thợp đặc biệt: ví dụ bạn phải kiểm tra cả số dư Nợ tài khoản 511 hay bên CÓ các tài khoản chi phí.
Đây là những nghiệp vụ bất thường hiếm khi xảy ra nên cần kiểm tra kỹ.
Còn đặc điểm của báo cáo kết quả kinh nữa cần nhắc lại.
Báo cáo kết quả kinh doanh là con số phát sinh của cả 1 kỳ.
Nó rất khác với con số thời điểm trên bảng cân đối kế toán.
Lưu ý đặc biệt khác:
Nếu bạn mới chỉ dừng ở cấp độ lập ra báo cáo két quả kinh doanh, điều này là khá tốt rồi.
Nhưng còn thứ quan trọng hơn nữa:
Chính là phân tích báo cáo kết quả kinh doanh.
Mục này thuộc về nghiệp vụ tài chính, nhưng khi bạn hiểu rõ thì tại sao mình không làm luôn, nhất là ở các công ty quy mô trung bình.
Phân tích rõ tình hình tài chính kinh doanh của công ty sẽ là điểm nhấn cho bạn dưới con mắt của sếp.
Lập báo cáo, đọc được báo cáo chính là việc bạn đã làm được.
Thì bước phân tích sẽ dễ dàng hơn rất nhiều vì bạn là người làm và hiểu rõ nhất.
Phân tích báo cáo để đưa ra những vấn đề và giải pháp mới là điều thực sự cần đến của một kế toán giỏi.
Còn câu chuyện nữa: báo cáo này có phải số 1 không hãy xem thêm về Bảng cân đối kế toán.
Đọc thêm: báo cáo tài chính là gì?
Các câu hỏi thường gặp về báo cáo kết quả kinh doanh.
1. Báo cáo kết quả kinh doanh là gì?
Báo cáo kết quả kinh doanh là một báo cáo trong báo cáo tài chính thể hiện doanh thu, chi phí và lợi nhuận (hoặc lỗ) của một doanh nghiệp trong một khoảng thời gian cụ thể.
2. Mục đích chính của báo cáo kết quả kinh doanh là gì?
Mục đích chính là cung cấp thông tin về kết quả tài chính của doanh nghiệp cho các nhà quản lý, các người góp vốn, các cơ quan quản lý phục vụ cho những mục đích khác nhau.
3. Các thành phần chính của báo cáo kết quả kinh doanh là gì?
Các thành phần chính bao gồm doanh thu, giá vốn, lợi nhuận gộp, lợi nhuận hoạt động, lợi nhuận trước thuế, và lợi nhuận sau thuế…
4. Lợi nhuận gộp là gì và làm thế nào để tính toán nó?
Lợi nhuận gộp là doanh thu trừ đi giá vốn.
5. Lợi nhuận sau thuế là gì và cách tính nó?
Lợi nhuận ròng là lợi nhuận cuối cùng của doanh nghiệp sau khi trừ đi tất cả các chi phí và thuế.
6. Báo cáo kết quả kinh doanh có thể bị ảnh hưởng bởi yếu tố nào?
Nó có thể bị ảnh hưởng bởi biến động doanh thu, giá cước, chi phí, thuế, và thay đổi trong cơ cấu kinh doanh.
Kết nối với Khanh qua Facebook.